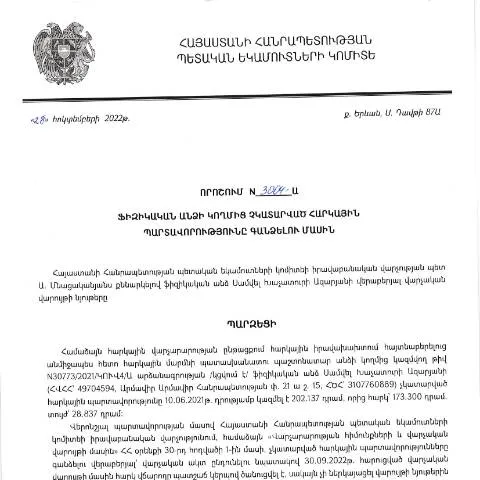
Հարկային պարտավորությունների հավաքագրման գործընթացը
Դուք հարկային պարտավորություններ ունե՞ք, որոնք չեք կատարել: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 թվի 3004-Ա որոշումը նախատեսում է կարողության հավաքագրում և որոշակի քայլեր, որոնք պետք է ձեռնարկվեն: Սա կարևոր փաստաթուղթ է, որը անհրաժեշտ է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, այդ թվում՝ պետական պարտքը:
Պարտադիր դիմումի ներկայացման կարգը
Դիմումն անհրաժեշտ է ներկայացնել ՀՀ պետեկամուտների կոմիտեին (ՊԵԿ), և այն կարող է արվել մի քանի եղանակներով.
- Էլեկտրոնային ձևով՝ պաշտոնական կայքում՝ www.petekamutner.am
- Թղթային տարբերակով՝ անձամբ կամ փոստով:
Էլեկտրոնային դիմումի ներկայացման քայլեր
- Մուտք գործել ՊԵԿ պաշտոնական կայք:
- Նշել անձնական տվյալները՝ ներառյալ հարկային հաշվանիշը:
- Հրապարակիչների ցանկից ընտրել անհրաժեշտ փաստաթուղթը:
- Դիմումը լրացնելուց հետո հաստատել այն էլեկտրոնային ստորագրությամբ:
Թղթային դիմումի ներկայացման քայլեր
Թղթային ձևով դիմումը կարող եք լրացնել և ներկայացնել հետևյալ կերպ.
- Լրացրած դիմումը ուղարկել ՀՀ ՊԵԿ գրասենյակ:
- Արժեքային փաստաթղթեր(օրինակ՝ եկամուտների փաստաթղթեր) պետք է ուղարկվեն:
Ի՞նչ ժամանակահատվածում պետք է ներկայացվի դիմումը
Դիմումը պետք է ներկայացվի 2022 թվականի նոյեմբերի 1-ից մինչև 2023 թվականի փետրվարի 1. Դիմումը չներկայացնելու դեպքում կարող են կիրառվել վարչական պատասխանատվության միջոցներ:
Դիմումի ներկայացման պատասխանատու անձինք
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Աշխատողներ, ովքեր ունեն եկամուտներ, բայց չեն ներկայացրել հարկային հայտարարություն:
- Անհատ ձեռնարկողներ, ովքեր չեն կատարել հարկային վճարումներ:
Սուբյեկտների տիպեր և բացառություններ
Նշված պարտավորությունները չեն վերաբերում մի շարք երրորդ կողմերի, ինչպիսիք են:
- Իրավաբանական անձիք
- Գործազուրկ անձիք, ովքեր չունեն եկամուտներ:
Դիմումի կիրառման շրջանակ և նշանակություն
Այս փաստաթուղթը հանդիսանում է պատասխանատվության անհրաժեշտ ծրագիր, որն աջակցում է պետությանը հավաքել հարկային պարտավորությունները:
Դիմումի միջոցով մշակվում են անհրաժեշտ տվյալները, որոնք թույլ են տալիս պետությանը գնահատել պարտավորությունների իրականացման स्तरն:
Դիմումի ընթացքը և դրա ընթացակարգը
Հարկային պարտավորությունների հավաքագրման գործընթացը ենթադրում է հետևյալ քայլերը:
- Դիմումի ընդունումը ՊԵԿ կողմից:
- Վերանայում և գործընթացի կազմակերպում:
- Հարկային պարտավորությունների հավաքագրում:
Որպեսզի հետևեք դիմման ընթացքին
Դուք կարող եք կապ հաստատել ՊԵԿ-ի հետ և ստանալ տեղեկություններ ձեր դիմումի մասին:
- Հայտարարել Ձեր դիմումը էլեկտրոնային ծառայությունների միջոցով:
- Կապ հաստատել հեռախոսով՝ նշելով դիմումի համարը:
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե դուք չեք ներկայացրել դիմումը, կարող եք հանդիպել տարբեր հետևանքների, ինչպիսիք են:
- Վարչական տուգանքներ:
- Հարկային պարտավորությունների ավելացում:
Ի՞նչ անել, եթե մոռացություն տեղի է ունեցել
Եթե դուք չեք ներկայացրել դիմումը վերջնաժամկետում, անհրաժեշտ է անհապաղ կապ հաստատել ՊԵԿ-ի հետ:
- Պատասխանատվության չափը կարող է տարբեր լինել:
- Հնարավորություն կա դիմել առաջարկությունների և հաշտությունների համար:
Առաջարկություններ ճիշտ լրացման համար
Լրացման ընթացքում խորհուրդ է տրվում հետևել հետևյալ ուղեցույցներին:
- Մշտապես օգտագործեք պաշտոնական կայքը:
- Ստուգեք լրացված տեղեկությունները:
Հարկային պարտավորության վերականգնման հնարավորությունը
Հատուկ դեպքերում հարկային պարտավորությունները կարող են վերականգնվել:
- Եթե դուք ունեք հստակ փաստարկներ:
- Եթե պարտավորությունները չեն գերազանցում սահմանաչափերը:
Դիմումի կարևորությունը պետական քաղաքականության համար
Այս փաստաթուղթը կարևոր նշանակություն ունի հարկային համակարգի համար, ինչը ցույց է տալիս պետության մոտեցումը հարկային պարտավորությունների կատարման:
- Այն աջակցում է հարկային բեռի նվազեցմանը:
- Պետությունը կարող է բարելավել իր ֆինանսական վիճակը:
Շրջանառության կարգ և անհրաժեշտ փաստաթղթեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սամվել Խաչատուրի Ազարյանի կողմից կայացված 28.10.2022թ. թիվ 3004-Ա որոշումը սահմանում է ոչ միայն պարտավորությունների գանձման մեթոդաբանությունը, այլև շրջանակային կարգը, որով իրականացնում են հարկային պարտավորությունների գանձումը ֆիզիկական անձանց կողմից: Այս շրջանակներում հարկադիր հանձնումների գործընթացները, սկսած անձի հաշվեկշռի ուսումնասիրությունից մինչև հարկային պարտավորությունների կատարումը, մանրամասնորեն ներկայացված են:
Հարկային պարտավորությունները գանձելու համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, այդ թվում՝ անձի նույնականացման փաստաթուղթ, ֆինանսական հաշվեկշիռ, հարկային հաշվետվություններ, ինչպես նաև ցանկացած այլ փաստաթուղթ, որն ապացուցում է պարտավորությունների առկայությունը: Վարվող գործընթացը կարող է պահանջել լրացուցիչ տեղեկությունների հավաքում, ինչպիսիք են եկամտի աղբյուրները կամ ծախսերի ապացույցները:
Ստուգման գործընթացի առանձնահատկությունները
Դառնալով պարտավորությունների գանձման գործընթացին, կարևոր է նշել, որ որոշման շրջանակներում իրականացվում են ստուգումներ, որոնք նախատեսում են ոչ միայն փաստաթղթերի վերլուծություն, այլև անձի ֆինանսական վիճակի մանրամասն ուսումնասիրություն: Ստուգման արդյունքները հանգեցնում են հարկային պարտավորությունների ուղղակի գանձման կամ, հնարավորության դեպքում, վճարման պայմանների վերանայման:
Ստուգման ընթացքում հարկային մարմինները կարող են կիրառել տարբեր մեթոդներ, այդ թվում՝ տեղում այցելություններ, զրուցել անձի հետ կամ երրորդ կողմերի օգնություն խնդրել, եթե դա անհրաժեշտ է: Այս գործընթացն իր մեջ ներառում է նաև վերադասակարգման հնարավորությունները, ինչը հնարավորություն է տալիս անձին ներկայացնել իր դիրքորոշումը և փաստաթղթեր, որոնք կարող են փոխել որոշման ընթացքը:
Հարկային պարտավորությունների ոչ կատարելու հետևանքները
Նշված որոշման արդյունքներից մեկը այն է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլ նաև իրավաբանական հետևանքների: ՀՀ օրենքի համաձայն, հարկային պարտավորությունների չկատարումը կարող է բերել վարչական պատասխանատվության, ինչը նշանակում է, որ անձը կարող է ենթարկվել վարչական տուգանքների, ինչպես նաև իր ունեցվածքի հարկադիր վաճառքի:
Հարկային մարմինները, ըստ անհրաժեշտության, կարող են կիրառել նաև դատական միջոցներ, որոնք կարող են հանգեցնել պարտավորությունների կատարումից խուսափելու համար նախատեսված վարչական և քրեական պատասխանատվության:
Հետագայում, հարկային մարմինների կողմից հարկային պարտավորությունների գանձումը կարող է նաև ազդել անձի վարկային պատմության վրա, ինչը կարող է նշանակել դժվարություններ ֆինանսական հաստատություններից վարկ ստանալիս: