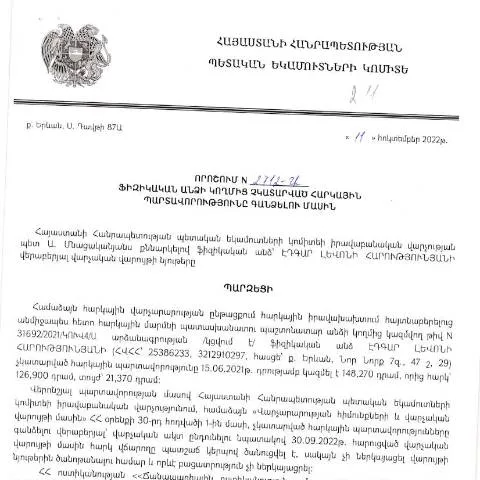
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նշանակությունը
Բնորոշելով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2712-Ա որոշումը, կարելի է նշել, որ այն ուղղված է հարկային պարտավորությունների կատարման ապահովմանը և հարկերի հավաքագրման գործընթացի արդյունավետության բարձրացմանը: Դրա հիմնական նպատակը ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումն է:
Որոնք են որոշման կիրառման ժամկետներն ու գործընթացը
Այս որոշման ուժի մեջ մտնելու ամսաթիվը 2022 թվականի հոկտեմբերի 11-ն է, սակայն պաշտոնապես հայտարարվում է 2023 թվականի փետրվարի 7-ին: Այն մտադիր է սահմանել հստակ ժամանակահատվածներ, որոնք պետք է դիտարկվեն:
- Հրաժարում և ահազանգման գործընթաց: Այս որոշման հիման վրա հարկային մարմինը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց:
- Հարկային պարտավորությունների գնահատում: Հարկատեսակների և պարտավորությունների չափի սահմանումը:
- Գանձման ժամկետը: Հարկային մարմինը պարտավոր է մանրամասն տրամադրել յուրաքանչյուր հաճախորդի համար:
Դիմումի լրացման գործընթաց
Դիմումն անհրաժեշտ է լրացնել ուշադիր, քանի որ դրա սխալ լրացումը կարող է հանգեցնել խնդիրների: Ստորև ներկայացված են հաշվի առնելու բաներ:
- Անձնական տվյալներ: Համոզվեք, որ ձեր անունը, ազգանունը, ծննդյան ամսաթիվը, բնակության հասցեն և այլ տվյալներ ճիշտ են լրացված:
- Հարկային պարտավորությունների տեսակ: Փաստաթղթում պետք է հստակ նշվեն բոլոր պարտավորությունները, որոնք պետք է կատարվեն:
- Հիմնավորումներ: Պետք է ներկայացնեք հիմնավորումներ այն դեպքում, եթե կան որևէ պատճառներ, որոնք ճշտում են ձեր պարտավորությունները:
Ինչպես ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել առցանց կամ առաջին հերթին անձամբ ՀՀ ՊԵԿ համապատասխան բաժիններում: Այս գործընթացն ունի նորարարական մոտեցումներ, որոնք պահանջում են:
- Կուտակումից խուսափելու համար, ցանկալի է նախապես գրանցվել:
- Դիմումը ներկայացնելու համար ձեզ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
- QR կոդի միջոցով ճշտել լրացված տվյալները:
Որոնք են հնարավոր չհաջողության պատճառները
Գործընթացի ընթացքում կարող են լինել մի քանի խնդիրներ, որոնք կարող են հետաձգել կամ արգելափակել դիմումը:
Սխալներ դիմումի մեջ
Երբ դիմումը ներկայացվում է, հարկային մարմինը կարող է հայտնաբերել, որ այն պարունակում է սխալներ. սա կարող է ներառել:
- Նմանատիպ անվան կամ ազգանունի սխալներ:
- Հանգամանքների բացակայություն:
- Դիմումի լրացման սխալ ընթացքը:
Սխալները պետք է շտկվեն հնարավորինս շուտ, որպեսզի դիմումը կարողանա վերանայվել:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, ապա դուք իրավունք ունեք:
- Ակնկալել մանրամասն բացատրում: Հարկային մարմինը պետք է տրամադրի բոլոր մերժման պատճառները:
- Նոր դիմում ներկայացնել: Եթե փորձել եք շտկել անմիջապես:
- Նախաձեռնություններ կատարել: Ձեր իրավունքները պաշտպանելու համար, դիմել առկա իրավաբանական կառույցներին:
Անձի իրավունքներն ու պարտականությունները
Այս որոշմամբ սահմանվում են ֆիզիկական անձանց իրավունքներն ու պարտականությունները, որոնք կապված են հարկերի վճարման հետ:
Իրավունքները
- Հարկային մարմնին ներկայացնել հարցումներ:
- Դիմել վերանայման:
- Ինֆորմացիա ստանալ իրենց պարտավորությունների վերաբերյալ:
Պարտականությունները
- Հարկային պարտավորությունները ժամանակին կատարել:
- Տրամադրել ճիշտ և ամբողջական տեղեկատվություն:
Ի՞նչ քայլեր են անհրաժեշտ, եթե ունեք հատուկ իրավիճակներ
Երբեմն հարկային պարտավորությունների կատարման գործընթացում կարող են առաջանալ հատուկ իրավիճակներ, ինչպես, օրինակ:
- Արտասահմանում գտնվող անձանց համար: Նրանք պետք է ներկայացնեն փաստաթղթեր, որոնք հաստատում են իրենց բնակության վայրերը:
- Մինչև 18 տարեկան անձանց: Հարկային պարտավորությունները պետք է կատարվեն ծնողների կամ հոգատարների կողմից:
Դիմումի առկայությունը broader գործընթացում
Օգտագործելով այս դիմումը, դուք մասնակից եք ավելի լայն հարկային գործընթացին, որը ներառում է:
- Հետագա հարկային գնահատում:
- Հարկային մարմինների հետ շփում:
- Հարկային հաշվետվությունների պատրաստում:
Այս բոլոր գործընթացները պահանջում են ստույգ տեղեկատվություն և ճիշտ ձևակերպումներ:
Դատարանային պրակտիկա և հարկային պարտավորությունների գանձման մեթոդներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2712-Ա որոշման հիմքում ընկած են այն հարցերը, որոնք առնչվում են հարկային պարտավորությունների կատարելու ոլորտում առկա իրավախախտումներին: Դատարանային պրակտիկայի համատեքստում կարևոր է անդրադառնալ, թե ինչպես են դատարանները վերաբերում հարկային պարտավորությունների գանձման գործընթացներին և ինչպիսի մեթոդներ են կիրառվում այս գործընթացների արդյունավետության բարձրացման համար:
Չնայած ՀՀ օրենսդրությունը վերահսկում է հարկային պարտավորությունների կատարման գործընթացը, որոշ դեպքեր կարող են հանգեցնել անհրաժեշտության դիմելու դատարան: Հարկային վարչությունը կարող է դիմել դատարան` հարկային պարտավորություններն արդյունավետորեն գանձելու նպատակով: Դատարանը կարող է գնահատել հարկային վարչության ներկայացրած ապացույցները, ինչպես նաև ՀՀ օրենսդրության համապատասխանությունը, որպեսզի որոշի հարկային պարտավորությունները գանձելու իրավունքի օրինականությունը:
Այս հարցի շուրջ գոյություն ունեն նաև որոշ բացառություններ, ինչպիսիք են հարկային պարտավորություններից ազատելու հնարավորությունները, որոնք կարող են լինել արդարացված տարբեր դեպքերի պարագայում: Օրինակ, եթե հարկատուն ապացուցի, որ հարկային պարտավորությունները չկատարելու պատճառները կապված էին ուժ Force majeure-ի կամ այլ օբյեկտիվ հանգամանքների հետ, դատարանը կարող է ընդունել այդ փաստարկները, և այդ դեպքում հարկային պարտավորությունները կարող են վերացվել կամ իրագործման ժամկետները կարող են ընդլայնվել:
Հարկային պարտավորությունների գանձման ընթացակարգեր և դրանց նորարարությունները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի փուլ, որոնք ներառում են նախնական уведомления, փաստաթղթերի ներկայացում, հարկային պարտավորությունների ստուգման գործընթաց և, անհրաժեշտության դեպքում, դատական գործընթաց: ՀՀ օրենսդրության համաձայն, հարկային վարչությունը պարտավոր է նախապես տեղեկացնել հարկատուին նրա չկատարված պարտավորությունների առկայության մասին: Այս փուլում հարկատուն կարող է ներկայացնել իր հիմնավորումները կամ պահանջել լրացուցիչ տեղեկատվություն:
Արդի տեխնոլոգիաների առաջընթացի շնորհիվ, ՀՀ ՊԵԿ-ը սկսել է կիրառել էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկատուներին ավելի հեշտ և արագ կերպով իրականացնել հարկային պարտավորությունները: Սա ներառում է էլեկտրոնային ձևերով հարկային հայտարարությունների ներկայացման հնարավորություն, ինչպես նաև հարկային պարտավորությունների տեղեկատվության ստացումը անձնական հաշվում: Այս նորարարությունները նպատակ ունեն նվազեցնել վարչարարության բեռն ու խթանել հարկային մշակույթը երկրում:
Հարկային պարտավորությունների գանձման ընթացակարգերը նաև ենթադրում են, որ հարկային վարչությունը պետք է գործի համաձայն եղած ժամանակացույցի, որը սահմանված է ՀՀ օրենքներով: Վերջին շրջանում, ՀՀ ՊԵԿ-ը սկսել է նաև իրականացնել հակակոռուպցիոն ծրագրեր, որոնք ուղղված են հարկային գործընթացների թափանցիկության բարձրացմանը, ինչը հնարավորություն է տալիս նվազեցնել հարկային խախտումների թիվը:
Հետագայում արվելիք քայլեր և հարկային մշակույթի զարգացումը
Հարկային պարտավորությունների գանձումը և դրանց շրջապատող օրենսդրական կարգավորումները մշտապես զարգանում են, և անհրաժեշտ է, որ ՀՀ ՊԵԿ-ն շարունակաբար կատարելագործի իր մենეჯմենտի համակարգը: Այս ուղղությամբ, հարկային վարչությունը պետք է նախաձեռնի նոր քայլեր, որոնք կարող են ներառել կրթական ծրագրեր հարկատուների համար, որպեսզի նրանք հետևեն իրենց պարտավորություններին և հասկանալու հարկային օրենքների բարդությունները:
Այնպես որ, հարկային մշակույթի զարգացումը սկսվում է կրթությունից: Պետք է կազմակերպել սեմինարներ և վարպետության դասեր, որոնք կնպաստեն հարկային գիտելիքների տարածմանը և քաղաքացիների իրազեկվածությանը: Երկրի զարգացումը, տնտեսության աճը մեծապես կախված են նաև հարկային մշակույթի բարձրացումից, քանի որ դա նպաստում է հարկային պարտավորությունների պատշաճ կատարմանը:
Այսպիսով, հարկային պարտավորությունները իմաստով զուտ վարչարարական գործընթաց չեն, այլապես դրանք նպաստում են երկրի տնտեսության կայունությանը և սոցիալական արդարությանը: ՀՀ ՊԵԿ-ի և քաղաքացիների միջև համագործակցությունն ու վստահության դաշտը կարող է օգնել ստեղծել ավելի առողջ հարկային միջավայր, ինչի արդյունքում երկրի բոլոր քաղաքացիներն ու կազմակերպությունները կունենան հնարավորություն դասակարգվել սպառողների, ներդրողների և ձեռնարկատերերի շրջանում: