Սահմանադրական պարտավորությունների իրականացումը և հարկային պարտավորությունները
Որպես ՀՀ պետական համակարգի կարևորագույն բաղադրիչներից մեկը, հարկային պարտավորությունների կատարումը հանդիսանում է պետական բյուջեի ֆինանսավորման առաջնային աղբյուրը։ Վերջին տարիներին նկատելի է հարկային պարտավորությունների կատարելու գործընթացի ավելացումը, ինչն առաջացնում է անհրաժեշտություն՝ նախատեսված կարգորոշումների շրջանակներում խստագույնս պահպանել օրենքների պահանջները։
Կառավարության որոշման նշանակությունը և նպատակները
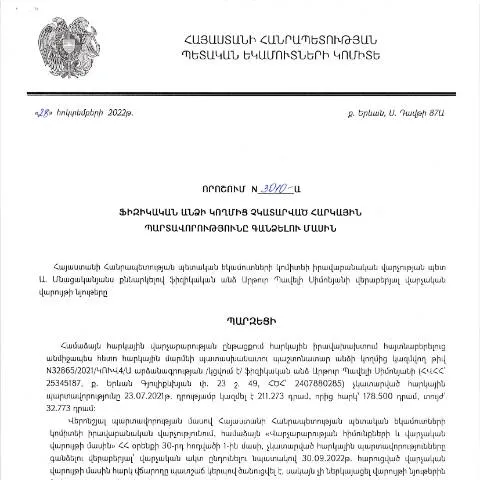
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 թվականի որոշումը N3010-Ա ուղեքցում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի կարգավորման նոր ուղղություններ, որոնք նպատակ ունեն ապահովել պետական բյուջեի կայունությունը և բարձրացնել հարկային համաձայնությունը քաղաքացիական հասարակության մեջ։
Ովքեր կարող է դիմել այս որոշման շրջանակներում
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չունեն կատարված հարկային պարտավորություններ, ինչպես նաև այն քաղաքացիներին, ովքեր ենթակա են հարկային պատասխանատվության՝ կախված իրենց գործունեության բնույթից։ Հարկային պարտավորությունները կարող են լինել եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր, որոնք նախատեսված են ՀՀ օրենսդրությամբ։
Հատուկ դեպքեր և բացառություններ
- Անգամ աշխատանքային պայմանագրով աշխատելու դեպքում, եթե աշխատողը չի կատարել հարկային պարտավորությունները, նա կարող է ենթարկվել վարչական պատասխանատվության։
- Ֆիզիկական անձանց, ովքեր գտնվում են սոցիալական պաշտպանության համակարգում, կարող են ունենալ հատուկ արտոնություն հարկային պարտավորությունների կատարումն ապահովելու հարցում։
Դիմումի գործընթացը և պահանջվող փաստաթղթերը
Դիմումը, որը ներկայացվում է հարկային պարտավորությունների վերաբերյալ, պետք է պատրաստվի արհեստականորեն և օրենքի պահանջներով։ Նման փաստաթղթերը ներառում են անձնական տվյալներ, հարկային հաշիվների պատճեններ և այլ անհրաժեշտ մանրամասներ։
Պատրաստման քայլերը
- Առաջին հերթին, անհրաժեշտ է հավաքել բոլոր հարկային փաստաթղթերը, որոնք վերաբերում են պարտավորություններին։
- Բոլոր փաստաթղթերը պետք է անցնեն իրավաբանական ստուգում՝ համապատասխան օրենքներին համապատասխանության համար։
- Դիմումը կարելի է ներկայացնել առցանց կամ անձամբ, կախված ընտրանքային գործընթացից։
Դիմումի ներկայացման каналы
Դիմումի ներկայացման գործընթացը կարող է իրականացվել տարբեր կերպերով, իսկ յուրաքանչյուրը ունի իր առավելությունները։
| Դիմումի ներկայացման եղանակ | Առավելություններ | Դեր |
|---|---|---|
| Առցանց | Արժեքավոր է ժամանակի և ֆինանսական ծախսերի առումով | Բարձր մակարդակի անվտանգության ապահովում |
| Անձամբ | Պատասխան հստակեցնելու հնարավորություն | Հնարավորություն ստանալու մանրամասն տեղեկատվություն |
| Փոստային ծառայություն | Հնարավորության դեպքում հետևելու հնարավորություն | Պատասխան ստանալու ժամկետների երկարաձգում |
Հարկային պարտավորությունների անգործության հետևանքներ
Որպեսզի հարկային պատասխանատվություն չառաջանա, անհրաժեշտ է խստորեն պահպանել ՀՀ օրենսդրությունը՝ հարկային պարտավորությունները կատարելու հարցում։ Ակնկալվում է, որ բոլոր ֆիզիկական անձինք պետք է ժամանակին կատարեն իրենց պարտավորությունները, հակառակ դեպքում կարող են հանդիպել խոչընդոտների՝ բացառապես պետական համակարգի կողմից։
Անգործության հետևանքները
- Անօրինական վարքագիծ՝ որը կարող է բերել վարչական տույժերի։
- Դատական գործընթացներ, որոնք կարող են ազդել անձի հեղինակությանը։
Որպեսզի գործընթացը ճիշտ իրականացվի
Հարկային պարտավորությունները կատարելու հարցում կարևոր է ունենալ հարկային մասնագետի աջակցություն, որը կարող է ապահովել կարգապահություն և գիտելիք՝ իրավական դաշտում տիրապետելու համար։ Հարկային իրավաբանները կարող են արդյունավետ լինել՝ խորհրդատվություն տալով և աջակցություն հասկացողության հարցում։
Ինչպես ընտրել հարկային մասնագետ
- Ուսումնասիրել մասնագիտության գիտելիքները և փորձը։
- Նշել մասնագետի հաջողված գործարար պատմությունները նրանց նախկին հաճախորդների կողմից։
- Հասկանալ ապրանքների և ծառայությունների բազմազանությունը, որոնք առաջարկվում են։
Նորացված օրենսդրությունը և դրա ազդեցությունը
Պետական համակարգի բարեփոխումները շարունակաբար փոփոխվում են, և հարկային պարտավորությունների կատարումը նրանց հիմնական բաղադրիչն է։ ՀՀ օրենսդրության փոփոխությունները նպատակ ունեն բարելավել հարկային քաղաքականությունը և ավելացնել քաղաքացիների իրազեկության մակարդակը։
Որոնք են նոր փոփոխությունները
- Թարմացված հարկային դրույթներ, որոնք նախատեսում են առավելություններ՝ դյուրացնելու համար հարկային պարտավորությունները։
- Հարկային պարզեցման մեթոդներ, որոնք հնարավորություն են տալիս ավելի շատ քաղաքացիների ընդգրկվելու համակարգում։
Դիմելու վերջնական քայլերը
Կառավարության որոշման իրականացման գործընթացը կարևոր պահ է, որը պահանջում է հասարակության լայն ներգրավվածություն և համագործակցություն։ Անհրաժեշտ է, որ բոլոր ֆիզիկական անձինք գիտակցեն իրենց պարտականությունները և հետևեն օրենքին։
Այսպիսով, հարկային պարտավորությունների իրականացումն ունի թե՛ իրավական, թե՛ սոցիալական նշանակություն, որը նպաստում է հասարակության կայուն զարգացմանը։
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 թվականի թիվ 3010-Ա որոշումը կարևոր քայլ է հարկային վարչարարության ամրապնդման ուղղությամբ: Այս որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, որոնք չեն կատարվել ժամանակին: Հարկային պարտավորությունների կատարման գործընթացը բաղկացյալ է մի քանի փուլերից:
- Հարկային պարտավորությունների որոշում: ՊԵԿ-ը նախ կազմելու է հարկային պարտավորության հաշվարկ, որը կներառի պարտքի չափը, պատժամիջոցները և տոկոսները:
- Հարկատիրոջ ծանուցում: Հարկատուները կստանան ծանուցումներ հարկային պարտավորությունների մասին, որտեղ կներկայացվեն բոլոր անհրաժեշտ տեղեկությունները:
- Հարկային պարտավորությունների վճարում: Հարկատուները պարտավոր են կատարել վճարումը նշված ժամկետներում, այլապես կիրականացվեն իրավաբանական քայլեր:
Այս գործընթացների արդյունավետ իրականացումը կախված է ՊԵԿ-ի կողմից մշակված համակարգի աշխատանքի արդյունավետությունից, ինչպես նաև հարկատուների գիտակցությունից և պատասխանատվությունից:
Օրենսդրական փոփոխությունների ազդեցությունը
2025 թվականին նախատեսվող վարչական գործընթացների բարեփոխումները կարող են էական ազդեցություն ունենալ ՊԵԿ-ի կողմից պարտավորությունների կատարման վրա: ՀՀ վարչական իրավունքներում նախատեսվող փոփոխությունները ուղղված են ավելի թափանցիկ և արդյունավետ հարկային համակարգի ձևավորմանը:
Այս փոփոխությունները կարող են ներառել հետևյալը:
- Էլեկտրոնային համակարգերի զարգացման խորացում: Էլեկտրոնային ստորագրությունների և ID քարտերի օգտագործմամբ կարգավորվելու են հարկային գործընթացները:
- Հարկային դասեր և ուսուցում: Հարկատերերին տրվելու են առցանց դասեր, որտեղ նրանք կսովորեն հարկային պարտավորությունների կատարման վերաբերյալ:
- Պետական աջակցություն: ՊԵԿ-ը կարող է առաջարկել հարկային արտոնություններ կամ հետաձգումներ որոշակի պայմաններում:
Այս փոփոխությունները կարող են նպաստել հարկային վարչարարության պարզեցմանը, ինչպես նաև խթանել տնտեսական կապիտալիզացիան:
Հարկային պարտավորությունների խախտման հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան և լուրջ: ՊԵԿ-ի կողմից կիրառվող պատժամիջոցները նախատեսում են տարբեր մակարդակների պատասխանատվություն:
- Հարկային տուգանքներ: Հարկատուները, որոնք չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել տուգանքների, որոնք հաշվարկվում են հայտարարագրված գումarın հիման վրա:
- Վճարման պարտավորության գանձում: ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների պարտադիր գանձում՝ դիմելով դատարան:
- Հարկային դիմումների մերժում: Եթե անձը ունենում է չկատարված հարկային պարտավորություններ, նրա կողմից ներկայացված հարկային դիմումները կարող են մերժվել:
Այսպիսով, հարկային պարտավորությունների խախտումը կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլ նաև իրավաբանական խնդիրների: