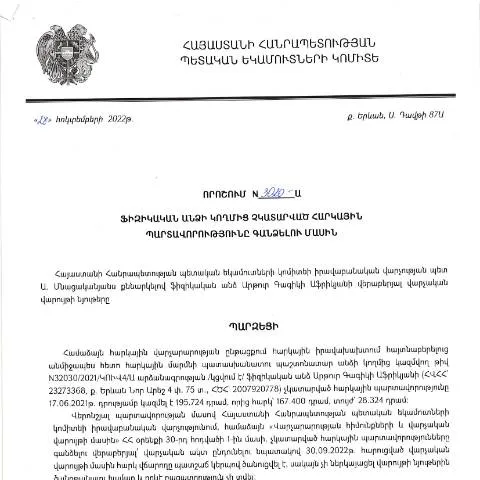
Կառավարության որոշման N3020-Ա նշանակությունը և նախադրյալները
2022 թվականի հոկտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Արթուր Գագիկի Աֆրիկյանի կողմից հրապարակված “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” թիվ 3020-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ՝ հարկային վարչարարության շրջանակներում անհատների հարկային պարտավորությունների կատարման խթանման նպատակով։ Երթուղային օրենսդրության փոփոխությունները և նոր մոտեցումները ենթադրում են, որ յուրաքանչյուր ֆիզիկական անձը պատասխանատվություն է կրում իրենց հարկային պարտավորությունների նկատմամբ, իսկ որոշման նպատակն է ամրագրել այդ պարտավորությունները և դրանք արդյունավետ ձևով իրականացնել։
Ո quién կարող է դիմել և երբ
Դիմումն կիրառելի է բոլոր ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային մարմինները սահմանում են ժամկետներ, որոնց ընթացքում անձը պետք է ներկայացնի դիմումը՝ նշված պարտավորությունները մարելու համար։ Դիմումը հարկավոր է ներկայացնել 2023 թվականի փետրվարի 7-ից հետո, երբ որոշումը պաշտոնապես հրապարակվել է։
Դիմում ներկայացնելու պահանջները
- Հարկային պարտավորությունների չկատարման փաստը։
- Անձի ինքնությունը հաստատող փաստաթուղթ։
- Հարկային հաշվետվության պատճենները (եթե անհրաժեշտ է)։
Ստորագրելու կարգը և անհրաժեշտ փաստաթղթերը
Դիմումի ձևը կարգավորվում է ՀՀ վարչական գործընթացների օրենսդրությամբ։ Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով, ինչը թույլ է տալիս պարզեցնել գործընթացը և արագացնել պատասխանները։ Սակայն, դիմումը լրացնելիս պետք է ուշադիր լինել՝ լրացնելով բոլոր անհրաժեշտ տվյալները, որպեսզի ամեն բան լինի ճիշտ և ճշգրտված։
Դիմումը լրացնելու քայլերը
- Փաստաթղթի բովանդակության ուսումնասիրություն: Նախքան դիմումը լրացնելը, անհրաժեշտ է ծանոթանալ փաստաթղթի բովանդակությանը և պահանջներին։
- Որոշակի տեղեկությունների հավաքում: Իմացեք, թե ինչ տեղեկություններ են պահանջվում։ Դրանք կարող են ներառել անձի անվանումը, հարկային համարը, և պարտավորությունների մանրամասները։
- Ֆորմայի լրացում: Լրացրեք դիմումը ըստ պահանջների և նշված ձևի։
- Սահմանված ժամկետներում ներկայացնել: Դիմումը ներկայացրեք համապատասխան մարմնին՝ նշված ժամկետներում։
Ընդունման և մշակման գործընթացը
Դիմումը ներկայացվելուց հետո այն անցնում է մշակման փուլ։ ՀՀ հարկային մարմինները ստուգում են դիմումը, և եթե այն համապատասխանում է բոլոր իրավական պահանջներին, ապա սկսվում է պարտավորությունների կատարման ընթացքը։
Դիտարկման ժամանակահատվածը
Հարկային մարմինները պարտավոր են մեկ ամսվա ընթացքում արձագանքել դիմումին։ Եթե անհրաժեշտ են լրացուցիչ տեղեկություններ, ապա դիմողը կարող է ստանալ տեղեկատվություն լրացուցիչ հարցերի վերաբերյալ։
Հարկային պարտավորությունների կատարման հետևանքները
Դիմումի ընդունումից հետո, եթե պարտավորությունները կատարվել են և դրանք բավարարել են, անձին կհատկացվի հարկային վկայական, որը կդառնա փաստարկ, որ հայտարարած պարտավորությունները կատարվել են։ Եթե պարտավորությունները չեն կատարվում, ապա հետագա քայլերը կներառեն հարկային վարչության կողմից պատասխանատվության սահմանում։
Հարկային պարտավորությունների չկատարման հետևանքները
| Հարկային պարտավորության տեսակ | Հետևանք |
|---|---|
| Հարկային պարտավորության ուշացում | Տրամադրվում է 10% տուգանք |
| Հարկային պարտավորությունների չկատարում | Դատական գործընթաց և ֆինանսական տուգանքներ |
Օրենսդրական հիմքերը և դինամիկան
Այս որոշումն ընդունվել է ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, որտեղ առաջնային է հարկային պարտավորությունների կատարման արդյունավետության բարձրացումը։ 2025 թվականին նախատեսվում են նոր փոփոխություններ, որոնք ավելի կբավարարեն ֆիզիկական անձանց հարկային պարտավորությունները՝ ապահովելով նրանց իրավասությունները։
Հարկային օրենսդրության պահպանման ուղղությունները
- Հարկային տուրքերի օպտիմալացում
- Պետական վերահսկողության ուժեղացում
- Հայաստանի Հանրապետությունում հարկային ենթակառուցվածքի բարելավում
Հատուկ դեպքերը և արտոնությունները
Դիմումը կարող է ունենալ հատուկ կիրառություն որոշակի խմբերի համար, ինչպիսիք են արտասահմանցի քաղաքացիները, լինունի իրավաբանական անձանց ներկայացուցիչները և 16 տարեկանից ցածր անձինք, ովքեր կարող են դիմել հատուկ պայմաններով։
Հատուկ իրավիճակներում ներկայացվող պահանջները
- Արտասահմանցի քաղաքացիների համար անհրաժեշտ է ապացուցել Հայաստանում գտնվելու իրավունքները։
- Իրավաբանական անձանց ներկայացուցիչները պետք է ունենալ ներկայացման իրավունք՝ հիմնված իրենց կազմակերպության օրենքներում։
- 16 տարեկանից ցածր անձինք կարող են ներկայացնել իրենց ծնողների կամ հոգաբարձուների համաձայնությունը։
Հարկային պարտավորությունների արդյունքները և ազդեցությունը
Հարկային պարտավորությունների կատարումը կարող է ունենալ ինչպես անձնական, այնպես էլ տնտեսական ազդեցություններ, որոնք կողմում են նպաստում ՀՀ տնտեսական կայունությանը։ Պետությունը շարունակաբար աշխատում է բարելավելու հարկային համակարգը՝ ընկերությունների և ֆիզիկական անձանց հարկային կշիռն ավելացնելու նպատակով։
Հարկային պարտավորությունների կատարումը որոշման N3020-Ա շրջանակներում, ինչպես նաև նշված կարգավորմամբ, կարող են որդեգրվել որպես օրինակ՝ ՀՀ քաղաքացիների հարկային գիտակցության բարձրացման համար։
Պետական եկամուտների կոմիտեի իրավաբանական վարչության գործունեությունը
Պետական եկամուտների կոմիտեն (ՊԵԿ) իրականացնող իրավաբանական վարչությունը պատասխանատու է պետական հարկային քաղաքականության իրականացման իրավաբանական հիմնավորման, հարկային օրենսդրության կիրառման և հարկային իրավահարաբերությունների կայունության ապահովման համար: Նրանք մշտապես իրականացվում են տարբեր աշխատանքներ, որոնք նպատակ ունեն բարելավել հարկային վարչարարությունը և ապահովել հարկային պարտավորությունների կատարման արդյունավետությունը:
Իրավաբանական վարչության գործունեությունը ներառում է նաև հարկային վերահսկողության մեթոդների մշակում, որոնք համապատասխանում են միջազգային լավագույն փորձին: Նրանց աշխատանքների շրջանակներում են նաև հարկային իրավախախտումների և դրանց հետևանքների վերաբերյալ հստակ քաղաքականության մշակումը:
Այս վարչության գործունեության կարևոր բաղադրիչներից մեկն է նաև հանրային իրազեկումը, որտեղ քաղաքացիներին տրամադրվում են տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև հարկային օրենսդրության փոփոխությունները:
Հարկերի հավաքման գործընթացի բարեփոխումներ
ՊԵԿ-ի ընդունած որոշումները, այդ թվում նաև 28.10.2022թ.-ին կայացված թիվ 3020-Ա որոշումը, ցուցադրում են հարկերի հավաքման գործընթացում իրականացվող բարեփոխումները: Դրանք նպատակ ունեն նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը, ինչպես նաև բարելավել հարկային վարչարարության արդյունավետությունը:
Հարկային պարտավորությունների իրականացման գործընթացում կարևոր տեղ է զբաղեցնում փաստացի տվյալների հավաքագրման և վերլուծության մեթոդները: ՊԵԿ-ը հաճախ կիրառում է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս միաժամանակ վերահսկել հարկային պարտավորությունների կատարման ընթացքը:
Իրավաբանական վարչության կողմից իրականացվող բարեփոխումները նաև ընդգրկում են հարկային վարչարարության պարզեցման նպատակով վարչական գործելակերպի նորարարական մոտեցումներ: Դրանք ուղղված են այն բանին, որ քաղաքացիները ավելի արագ և հեշտությամբ կարողանան կատարել իրենց հարկային պարտավորությունները:
Օրենքի կիրառման խնդիրները և լուծումները
ՊԵԿ-ի իրավաբանական վարչությունն առերևույթ դիմակայում է նաև օրենսդրության կիրառման խնդիրներին, որոնք հաճախ առաջանում են հարկային պարտավորությունների իրականացման ընթացքում: Տվյալ հարցերի լուծումն անհրաժեշտ է ոչ միայն հարկային վարչարարության արդյունավետության բարձրացման, այլ նաև հարկ վճարողների իրավունքների պաշտպանության համար:
ՊԵԿ-ը մշտապես աշխատում է բարելավել օրենսդրությունը, որպեսզի այն լինի միաժամանակ պարզ և հասկանալի քաղաքացիներին: Այս ուղղությամբ իրականացվում են տարբեր հետազոտություններ, որոնց արդյունքում մշակվում են առաջարկություններ, որոնք պետք է ներկայացվեն օրենսդիր մարմիններին:
Իրավաբանական վարչությունը նաև հաճախ կազմակերպում է գիտաժողովներ և սեմինարներ, որտեղ քննարկվում են հարկային օրենսդրության կիրառման մասնաբաժինները: Այս միջոցառումները թույլ են տալիս մասնագիտական համայնքին ներկայացնել իրենց տեսակետները և առաջարկությունները օրենսդրական ռեժիմի բարելավման վերաբերյալ: