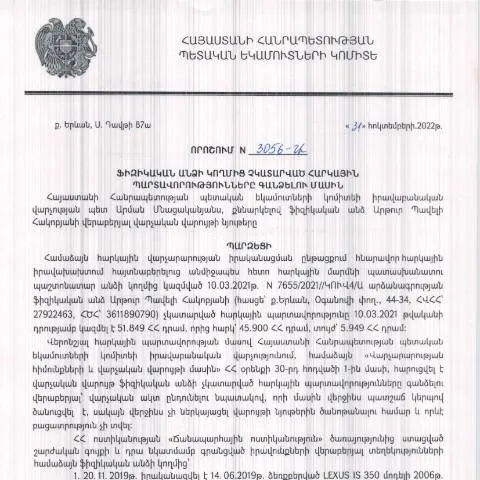
Բանակցությունները կառավարության որոշման շուրջ N3056
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3056-Ա որոշումը ձեռք է բերել կարևոր նշանակություն Հայաստանում հարկային հաշվետվությունների և պարտավորությունների կատարման գործընթացում: Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը, որն ուղղված է ֆիզիկական անձանց՝ ապահովելու համար հարկային պարտավորությունների կատարումը:
Կառավարության որոշման նշանակության առանձնահատկությունները
Այս որոշումը, ինչպես նաև դրա հիմքում ընկած հիմնական սկզբունքները, վճռորոշ ազդեցություն ունեն հարկ վճարողների ու պետական մարմինների հարաբերություններում:
- Վարկանիշային կարգավորում: Նախատեսում է վերահսկողության մեխանիզմ՝ հարկային պարտավորությունների կատարման և ծանրաբեռնվածության գանձման ոլորտում:
- Որոշման կիրառման շրջանակ: Կիրառվում է բացառապես ֆիզիկական անձանց համար, ինչը տարբերակում է այն նմանատիպ այլ ձևաթղթերից:
- Հարկային վարկանիշների ձևավորում: Օգնում է վարկանշային համակարգ ձևավորել, որը կարող է ազդել հարկ վճարողների հետագա հարկային պարտավորությունների վրա:
Պրոցեսի պատմական համատեքստը
Այս որոշման ընդունման նախապատմությունը պահանջում է անդրադառնալ Հայաստանում հարկային օրենսդրության զարգացման պատմությանը:
- 2019 թվականին կառավարությունը հաստատեց մի շարք բարեփոխումներ, որոնք ուղղված էին հարկային համակարգի պարզեցմանը:
- 2020-2021 թվականներին սկսեցին գործել նոր համակարգեր, որոնք հնարավորություն տվեցին ավելի արդյունավետ վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
- Այսպիսով, 2022 թվականի վերջում ընդունվեց որոշումը, որն ամրագրում է վերը նշված սկզբունքներն ու բարեփոխումները:
Դիմումի նախապատրաստման քայլերը
Դիմումի լրացումը և ներկայացումը ենթադրում է մի քանի կարևոր քայլեր:
- Հարկային պարտավորությունների հավաքագրման տվյալների մշակում: Հարկ վճարողները պետք է ապահովեն, որ բոլոր տվյալները ճշգրիտ են և համընկնում են հաշիվներին:
- Առանձնահատուկ փաստաթղթերի հավաքում: Վճարման մասին տեղեկությունները պետք է ներկայացվեն միասնական փաստաթղթի տեսքով:
Հարկային պարտավորությունների համադրման ալգորիթմ
| Քայլ | Որոնելի տվյալներ | Նիշք |
|---|---|---|
| 1 | Հարկային պարտավորության տեսակ | Մշակում |
| 2 | Վճարման ամսաթիվը | Մշակում |
| 3 | Վճարի չափը | Մշակում |
Դիմումը ներկայացնելու կարգը
Դիմումը պետք է ներկայացվի համապատասխան պետական մարմնին, հետևելով որոշման պահանջներին:
- Էլեկտրոնային ցուցակ: Դիմումն անհրաժեշտ է ներկայացնել էլեկտրոնային եղանակով, օգտագործելով համապատասխան ID քարտ կամ էլեկտրոնային ստորագրություն:
- Տվյալների վավերացում: Հարկային մարմինը պարտավոր է ստանալ և հաստատել տվյալները, որոնք ներկայացվում են դիմումի միջոցով:
Դիմման տեսակը
Դիմումի ձևը կարող է լինել տարբեր, սակայն պետք է համապատասխանել ՀՀ ՊԵԿ կողմից սահմանված ստանդարտներին:
Հնարավոր խնդիրներ և լուծումներ
Կինը կարող են դժվարություններ դիմումի մշակման կամ ներկայացման ընթացքում:
- Սխալներ տվյալներում: Այլընտրանքային միջոցներ են, որոնք կարող են կիրառվել՝ դիմումն ուղղելու համար:
- Վավերականության բացակայություն: Եթե նման խնդիրներ են առաջանում, հարկավոր է անմիջապես դիմել համապատասխան մարմին:
Հնարավոր հետևանքներ դիմումի ներկայացման դեպքում
Դիմումի ներկայացումը կարող է բերել հետևյալ արդյունքներին:
- Հարկային պարտավորությունների կատարում: Հարկ վճարողի պարտավորությունները կարող են լիովին կատարել:
- Դասակարգելիություն: Հարկ վճարողի դասակարգումը կարող է լինել դրական:
Հարկային պարտավորությունների կատարումը և ապագա քայլերը
Դիմումի մշակումը և ներկայացումը ապահովում է հարկ վճարողի՝ հարկային պարտավորությունների իրականացումը:
- Փոփոխությունների ծրագիր: Դիմումի մանրամասները կարող են փոխվել, և հարկ վճարողները պետք է հետևեն բոլոր փոփոխություններին:
- Համագործակցություն պետության հետ: Վերահսկող մարմնով հաղորդագրություններ պետք է փոխանցվեն:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված N3056 որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման գործընթացում, հանդիսանալով պարտադիր անհրաժեշտություն ֆիզիկական անձանց համար, որոնց հարկային պարտավորությունները չեն կատարվել: Հայտնի է, որ յուրաքանչյուր քայլը, որը իրականացվում է այս գործընթացում, կարող է բերել զգալի հետևանքների, ինչպիսին է հարկ վճարողի կարգավիճակի բարելավումը կամ բարձրացումը:
Դիտարկման ենթակա կարևոր պայմաններ և պահանջներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.10.2022 թվականով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3056-Ա որոշումն ունի մի շարք կարևոր պայմաններ և պահանջներ, որոնք պետք է հաշվի առնել՝ միջոցառման արդյունավետության ապահովման համար:
Նախ, հարկային պարտավորությունների գանձումն իրականացվում է բացառապես այն դեպքերում, երբ հարկային պարտավորությունները ն մնում են չկատարված, և դրանք չեն ներման ենթարկվում: Այսպիսով, հարկատուները պարտավոր են ցույց տալ փաստաթղթային ապացույցներ, որոնք կհաստատեն, որ նրանք առկա են պարտքի գանձման գործընթացում:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում առանձնացված են հատուկ դեպքեր, երբ հարկ վճարողները կարող են դիմել վաղաժամկետ վճարման կամ վճարման պայմանների փոփոխության հայտի ներկայացմանը: Դրանք, օրինակ, կարող են ներառել սոցիալական ու առողջական խնդիրներ, որոնք կարող են ազդել վճարունակության վրա:
Իրավական մեթոդներ և միջոցառումներ
Դրանից բացի, հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք իրավական մեթոդներ և միջոցառումներ, որոնք կարող են կիրառվել հարկային պարտավորությունների գանձման համար:
Առաջին հերթին, հարկային մարմինները կարող են կիրառել վարչական վարույթներ, որոնց շրջանակներում հարկային պարտավորությունները կարող են գանձվել առանց դատարանի միջամտության: Սա նշանակում է, որ հարկային մարմինը կարող է անմիջապես իրականացնել պարտքի գանձման գործընթաց, եթե ուսումնասիրված են բոլոր փաստական տվյալները:
Երկրորդ, հարկային մարմինը կարող է դիմել դատարան՝ հարկային պարտավորությունների գանձման պահանջով: Այս գործընթացը կարգավորվում է ՀՀ քաղաքացիական օրենսգրքով, և հարկատուները պետք է հետևեն դատարան ներկայացվող բոլոր անհրաժեշտ փաստաթղթերին, որոնց մեջ ներառված են նաև հարկային մարմնի կողմից ներկայացված ապացույցները:
Այսպիսով, հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես վարչական, այնպես էլ դատական ճանապարհով, որն անհրաժեշտ է հաշվի առնել յուրաքանչյուր կոնկրետ պարագայում:
Հարկային մարմինների ներգրավվածությունը և քաղաքացիների իրավունքները
Հարկային մարմիններն ունեն մեծ դերակատարություն հարկային պարտավորությունների գանձման գործընթացում: ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես գլխավոր հարկային մարմին, ապահովում է որակի վերահսկողություն և իրավաբանական աջակցություն:
Այս ընթացքում հարկ վճարող քաղաքացիներն ունեն իրավունք՝ ստանալ մանրամասն տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև տեղեկանալ, թե ինչպիսի միջոցներ են կիրառվում նրանց նկատմամբ:
Քաղաքացիները կարող են դիմել լրացուցիչ հարցերով ՀՀ ՊԵԿ հատուկ ինտերնետային պորտալում կամ օգտվել էլեկտրոնային ծառայություններից: Սա թույլ է տալիս արագ և արդյունավետ ստանալ անհրաժեշտ տեղեկություններ, ինչը կարևոր է հերթական գործընթացների համար:
Նմանատիպ գործընթացները պիտի իրականացվեն բաց ու թափանցիկ, որպեսզի քաղաքացիներն ունենան վստահություն հարկային մարմինների նկատմամբ և իմանան իրենց իրավունքների սահմանները: