Դասական կարգավորում և պատմություն
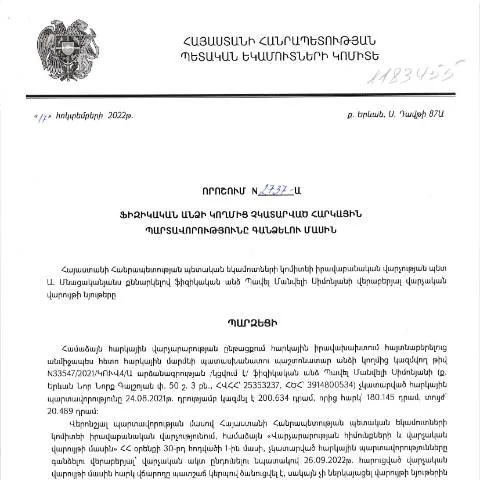
2022 թվականի հոկտեմբերի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Պավել Մանվելի Սիմոնյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2737-Ա որոշումը դարձել է կարևոր իրավական հիմք, որը կարգավորում է հարկային պարտավորությունների անտեսման հետևանքները ֆիզիկական անձանց համար։ Այս որոշման ընդունումը պայմանավորված էր հարկային համակարգի արդյունավետության բարելավման և հարկերի վճարման գործընթացի թափանցիկության ապահովման անհրաժեշտությամբ։
Ներկայումս, այս կարգավորումը ուղենիշ է հանդիսանում այն բոլոր ֆիզիկական անձանց համար, ովքեր չունեն վճարված հարկային պարտավորություններ և ցանկանում են կարգավորել իրենց վիճակը:
Ովքեր է պետք լրացնի և ներկայացնի փաստաթուղթը
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են լրացնել և ներկայացնել համապատասխան փաստաթուղթ՝ նշված որոշման հիման վրա։ Դա կարող է ընդգրկել, բայց չսահմանափակվել, հարկային պարտավորությունների չկատարումը տարբեր պատճառներով, ինչպիսիք են ֆինանսական कठिनությունները, գիտակցված անտեսումը կամ իրավական անտեղյակությունը:
Կատեգորիաներ
- Ֆիզիկական անձինք, ովքեր որոշակի ժամանակահատվածում չեն կատարել հարկային վճարումներ:
- Ֆիզիկական անձինք, ովքեր ցանկանում են ստանալ հարկային արտոնություններ:
- Հարկային պարտավորությունները չկատարած այլ անձինք, ովքեր դառնում են այս գործընթացի մասնակից:
Բովանդակություն և լրացման գործընթաց
Թիվ 2737-Ա որոշման հիմքում ընկած փաստաթուղթը ներառում է մի շարք կարևոր կետեր, որոնք պետք է լրացնել նախքան նրա ներկայացումը։
Պարտադիր ռուբրիկաներ
| Ռուբրիկա | Նկարագրություն | Նյութական |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի ամբողջական անունը | Անձնագիր/ծննդյան վկայական |
| Հարթակ | Հարկային պարտավորությունների տեսակը | Անձնական հաշվետվություն |
| Վճարման ժամկետ | Պարտքի մարումը իրականացնելու վերջնաժամկետ | Պարտավորության հաստատող փաստաթուղթ |
Լրացման խորհուրդներ
Ֆիզիկական անձինք, նախքան փաստաթուղթը լրացնելը, պետք է ուշադիր ծանոթանան բոլոր պահանջներին։ Գնալով գրանցված օրենքների և իրավական կարգավորումների շրջանակներում, կարևոր է ապահովել տվյալների ճիշտ լրացում։
- Լրացրեք անվան և ազգանվան համապատասխան դաշտերը՝ համոզվելով, որ դրանք համապատասխանում են փաստաթղթում նշված տվյալներին։
- Չմոռանաք նշել հարկային պարտավորությունների տեսակները, որոնք չես կատարել։
- Վճարման ժամկետները պետք է համընկնում են համապատասխան ապացույցների հետ։
Որտեղ ներկայացնել փաստաթուղթը
Փաստաթուղթը ներկայացվում է ՀՀ ՊԵԿ տարածքային նախկին վարչություններին։ Առանց փաստաթղթի ներկայացնելու, հարցերը չեն կարող լուծվել։
Ներկայացման գործընթացը կարող է իրականացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային կարգով՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ։
Թողարկում և հաստատում
Փաստաթուղթը ներկայացնելուց հետո, հարցը քննարկվում է համապատասխան մարմնի կողմից։ Սա կարող է տևել մինչև 30 օր։ Եթե հաստատման գործընթացը հաջողված է, մասնակիցը ստանում է հաստատող փաստաթուղթ, որը ակնհայտացնում է, որ իրենց հարկային պարտավորությունները կարգավորվել են:
Ժամանակացույց և հաջորդ քայլերը
Հետագա քայլերը կախված են լրացված փաստաթղթի ընդունելությունից և կատարվելակերպից:
Ժամանակացույց
- Փաստաթուղթը ներկայացվում է 2023 թվականի մարտի 1-ից մինչև ապրիլի 1 ընկած ժամանակահատվածում։
- Հաստատման գործընթացը տևում է մինչև մայիսի 1։
- Եթե ներկայացված փաստաթուղթը մերժվի, կարող է իրականացվել գանգատ՝ պետական մարմնի կողմից:
Մի քանի կարևոր հանգամանքներ
Փաստաթղթի բովանդակության և ներկայացման գործընթացի վերաբերյալ կարևոր հանգամանքները կարող են տարբեր լինել՝ կախված մասնակից հանդիսացող ֆիզիկական անձի իրավիճակից:
Այս հանգամանքները կարող են ներառել
- Ժամանակավոր կեցության իրավունք ունեցող անձինք, ովքեր պետք է ապահովեն համապատասխան փաստաթղթերի լրացնելը:
- Մինորների համար ընթացակարգը կարող է փոխվել՝ կապված ծնողների կամ իրավասու անձանց ներկայության պահանջով, երբ փաստաթղթերը ներկայացվում են:
- Ամուսինների կամ ընտանիքների անդամների հարկային պարտավորությունները՝ կարող են համարվել միասնական:
Հանրային և մասնավոր կազմակերպությունների մասնակցությունը
Նմանատիպ քննարկումները կարող են ընդգրկել նաև կազմակերպություններ, որոնք պարտավոր են հարկային վճարումներ կատարել՝ հիմնվելով իրենց գործունեության վայեցումին:
Վերջնական կարծիքներ
Պետք է նկատի ունենալ, որ յուրաքանչյուր դեպք անհատական է և կարող է ունենալ իր առանձնահատկությունները: Ֆիզիկական անձանց, ովքեր հյուրերի կարգավիճակով կամ այլ կարգավիճակով ապրում են Հայաստանում, պետք է ուշադիր լինել լրացման և ներկայացման փուլում:
Հարկային պարտավորությունները կարևորվում են յուրաքանչյուր անհատի համար, ուստի անհրաժեշտ է ժամանակին կարգավորել դրանք՝ իրավական խնդիրներից խուսափելու համար:
Հարկային պարտավորությունների ուժը և կիրառությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2737-Ա որոշումը ներկայացնում է հարկային պարտավորությունների կատարման կարգը, որն ունի առանձին կարևորագույն դրույթներ, որոնք վերաբերում են հարկ վճարող ֆիզիկական անձանց:
Ըստ այս որոշման, հարկային պարտավորությունները բավականին մանրամասնորեն ուսումնասիրվում են, և ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են խստացված վարչական պատասխանատվության: Այդ իսկ պատճառով, կարևոր է, որպեսզի հարկ վճարողները լինեն տեղեկացված իրենց պարտավորությունների մասին և ժամանակին կատարեն անհրաժեշտ վճարումները:
Հարկային պարտավորությունների ուժի կիրառման ժամկետը սահմանվում է օրենքով և այն ընկած է՝ տարեկան հաշվարկման նախագծից հետո: Այսինքն, հարկային պարտավորությունները պետք է կատարվեն մինչև յուրաքանչյուր տարվա մարտի 31-ը, իսկ որոշումը վերապահում է համապատասխան ընթացակարգերի և միջոցների կիրառում:
Իրավաբանական փաստաթղթերի ներկայացման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է որոշման իրավական կարգավորումների իրականացման համար: Շատ հաճախ հարկային պարտավորությունների գանձումն իսկական մարտահրավեր է ներկայացնում, ինչը պահանջում է իրավաբանական փաստաթղթերի ճիշտ և ժամանակին ներկայացում:
Դրա համար հարկ վճարողները պետք է ներկայացնեն հատուկ ձևաթղթեր, որոնք նախատեսված են այս գործընթացի համար: Օրինակ, հարկ վճարողների համար մշակվում են «Դիմում» ձևաթուղթ, որն օգտագործվում է վարչական վեճերը լուծելու ընթացքում:
Այս փաստաթղթերը պետք է համապատասխանեն ՀՀ օրենսդրությանը և ներառեն անհրաժեշտ տեղեկությունները, ինչպիսիք են՝ հարկային պարտավորությունների տեսակը, գումարը, որի հիման վրա է իրականացվում գանձումը, և այլ անհրաժեշտ տվյալներ:
Հարկ վճարողները կարող են դիմել նաև էլեկտրոնային ծառայությունների միջոցով, ինչն էականորեն պարզեցնում է գործընթացը: Էլեկտրոնային դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ անհրաժեշտ է ապահովել էլեկտրոնային ստորագրության և նույնականացման հաշվեկշռի (ID card) օգտագործումը:
Հարկային պարտավորությունների գանձման հետ կապված վարչական հետազոտությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2737-Ա որոշման շրջանակում, ՀՀ ՊԵԿ-ն իրականացնում է մանրամասն հետազոտություններ հարկ վճարողների նկատմամբ, որոնք հարցնում են այդ պարտավորությունների կատարման վիճակը:
Այս հետազոտությունները ներառում են հարկ վճարողների ֆինանսական գործունեության ուսումնասիրություն, տեղեկություններ տարբեր աղբյուրներից, ինչպես նաև հարկային սպառման հետ կապված տվյալների վերլուծություն:
Հարկ վճարողների համար կարևոր է, որ նրանք լինեն պատրաստ պատասխանելու հնարավոր հարցերին և ներկայացնելու անհրաժեշտ փաստաթղթեր, որոնք հաստատում են իրենց ֆինանսական վիճակը և պարտավորությունների կատարումը:
Այս գործընթացում կարևոր է իրավաբանական խորհրդատվություն ստանալ, քանի որ հարկային պարտավորությունների գանձումը կարող է հանգեցնել վարչական ու քրեական պատասխանատվության, եթե ապացուցվի պարտավորությունների չկատարման կամ անկառուցողական միջավայրի առկայությունը:
Դիտարկումներ և առաջարկություններ
Չնայած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2737-Ա որոշման կիրառմանը, կարևոր է, որ հարկ վճարողները լինեն ակտիվ և տեղեկացված իրենց պարտավորությունների նկատմամբ:
Առաջարկվում է, որ ՀՀ ՊԵԿ-ը մշակի կրթական ծրագրեր և սեմինարներ, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային պարտավորությունների կատարման կարևորությունը և դրանց հետևանքները, եթե չեն կատարվում:
Այս ծրագրերը կարող են ներառել նաև տեղեկատվական սեսիաներ, որտեղ քաղաքացիները կունենան հնարավորություն հարցնելու իրենց անհանգստացնող հարցերը, որոնք վերաբերում են հարկային համակարգին և պարտավորություններին:
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարման գործընթացը պետք է լինի թափանցիկ և հասանելի բոլորին, և անհրաժեշտ է, որպեսզի հասարակությունը գիտակցի հարկային օրենքները և դրանց կիրառումը: