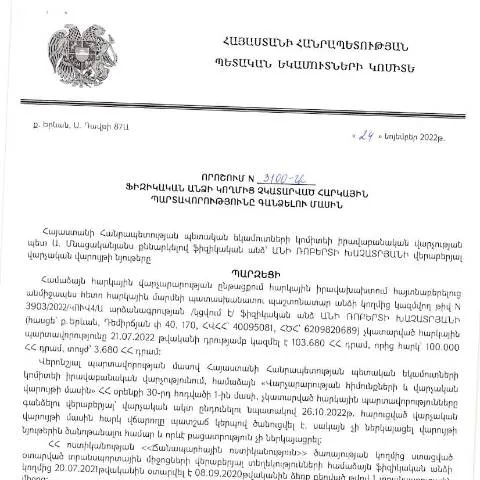
Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացի հիմքերը
24 նոյեմբերի 2022-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից տրված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (N3100-Ա) հանդիսանում է կարևորագույն մասնագիտական փաստաթուղթ, որը ներկայացնում է գործընթաց, որով պետությունը կարող է վերստեղծել հարկային պարտավորությունները, որոնք ֆիզիկական անձինք չեն կատարել:
Այս որոշման հիման վրա նշանակվում են վճարման պայմանները, ընթացակարգերը և հնարավորություն է տրվում ծանոթանալ այն զգալի ենթակետերին, որոնք կարող են ազդել յուրաքանչյուր քաղաքացու հարկային պարտավորությունների կատարելու վրա:
Ովքեր են պարտավոր ներկայացնել դիմումը
Հարկային վճարումները պարտադիր են բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Հարկային պարտավորությունների տակ ընկնում են եկամտային հարկերը, հավելյալ արժեքի հարկերը և այլ հարկատեսակներ:
Այնպիսի իրավիճակներում, երբ հարկային պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ն կարող է նրանց նկատմամբ իրականացնել հարկային գանձման գործընթաց: Այսինքն, դիմումը ներկայացնելու իրավունքը կարող են ունենալ հետևյալ խմբերը:
- Որևէ ֆիզիկական անձ, որը չունի պարտադիր հարկային վճարումներ:
- Հարկային պարտավորությունների ոչ կատարումից տուժող անձինք:
- Այն անձինք, ովքեր ենթակա են վարչական պատասխանատվության:
Դիմումի լրացման գործընթացը
Դիմումը պետք է լրացվի Ապահովագրական գյուղատնտեսության և հարկային վարչության կողմից սահմանված ձևով: Ահա ինչ առկա է դիմումի ձևում:
- Անձի տվյալներ: Հայաստանի Հանրապետության քաղաքացու անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների թիվ: Հարկային պարտավորության վերաբերյալ մանրամասն տեղեկություններ:
- Մասնագիտական գործունեության բնույթ: Հարկային պարտավորության կատարման պատճառների բացատրություն:
- Վճարման առաջարկ: Փորձելով ներկայացնել պատճառներ, որոնք կարող են ազդել վճարման ժամանակի վրա:
Դիմումը պետք է լինի որակյալ և հասկանալի: Ցանկալի է, որ այն լրացնելիս խուսափենք ինչ-որ մեկի կեսօրից կամ շատ արագ լրացնելուց, քանի որ դա կարող է հանգեցնել սխալների:
Դիմումի ներկայացման ալիքներ
Դիմումը կարող է ներկայացվել տարբեր ալիքներով:
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով՝ օգտագործելով էլեկտրոնային ստորագրություն:
- Տեսանելի: Հարկային վարչության գրասենյակում:
- Անձնական ներկայացում: Կառավարման մարմիններում:
Հարկային վարչության մատչելիության շեշտադրումը վերացնում է վարչական խոչընդոտները և սպասման ժամկետները:
Կանոնակարգման ժամանակացույցը
Դիմումն ներկայացնելու համար սահմանված են հետևյալ ժամկետները:
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 30 օր |
| Պատասխան ստանալ | 15 օր |
| Ամբողջական վճարում | 30 օր |
Վերը նշված ժամկետները կարող են փոփոխվել, սակայն նշված են որպես ընդհանուր ուղեցույց:
Ի՞նչ պետք է անել սխալների դեպքում
Եթե դիմումը մերժվել է կամ առկա են որևէ սխալներ, ապա հարկավոր է հետևել հետևյալ քայլերին:
- Դիմումի մերժման պատճառները պարզել:
- Նոր դիմում պատրաստել, ուղղելով սխալները:
- Կարևոր կապի տվյալները պահպանել, որպեսզի հետագա խնդիրներ չլինեն:
Եթե՝ վճարման պահանջները չեն կատարվում, և առկա են այլ խնդիրներ, կարող եք դիմել իրավաբանական խորհրդատվության:
Ի՞նչ հետևանքներ կարող են լինել
Այս գործընթացի ընթացքում քաղաքացիները ունեն ծավալվող իրավունքներ, սակայն նաև պարտավորվածություններ:
- Հարկային պարտավորությունների կատարում: Ովքեր չեն կատարում պայմանները, ենթարկվում են վարչական պատասխանատվության:
- Վճարման պայմաններ: Դիմումները մերժելի են, եթե նրանք չեն լրացվել ներկայացված պահանջներին:
Հատկապես կարևոր է, որ քաղաքացիները հետևեն ընթացակարգերին, որպեսզի խուսափեն իրավաբանական հետևանքներից:
Համակարգն ու իրավական կարգավորումները
Այս որոշումը հիմնված է վարչական գործընթացների մասին ՀՀ օրենքների շրջանակներում, որի առաջարկները մշակվել են օրենքի խստությամբ:
Ներկայումս, հարկային պարտավորությունների գանձումը համակարգված է և թույլ է տալիս կառավարությանը հետևել հարկային պարտավորությունների կատարմանը:
Դիմումի գործընթացի ժամանակագրությունը
Դիմման գործընթացը սկսվում է դիմումը ներկայացնելուց:
Հաջորդ փուլը գործողությունների իրականացումն է, որն օգնում է կառավարությանը հասկանալ, թե ինչպիսի պայմանների տակ են քաղաքացիները գտնվում:
Որպես վերջնական փուլ, կառավարությունը ընդունում է որոշումը՝ հիմնվելով քաղաքացիների ներկայացրած փաստաթղթերի վրա:
Այս ընթացակարգը կարևոր է, քանի որ տվյալները կօգնեն կառավարությանը հետևել հարկային պարտավորությունների կատարմանը:
Հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 24.11.2022 թվականին կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3100-Ա որոշումը նախատեսում է այնպիսի իրավական հիմքեր, որոնք դնում են հանդիսավոր պարտավորություններ ֆիզիկական անձանց վրա: Այս որոշման հիման վրա, հարկային կառավարման մարմինները ունեն իրավունք գանձել ժամանակին չկատարված հարկերը, որոնք կարող են ունենալ նկատելի ազդեցություն անձի ֆինանսական վիճակի վրա:
Հարկային պարտավորությունների կատարման գործընթացը ստորաբաժանվում է մի քանի փուլերի. նախ՝ հարկային մարմինը տեղեկացնում է ֆիզիկական անձին իր պարտավորությունների մասին, ապա, եթե անհրաժեշտ կլինի, կարող են կիրառվել նաև հարկային պարտավորությունների նկատմամբ վարչական պատիժ: Հարկադիր գանձման գործընթացը կարող է առաջացնել ինչ-որ սահմանափակումներ անձի ֆինանսական ակտիվների նկատմամբ, ուստի հերթականության պահպանումը հարկային վճարումների կատարողականում չափազանց կարևոր է:
Պայմաններ և բացառություններ հարկային պարտավորությունների գանձման գործում
Շրջանառվող որոշման մեջ նշված են նաև մի շարք պայմաններ և բացառություններ, որոնք կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի վրա: Այսպիսով, եթե ֆիզիկական անձը կարող է ապացուցել, որ իր հարկային պարտավորությունները չկատարվել են ուժ Force majeure հանգամանքների պատճառով, ապա նա կարող է դիմել հարկային մարմնին՝ հարկերի գանձման գործընթացը դադարեցնելու կամ հետաձգելու խնդրանքով:
Նման դեպքերում, հարկային մարմինների կողմից կարող են իրականացվել լրացուցիչ ուսումնասիրություններ, որոնք հիմնվում են տվյալ անձի ֆինանսական վիճակի և փաստական հանգամանքների վերլուծության վրա: Բացի այդ, անհրաժեշտ է նշել, որ որոշ հարկային պարտավորություններ կարող են ենթարկվել նաև հնության ժամկետին, ինչը նշանակում է, որ որոշակի ժամկետ անցնելուց հետո չկատարած պարտավորություններն այլևս չեն կարող գանձվել:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը վերջին տարիներին անցնում է թվայնացման փուլ՝ ընդլայնելով էլեկտրոնային ծառայությունների մատուցումը: Հարկային մարմինները խրախուսում են քաղաքացիներին կիրառել էլեկտրոնային ծառայությունները, որոնք ապահովում են ավելի արագ, արդյունավետ և թափանցիկ գործընթաց:
Ֆիզիկական անձինք կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունը և անձնական համարը (ID)՝ կատարելու հարկային վճարումները online տեսքով: Սա թույլ է տալիս նվազեցնել վտանգները, որոնք կապված են փաստաթղթերի ֆիզիկական ներկայացման և սպասման ժամկետների հետ: Հարկային մարմինները նաև տրամադրում են QR կոդեր, որոնք հեշտացնում են փաստաթղթերի վավերացումը և հետևողականությունը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը դառնում է ավելի հասանելի և պարզ, ինչը նպաստում է հարկային մշակույթի զարգացմանը Հայաստանում: