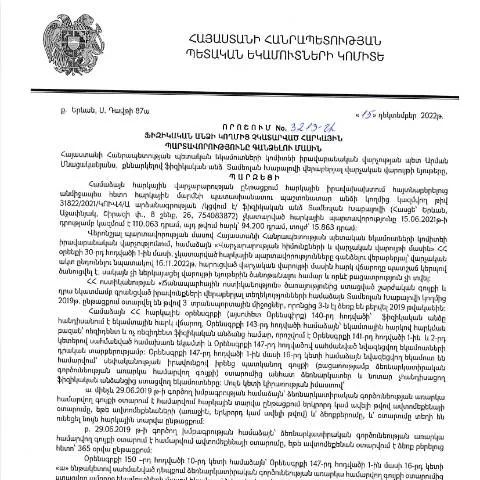
Տրամադրության գործառույթներ և նշանակություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3213-Ա որոշումը վերաբերում է հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը կարևոր է ոչ միայն պետական բյուջեի եկամուտների ապահովման, այլև հարկ վճարողների իրավունքների պաշտպանման տեսանկյունից:
Նպատակ և սպասումներ
Այս որոշմամբ հաստատվում են այն պայմանները, որոնցում պետական մարմինները կարող են հարկային պարտավորություններ գանձել: Այն սահմանում է նաև, թե ինչ քայլեր պետք է ձեռնարկվեն հարկ վճարողների կողմից, եթե նրանք չեն կատարել իրենց հարկային պարտավորություններն:
Ովքե՞ր են կարողանում դիմել
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դիմումը կարող է ներկայացվել նաև նրանց կողմից, ովքեր ցանկանում են ստանալ լրացուցիչ տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի հետևյալ քայլերով:
- Հավաքել անհրաժեշտ տեղեկությունները՝ հարկային պարտավորությունների մասին:
- Լրացնել համապատասխան ձևաթուղթ, որը կարող եք ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ստուգել, որ բոլոր տվյալները ճիշտ են, և որ բոլոր պահանջվող կետերը լրացված են:
Անհրաժեշտ տեղեկություններ
- Անուն, ազգանուն, ծննդյան ամսաթիվ;
- Ազգային նույնականացման համար;
- Հարկային պարտավորության տեսակը և չափը;
- Ձերբակալման և վճարման ժամկետները:
Դիմումը հանձնման գործընթացը
Դիմումը կարող է ներկայացվել إلكترոնային եղանակով ՀՀ ՊԵԿ կայքի կամ համապատասխան կառույցի միջոցով: Ստույգ ամսաթիվը, երբ դիմումը պետք է հանձնվի, կարող է փոխվել, սակայն կարևոր է տեղյակ լինել, որ ուշացման դեպքում կարող են կիրառվել պատիժներ:
Ինչպես վերահսկել դիմումների կարգավիճակը
Դիմումները կարող եք վերահսկել ՀՀ ՊԵԿ կայքում: Այնտեղ կարող եք մուտք գործել ձեր անձնական պրոֆիլ և ստանալ տեղեկատվություն այն մասին, թե արդյոք ձեր դիմումը ընդունվել է:
Մասնավոր դեպքեր և բացառություններ
Եթե դուք օտարերկրյա քաղաքացի կամ ունեք հատուկ կարգավիճակ (օրինակ, երեխայի խնամակալ), դիմումը կարող է տարբերակվել: Սա հատկապես վերաբերում է այն անձանց, ովքեր չեն կարող ինքնուրույն լրացնել դիմումը հեղինակի բացակայության պատճառով:
Դիմորդների կատեգորիաները
| Դիմողի կարգավիճակը | Հնարավորության մանրամասները |
|---|---|
| Ֆիզիկական անձ | Լրացուցիչ տեղեկության անհրաժեշտություն՝ հարկային պարտավորությունների մասին: |
| Օտարերկրյա քաղաքացի | Երևան, կամ համապատասխան վարչություն: |
| Խնամակալ | Իրականացնել լրացման գործընթացը երեխայի անունից: |
Այլ ընթացակարգեր և գործողություններ
Եթե դիմումը մերժվում է, ապա հարկավոր է իրականացնել լրացուցիչ քայլեր, որպեսզի հնարավոր լինի վերականգնել դիմումը: Դա կարող է ներառել լրացուցիչ փաստաթղթերի ներկայացում կամ դիմումի վերանայում:
Հակառակորդի դեպքում դիմելու գործընթացը
Եթե դիմումը մերժվում է, դիմորդը կարող է լրացնել համապատասխան ձևաթուղթ՝ դիմելով բարձրագույն մարմնին, որը կարող է վերանայել դիմումը:
Օդային ժամանակահատվածը
Նշված որոշումը ուժի մեջ է մտնում հրապարակվելու պահից: Ստուգեք ձեր դիմումի կարգավիճակը համարժեք ժամկետներում, որպեսզի ապահովեք, որ հարցերը լուծվեն ժամանակին:
Աջակցություն և լրացուցիչ տեղեկություններ
Նախքան դիմումը ներկայացնելը, կարող եք դիմել համապատասխան կառույցներին՝ հարցեր ուղարկելով կամ այցելելով իրենց գրասենյակները: Նրանք bereit են տրամադրել ձեզ անհրաժեշտ աջակցությունը:
Պատասխանատվություն և իրավունքներ
Դիմորդները իրավունք ունեն ստանալ տեղեկություններ իրենց դիմումների մասին, ինչպես նաև իրավունք ունեն պաշտպանելու իրենց շահերը՝ առկա իրավական հիմքերի շրջանակներում:
Իրավական հիմքերը
Օրենսդրական ակտերը, որոնք կարգավորում են այս գործընթացը, ներառում են ՀՀ հարկային օրենսդրությունը և վարչական գործընթացների վերաբերյալ օրենքները:
Հարկային պարտավորությունների վերականգնումը
Որոշումը հնարավորություն է տալիս հարկ վճարողներին վերականգնել իրենց հարկային պարտավորությունները՝ հետևելով բոլոր անհրաժեշտ գործընթացներին:
Վերականգնման գործընթացը
- Պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը;
- Իրականացնել վճարումները ըստ սահմանված ժամկետների;
- Հետևել վարչական մարմնի ցուցումները:
Դիմումները և ընթացակարգերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3213-Ա որոշումը նախատեսում է մի շարք կարևոր տեղեկություններ և ընթացակարգեր, որոնք պետք է հաշվի առնել հարկային պարտավորությունների գանձման գործընթացի ընթացքում:
Առաջին հերթին, հարկատուները, ովքեր ունեն չկատարված հարկային պարտավորություններ, պետք է ներկայացնեն համապատասխան դիմում՝ խնդրելով հարկային պարտավորությունների գանձումից ազատելու կամ վճարման ենթակա ժամկետների երկարաձգման վերաբերյալ: Դիմումն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ տարածքային բաժին, որտեղ հարկատուն գրանցված է:
Դիմումի ներկայացման դեպքում հարկատուն պետք է ապահովի իր գրանցման տվյալների ճշտությունը, ինչը կարող է իրականացվել էլեկտրոնային ձևով՝ օգտագործելով մուտքային ID քարտ կամ էլեկտրոնային ստորագրություն: Դիմումն պետք է ներառի նաև հարկային պարտավորությունների մանրամասն տեղեկություններ՝ դրանց գումարները, ժամկետները և առկա հիմնավորումները:
Եթե հարկատուն մերժում է ստանում, ապա նա կարող է ներկայացնել اعتراض՝ հիմք ընդունելով որոշման անհամապատասխանությունները կամ վարկանիշային հարցերի լուծումը:
Հարկային պարտավորությունների գանձման ազդեցությունը ընկերությունների գործունեության վրա
Հարկային պարտավորությունների գանձումը կարող է էական ազդեցություն ունենալ որպես ֆիզիկական, այնպես էլ իրավաբանական անձանց գործունեության վրա: Կան բազմաթիվ գործոններ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարումը, ինչպիսիք են ֆինանսական դժվարությունները, մրցակցային միջավայրի փոփոխությունները, կամ ոլորտային օրենսդրության փոփոխությունները:
Երբ ընկերությունները չեն կատարում իրենց հարկային պարտավորությունները, դա կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլ նաև խոչընդոտների բիզնեսի ընդլայնման կամ զարգացման համար: Նմանատիպ իրավիճակներում, ընկերությունները պետք է ակտիվորեն համագործակցեն ՀՀ ՊԵԿ հետ՝ փորձում գտնել լուծումներ և հնարավորություններ հարկային պարտավորությունների կատարումը հեշտացնելու համար:
Բացի այդ, հարկային պարտավորությունների գանձումից խուսափելու համար, ընկերությունները պետք է ներդրումներ կատարեն հաշվապահական և իրավաբանական ծառայություններում՝ իրենց հարկային պարտավորությունների ճիշտ և ժամանակին կատարումը ապահովելու համար:
Գործընթացի կառավարման արդիականացման հնարավորությունները
ՀՀ ՊԵԿ-ը մշտապես աշխատանքներ է կատարում հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը բարձրացնելու և հարկ վճարողների համար ավելի հարմարավետ պայմաններ ստեղծելու ուղղությամբ: Ներկայումս համակարգի արդիականացման շրջանակներում իրականացվում են մի շարք կարևոր բարեփոխումներ:
Ամենից առաջ, հարկ վճարողների համար անցկացվող թիրախային դասընթացները և տեղեկատվական միջոցառումները կարող են զգալիորեն բարձրացնել հարկային գիտակցությունը: ՀՀ ՊԵԿ-ը հրավիրում է բոլոր շահառուներին մասնակցել այս միջոցառումներին՝ լուծելով իրենց հարցերը և ստանալով անհրաժեշտ տեղեկություններ:
Բացի այդ, էլեկտրոնային ծառայությունների զարգացումը՝ որպես հարցումների կառավարման և հարկային պարտավորությունների կատարումը հեշտացնելու գործիք, կարող է օգնել հարկ վճարողներին կատարել իրենց պարտավորությունները ավելի արագ և արդյունավետ:
Նմանապես, հարկային համակարգի մշտական նորարարությունները, ինչպիսիք են QR կոդերի կիրառումը հարկային փաստաթղթերում, նպաստում են գործընթացի թափանցիկությանը և նվազեցնում են մանուալ աշխատանքները: