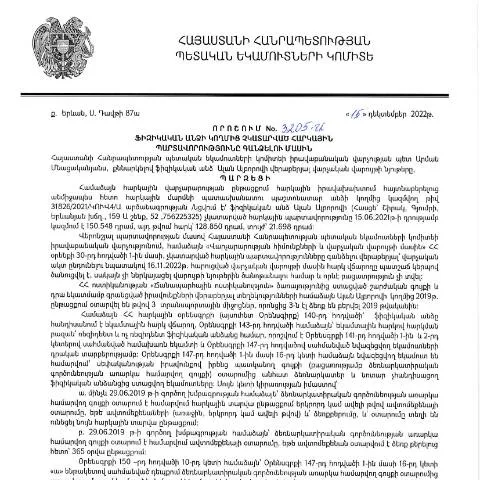
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշում N3205
2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3205-Ա որոշումն առանձնակի կարևորություն ունի հարկային վարչարարություն իրականացնելու համար: Այս որոշումը վերաբերում է այնպիսի անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և այն սահմանում է, թե ինչպես պետք է վարչական մարմինները և քաղաքացիները մոտենան այդ հարցերին:
Օգտագործման ժամկետները և ընթացքը
Դեկտեմբերի 15-ից մինչև 2023 թվականի վերջ
Նոր որոշումն ուժի մեջ է մտնում 2023 թվականի հունվարի 1-ից և գործող կլինի մինչև 2023 թվականի դեկտեմբերի 31-ը: Այս ժամանակաշրջանում ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել համապատասխան մարմիններին՝ դիմում ներկայացնելով:
Հետագա քայլեր
Դիմում ներկայացնելուց հետո, հարկային մարմինները պարտավոր են համապատասխան միջոցառումներ ձեռնարկել՝ հարկային պարտավորությունների կատարումը ապահովելու համար: Այս միջոցառումները կարող են ներառել հարկային հայտարարագրերի պատրաստում, հարկային պարտավորությունների գնահատում և անհրաժեշտության դեպքում՝ վարչական պատասխանատվության կիրառումը:
Հատուկ դեպքեր և բացառություններ
Արտասահմանյան քաղաքացիներ
Արտասահմանյան քաղաքացիների համար այս որոշումը նաև վերաբերում է նրանց աշխատանքին և հարկային պարտավորություններին Հայաստանում: Նրանք պետք է ունենան համապատասխան փաստաթղթեր, որոնք կհաստատեն իրենց աշխատանքային գործունեությունը:
Մեծահասակները և անչափահասները
Դիմելու գործընթացին կարող են մասնակցել նաև անչափահասները, սակայն նրանց կողմից ներկայացվող փաստաթղթերը պետք է լինեն ծնողների կամ guardians-ի կողմից հաստատված:
Պատրաստում և ներկայացվող փաստաթղթեր
Պատրաստման գործընթաց
Հարկային պարտավորությունների կապակցությամբ ներկայացվելիք փաստաթղթերը պետք է ապահովեն, որ բոլոր հարկային հայտարարագրերը լրացված են ու համապատասխան են ներկայացվող տվյալներին:
Պաշտոնական փաստաթղթերի ցանկ
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարագիր | Հարկային պարտավորությունների չափը ճշտելու համար |
| Ծնողական թույլատվություն | Անչափահասի համար |
| Արտասահմանյան անձի փաստաթուղթ | Արտասահմանցի խնդրողի ինքնությունը հաստատելու համար |
Ամաձայնություն և փաստաթղթերի ստուգում
ՀՀ ՊԵԿ-ը պարտավոր է ստուգել ներկայացված փաստաթղթերը: Եթե փաստաթղթերում բացեր կամ սխալներ հայտնաբերվեն, քաղաքացիները կհայտնվեն պարտադիր լրացման գործընթացում:
Վարչական մարմինների աշխատանքը
Վարչական գործընթացը
Կառավարության որոշման շրջանակներում, վարչական մարմինները պետք է հետևեն օրենքին և համապատասխանաբար դատավարական ընթացակարգին: Առաջին քայլը քաղաքացիների կողմից դիմումի ընդունումն է:
Հետադարձ կապ
Քաղաքացիները կարող են ստուգել իրենց դիմումի վիճակը տրված հիմունքներով: Դիմումի ընթացքը հնարավոր է հետևել էլեկտրոնային համակարգերի միջոցով:
Իրավունքներ և պարտավորություններ
Անձանց իրավունքները
Դիմող անձը ունի իրավունքը ստանալ պարզաբանումներ և տեղեկություններ իր դիմումի վերաբերյալ, ինչպես նաև դիմել վերադառնալիության գործընթացին:
Պարտավորությունները
Քաղաքացիները պարտավոր են հետևել ներկայացված տեղեկատվությանը և ապահովել, որ բոլոր փաստաթղթերը լիարժեք են և ճշգրիտ:
Դիմումի ներկայացման ալիքները
Էլեկտրոնային և թղթային ձևաչափ
- Էլեկտրոնային ներկայացում: Առաջարկվում է օգտագործել պետական էլեկտրոնային ծառայությունների պորտալը:
- Թղթային ներկայացում: Հնարավոր է դիմում ներկայացնել նաև անձամբ հարկային մարմնում:
Կառավարության կայք
Հայաստանում հարկային պարտավորությունների վերաբերյալ տեղեկություններին մուտք գործելու համար կարելի է այցելել ՀՀ ՊԵԿ պաշտոնական կայքին, որտեղ ամբողջական տեղեկատվություն է ներկայացված:
Հարկային պարտավորությունների կատարման ընթացքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 15.12.2022թ.-ի թիվ 3205-Ա որոշումը կարևոր փաստաթուղթ է, որն ամփոփում է ֆիզիկական անձի հարկային պարտավորությունների անգործության արդյունքում առաջացած խնդիրները: Դրա նպատակն է ապահովել հարկային պարտավորությունների կատարման արդյունավետությունը և հարկային դաշտի կարգավորումը: Այս որոշման շրջանակներում հարկ վճարողը, ով չի կատարել իր պարտավորությունները, կարող է ենթարկվել վարչական պատասխանատվության: Հարկային պարտավորությունների իրականացման գործընթացը ներառում է մի շարք քայլեր, որոնցից շատերը կարող են իրականացվել էլեկտրոնային եղանակով:
Այս գործընթացի առաջին քայլը հարկային մարմնին դիմելն է` հարկային պարտավորությունների չկատարման վերաբերյալ հայտնագործման մասին տեղեկատվություն ներկայացնելով: Դիմումի ձևանմուշը և անհրաժեշտ փաստաթղթերի ցանկը հասանելի են ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ-ին, որտեղ այն ստուգվում է համապատասխան միավորի կողմից: Եթե հարկ վճարողը խնդիրներ ունի հարկային պարտավորությունների կատարման հետ, նրա պարտավորությունն է կիրարկել օրենքով նախատեսված միջոցները:
Պաշտոնական տեղեկությունների տրամադրման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների մասին տեղեկատվության տրամադրումը դարձյալ կարևոր փուլ է: Այս գործընթացը ենթադրում է, որ ֆիզիկական անձը կարող է դիմել պաշտոնական տեղեկություններ ստանալու համար, որոնք վերաբերում են իր հարկային պարտավորությունների կատարմանը: Տեղեկությունը կարող է ներառել հարկային պարտավորությունների չափը, ժամկետները և՝ անհրաժեշտության դեպքում, կիրառվող վարչական պատիժները:
Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ ծառայությունների կենտրոն կամ օգտվել էլեկտրոնային ծառայություններից: Որպեսզի ստացվեն պաշտոնական տեղեկություններ, հարկ վճարողը պետք է ունենա ՀՀ քաղաքացու կամ էլեկտրոնային քարտի համապատասխան որակավորված ստորագրություն, ինչը թույլ է տալիս իրականացնելու անվտանգության և հավաստիության ապահովման անհրաժեշտությունն:
Մասնավորապես, հարկ վճարողները կարող են օգտվել Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի պաշտոնական կայքից` լրացնելով համապատասխան դիմումը: Տեղեկությունները տրամադրվում են սահմանված ժամկետում, իսկ պահանջվող փաստաթղթերն ու տեղեկատվությունը պետք է լինեն լրիվ և ճշգրիտ:
Խախտումների վերացման մեթոդները և ենթադրվող պատիժները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կիրառվող վարչական պատասխանատվությունն ունի մի շարք տարբերակներ, որոնք կարող են կիրառվել հարկ վճարողների նկատմամբ: Այս պատասխանատվության տակ ընկնում են ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Խախտումները կարող են լինել տարբեր չափերով, սկսած մանրակրկիտ սխալներից մինչև մեծածավալ հարկային խուսափումներ:
Երբ հարկ վճարողը հայտնվում է վարչական պատասխանատվության ենթակա, նրան կարող են կիրառվել ցանկացած տեսակի պատժամիջոցներ, որոնք սահմանված են «Հարկային օրենսդրության» շրջանակներում: Դրանք կարող են ներառել միանգամային տուգանքներ, հարկային պարտավորությունների սպասարկման ժամկետների հասցեական ավելացում կամ նույնիսկ քրեական պատասխանատվության ենթարկում, եթե խախտումները ունեն ծանր բնույթ:
Պարզապես հիշեցնենք, որ հարկ վճարողը ունի իրավունք, որպեսզի իր հարկային պարտավորությունների նկատմամբ աշխատի և ձեռք բերի խորհրդատվություն մասնագետներից, ինչպիսին են հարկային իրավաբաները, որոնք կարող են օգնել հարթելու հնարավոր խնդիրները և վերացնել խախտումները:
Ավելին, հարկ վճարողները կարող են օգտվել տարբեր անգամային միջոցներից՝ նմանօրինակ հարցերով դիմելու կամ կազմելու պահանջներ իրավապահ մարմիններին, ինչը ևս մի մեթոդ է՝ խախտումների վերացման և հարկային պարտավորությունների կատարման նպատակը: