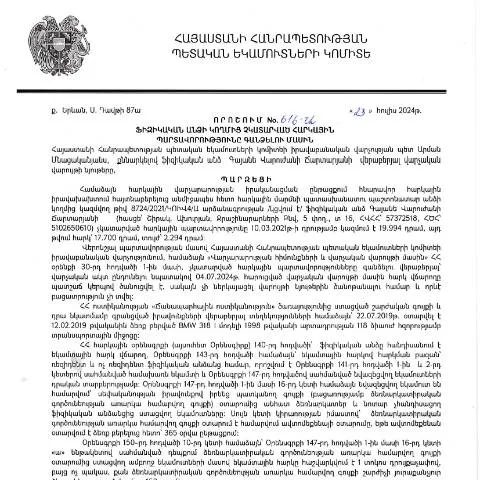
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման նշանակությունը
2024 թվականի հուլիսի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր քայլ՝ ապահովելու համար հարկային պարտավորությունների կատարումը և պետական բյուջեի համալրումը։ Այս որոշման շնորհիվ պետությունը կարող է ավելի արդյունավետ կերպով կառավարել հարկային պարտավորությունները՝ պահպանելով իրավական կարգի և արդարադատության սկզբունքները։
Ովքե՞ր են պարտավորություններն իրականացնողները
Այս որոշման շրջանակներում հարկային պարտավորությունները վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն չկատարել են դրանք։ Սա կարող է լինել ինչպես քաղաքացիների, այնպես էլ տարբեր կազմակերպությունների աշխատակիցների համար, որոնց հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետներում։
Ստեղծված իրավիճակները
- Վերջնաժամկետների խախտում: Հարկատուները կարող են չկատարել իրենց պարտավորությունները բուռն տնտեսական իրավիճակների կամ անհամապատասխան ֆինանսական միջոցների պատճառով։
- Անկախության իրականացման ժամանակահատված: Մինչև 2024 թվականի օգոստոսի 15-ը, բոլոր պարտավորությունները պետք է լուծվեին, որպեսզի այդ հատվածը հաշվարկվում է նախկինում կատարված պարտքերի նկատմամբ։
Փուլային գործընթացի մասին
Այս գործընթացը բաղկացած է մի շարք կարգապահական քայլերից, որոնք պետք է իրականացվեն՝ ապահովելու համար որոշման արդյունավետությունը։ Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է նախաքննիչ մարմնի կողմից, որը սովորաբար այստեղ է ՀՀ ՊԵԿ-ը։
Հարկային պարտավորությունների գանձման քայլերը
- Հարկային պարտավորության ճանաչում: Յուրաքանչյուր ֆիզիկական անձ, ով ճանաչվում է պարտապան, ունի իրավասու մարմնի կողմից տրվող ծանուցում։
- Ծանուցման ստացում: Ֆիզիկական անձը ստանում է ծանուցում, որտեղ նշված են նրա պարտավորությունները, գումարները և ժամկետները։
- Հարկային պարտավորության կատարում: Վերջնական ժամկետում պարտավորությունը պետք է կատարվի՝ չնայած որ բանավոր և գրավոր ձեւով դիմումներ կարող են ներկայացվել՝ փոփոխություններ կատարելու նպատակով։
Արդյունքներն ու հետևանքները
Այս որոշումը նաև ենթադրում է, որ ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հարկային գանձումների ավելացման և, ըստ անհրաժեշտության, իրավական միջոցառումների իրականացման։
Հնարավոր հետևանքները
- Կարգավորիչ միջոցառումներ: Կարելի է խնդրել հարկային մարմիններին վերանայել որոշումը և վերանայել շատ իրավիճակներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների ավելացման։
- Շարունակական պարտավորություններ: Հարկային պարտավորությունների չկատարումը կարող է οδηնել սահմանված ժամկետի լրանալուն, ինչը կպահանջի լրացուցիչ միջոցառումներ իրագործելու համար։
Դիմումն ու փաստաթղթերի նախապատրաստումը
Որպեսզի գործընթացը արդյունավետ լինի, անհրաժեշտ է պատրաստել համապատասխան փաստաթղթեր, որոնք պետք է ներկայացվեն դիմումի հետ։ Դիմումը պետք է լինի լրացված ըստ պահանջների, իսկ փաստաթղթերը` համապատասխան ձևաչափով։
Պատրաստման համար անհրաժեշտ փաստաթղթերը
| Փաստաթղթի անվանում | Նշում |
|---|---|
| Հարկային հայտարարություն | Հարկատուն պետք է ներկայացնի վերջին երեք տարիների հայտարարությունները։ |
| Տեսական հաշվարկ | Գումարային պարտավորությունների բացահայտում։ |
| Ձևակերպված դիմում | Որպեսզի հայտը ընդունվի, անհրաժեշտ է լրացնել համապատասխան փաստաթուղթ։ |
Կյանքի տարբերակներ ու բացառություններ
Որոշակի իրավիճակներում, ֆիզիկական անձիք կարող են խնդիրներ ունենալ իրենց պարտավորություններն իրականացնելու գործում, և նրանց համար նախատեսված են հատուկ օրենքներ։ Կառավարությունը ճանաչում է, որ որոշակի իրավիճակներ կարող են պահանջել լրացուցիչ աջակցություն։
Իրադրությունները, որոնք կարող են բացառություններ առաջացնել
- Արտասահմանում բնակություն: Այդ դեպքում հարկային պարտավորությունները կարող են լինել ավելի խիստ կամ փոխվել։
- Մանկավարժության իրավասությունները: Որոշակի երեխաների կամ անչափահասների համար կարող են կիրառվել հատուկ կանոններ։
- Նոր կորոնավիրուսային համավարակ: Համաճարակային իրավիճակը կարող է բերել հարկային վճարների հետաձգման կամ փոխհատուցումների հանձնարարությունների։
Նմանատիպ դեպքերի դիտարկում
Սա թույլ է տալիս վերցնել օրինակներ, որոնք կարելի է համեմատել։ Նմանատիպ դեպքերը, որոնք կարող են առաջացնել հարկային պարտավորությունների միացմանը, ենթադրում են, որ տվյալ անձը գտնվում է հարկային պարտավորությունների համակարգում, ինչը պահանջում է լրացուցիչ միջոցառումներ։
Հատուկ դեպքերի քննություն
- Եթե պարտավորությունները կատարվեն: Անհրաժեշտ է ստուգել՝ արդյոք կատարվել են բոլոր պահանջները։
- Դիմումի քննության ընթացքը: Պետք է վարել զրույցներ և քննարկումներ հարկային մարմնին ներկայացնելու համար։
Վերջնական փուլ և պետական աջակցություն
Աղբյուրների վաղխնդիր նշումներն ու երաշխիքները նպաստում են հարկային պարտավորությունների կատարումն ավելի արդյունավետ դարձնելու նպատակով։
Ինչպես կարելի է դիմել պետական աջակցություն
Հանրային ծառայությունները գործարկվում են հնարավորություն տալու, որ քաղաքացիները կարող են դիմել համապատասխան կառույցները։ Պետք է տեղեկացվել, թե որտեղից կարելի է ստանալ աջակցություն, ինչպիսին է դրանց ձևաչափը և մյուս պայմանները։
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ունի կարևոր նշանակություն պետության տնտեսական կայունության պահպանման համար, և յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի իր պարտականությունները և ճշգրիտ կերպով արձագանքի հաշվետվողականությանը։
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 616-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության այն սկզբունքների վրա, որոնք նախատեսում են հարկերի վճարման պարտավորություններն անհատների համար:
Այս գործընթացում կարևոր է հաշվի առնել՝ որտեղ են գտնվում հարկային պարտավորությունների տեղակայման տարածքները, ինչպես նաև՝ ինչպիսի փաստաթղթեր են պահանջվում գանձման գործընթացի ընթացքում։ Նախ՝ հարկային պարտավորությունները գանձելու համար պետք է ներկայացնել լրացված և ստորագրված հարկային հայտարարագիր, որի ձևը և բովանդակությունը սահմանված են ՀՀ ՊԵԿ կողմից:
Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացը չի կարող մեկնարկել, եթե ֆիզիկական անձը չի եղել տեղեկացված իր պարտավորությունների մասին։ Այս նպատակով, հարկային մարմինները պարտավոր են վարել աշխատակցի կողմից կատարած բոլոր քայլերը, որոնք ուղղված են հարկատուների ծանուցմանը, ինչը կարող է ներառել՝ հեռախոսային զանգեր, գրավոր ծանուցումներ, ինչպես նաև էլեկտրոնային հաղորդագրություններ:
Ֆիզիկական անձի իրավունքներն ու պարտականությունները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացում կարևոր է հաշվի առնել նաև ֆիզիկական անձի իրավունքները և պարտականությունները։ Ֆիզիկական անձը իրավունք ունի միջնորդություն ներկայացնել, որը կարող է ներառել՝ անհրաժեշտ փաստաթղթերի տեսություն, որոնք կստուգեն նրա ֆինանսական վիճակը և պարտավորությունների իրականացման վերաբերյալ տեղեկությունները:
Այս գործընթացի ընթացքում ֆիզիկական անձը պարտավորվում է տրամադրել ախոյան փաստաթղթեր, որոնք կարող են ներառել՝ անձնագիր, եկամտային հայտարարագրեր, եւ այլ սերտիֆիկատներ, որոնք հաստատում են անձնական տվյալները և ֆինանսական վիճակը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ոչ միայն հարկային մարմինների նախաձեռնությունները, այլ նաև ֆիզիկական անձի ակտիվ մասնակցությունը, որը կարող է խթանել կամ դանդաղեցնել գործընթացը:
Հարկային պարտավորությունների գանձման առանձնահատկությունները և մատչելի ռեսուրսները
Հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է նաև փաստը, որ ՀՀ իշխանությունները ապահովում են մի շարք ռեսուրսներ և աջակցություն հարկատուների համար։ Մասնավորապես, հնարավոր է օգտվել էլեկտրոնային ծառայություններից, որոնք նախատեսված են հարկային պարտավորությունների մասին տեղեկատվություն ստանալու համար:
ՀՀ ՊԵԿ-ը առաջարկում է մի շարք էլեկտրոնային ծառայություններ, որտեղ հարկատուներ կարող են մուտք գործել իրենց անձնական հաշվին՝ ստանալու համար տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև ներկայացնելու հարկային հայտարարագրեր և այլ անհրաժեշտ փաստաթղթեր:
Բացի այդ, հարկատուները կարող են դիմել նաև ՀՀ ՊԵԿ-ի խորհրդատվական կենտրոններին, որտեղ մասնագետները պատրաստ են պատասխանել բոլոր հարցերին և տրամադրել անհրաժեշտ տեղեկատվությունը, որը կարող է օգնել հարկային պարտավորությունների գանձման գործընթացում: