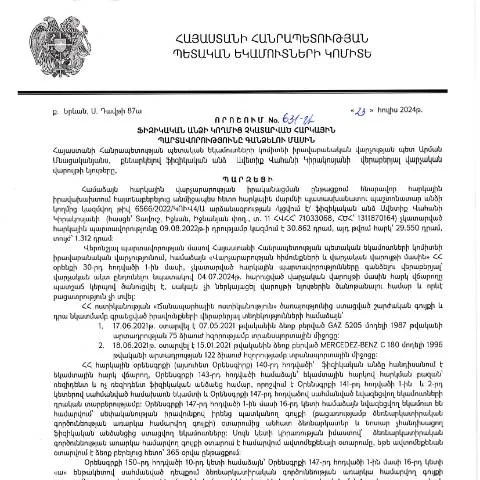
Հարկային պարտավորությունների կատարումը և դրանց նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի հուլիսի 23-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի կարևոր նշանակություն Հայաստանի Հանրապետության հարկային համակարգում։ Հարկային պարտավորությունների կատարումը քաղաքացիների և պետության միջև ձևավորված պայմանավորվածությունների հիմունքն է, որը ապահովում է պետության ֆինանսական կայունությունը և սոցիալական ծրագրերի ֆինանսավորումը։
Պայմանները և գործակիցները
Այս որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այն կարող է ներառել եկամտային հարկ, գույքային հարկ և այլ հարկատեսակներ, որոնք պարտադիր են յուրաքանչյուր քաղաքացու կողմից։ Հարկային պարտավորությունները չեն կատարվում մի քանի պատճառներով, ինչպիսիք են՝
- Առանց աշխատանքային եկամուտների
- Անհրաժեշտ փաստաթղթերի բացակայություն
- Բացառություններ կամ հաշմանդամություն
Նշանակումն ու կարգավորումները
ՀՀ ՊԵԿ-ն այս որոշմամբ նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը, ինչպես նաև սահմանել հստակ ընթացակարգեր դրանց գանձման համար։ Այս ամենը իրականացվում է ՀՀ վարչական իրավական ակտերի հիման վրա, որոնք հիմնված են ՀՀ վարչական գործընթացների օրենսդրության (HO-139-N) վրա։
Ո՞վ պետք է ներկայացնի այս փաստաթուղթ
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը իրականացնում է ՀՀ ՊԵԿ-ն։ Այսինքն, հարկային պարտավորությունները չկատարած ֆիզիկական անձինք պետք է ենթարկվեն այս որոշման:
Վերանալու գործընթացը
Եթե ֆիզիկական անձը ընդունում է, որ իր հարկային պարտավորությունները չեն կատարվել, ապա նա պետք է սկսի վերացնելու գործընթացը։ Դրա համար անհրաժեշտ է հավաստել հարկային պարտավորությունների չկատարման պատճառները, որը կարող է ներառել համապատասխան փաստաթղթերի ներկայացում։
Պրոցեսի քայլերի նկարագրություն
- Հավաքել անհրաժեշտ փաստաթղթերը (հարկային հաշվետվություններ, տեղեկանքներ և այլն)
- Վերադարձնել համապատասխան հայտը ՀՀ ՊԵԿ-ին
- Որոշման ընդունումը ՀՀ ՊԵԿ-ի կողմից
- Հարկային պարտավորությունների կատարումը կամ դրանց դիմումը
Խնդիրների դեպքում՝ ինչ անել
Եթե հնարավոր խնդիրներ առաջանան՝ ընդհուպ մինչեւ փաստաթղթի ապօրինի մերժում, քաղաքացին կարող է դիմել ՀՀ իրավաբանական վարչությանը՝ համալիր տեխնիկական աջակցություն ստանալու համար։ Դրանք կարող են լինել՝
- Թղթերի բացակայություն
- Հաստատման գործընթացի երկարաձգում
- Ֆիզիկական անձի կողմի՝ փաստաթղթի ակնարկը
Հարկային պարտավորությունների նշանակությունը
Հարկային պարտավորությունները իրականացնող ֆիզիկական անձի համար դրանք խոսուն են պարտավորությունների իմաստով, ուստի դրանց չկատարումը կարող է ունենալ անբարենպաստ հետևանքներ՝ ներառյալ ֆինանսական տուգանքներ կամ նույնիսկ վարչական պատասխանատվություն։ ՀՀ ՊԵԿ-ն այս գործընթացն իրականացնում է՝ նպատակ ունենալով ապահովել հարկային համաչափությունը:
Սխալների և բացթողումների դեպքում
Եթե մայր օրենքի կամ վարչական մշակման ընթացքում կատարվել են սխալներ, քաղաքացի կարող է դիմել վերաքննիչ գործընթացին։ Այս համատեքստում, հարկային պարտավորությունների մերժումը քաղաքացիների համար կարող է պայմանավորված լինել նաև վարչական սխալներով։
Այլ առանձնահատկություններ և բացառություններ
Այս հարցում կարևորվում է նաև այն հանգամանքը, թե ինչպես պետք է վերաբերվել արտասահմանից ժամանած ֆիզիկական անձանց, ինչպես նաև անչափահասների և հատուկ իրավիճակներում գտնվող քաղաքացիների հարկային պարտավորություններին:
Արտասահմանյան քաղաքացիների հարկային պարտավորությունները
Եթե արտասահմանցի քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները, նրանք պետք է տեղեկացված լինեն ՀՀ ՊԵԿ-ի կողմից սահմանված համապատասխան օրենսդրությունների մասին։
Անչափահասների իրավունքների և պարտավորությունների հետ կապված
Անչափահաս քաղաքացիների դեպքում հարկային պարտավորությունները կարող են առանձնահատկություններ ունենալ՝ կախված նրանց ծնողների կամ խնամակալների կողմից ստանձնած պարտավորություններից:
Վերջնական դատողություններ
ՀՀ ՊԵԿ իրավաբանական վարչության այս որոշումը կարևոր դեր է կատարում հարկային պարտավորությունների կայացման և կատարողականության հարցում։ Հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլև սոցիալական պատասխանատվություն է, որը յուրաքանչյուր քաղաքացի պետք է ընդունի:
Հայաստանի Հանրապետության հարկային պարտավորությունների կատարումը՝ իրավական մշակումների համատեքստում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 631-Ա որոշումը անդրադառնում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և այդ պարտավորությունները գանձելու մեթոդներին։ Սա կարևոր քայլ է հարկային վարչարկություների արդյունավետության բարձրացման համար, որի շրջանակներում նախատեսվում է նաև հարկային պարտավորությունների կատարումը վերահսկող նոր մեթոդաբանություն։ Օրինակ, հարկատուներին հնարավորություն կտրվի ավելի հեշտությամբ մուտք գործել իրենց հարկային ծրագրերին և ստանալ տեղեկատվություն իրենց պարտավորությունների մասին, ինչպես նաև հնարավորություն ունենալ այս ծրագրերի միջոցով իրականացնել վճարումները։
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի շարք փուլերից, որոնք հարկային օրենսդրության շրջանակներում իրականացվում են հետևյալ կերպ՝
- Հարկային պարտավորությունների պարզաբանման փուլը. Այս փուլում հարկային վարչությունը կապ է հաստատում հարկատուի հետ՝ պարզաբանելու նրա պարտավորությունները և հնարավոր խնդիրները:
- Աջակցություն տրամադրելու փուլը. Եթե հարկատուն չի կարող լրացնել իր պարտավորությունները, հարկային վարչությունը կարող է առաջարկել տարբեր աջակցության ձևեր՝ ներդնելով հարկային խորհրդատվություն:
- Դժվարությունների հաղթահարումը. Հարկային վարչությունը պետք է պաշտպանիչ մեխանիզմներ օգտագործի` հարկատուներին օգնելու համար, ովքեր կանգնած են ֆինանսական դժվարությունների առաջ:
- Վճարումների իրականացում. Վերջին փուլում հարկային վարչությունը թույլ է տալիս հարկատուի կողմից կատարած վճարումները, որոնք կարող են լինել ինչպես կանխիկ, այնպես էլ ηλεκտրոնային:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք մանրամասնորեն նշված են ՀՀ հարկային օրենսդրության մեջ։ Ամենաառաջին հետևանքը այն է, որ հարկային պարտավորությունները չկատարելու դեպքում կարող է նշանակվել տուգանք, որը կախված է պարտավորության չափից։ Բացի այդ, հարկային վարչությունը կարող է կիրառել հարկային պարտավորությունների գանձման համար հարկային միջոցներ՝ իր միջոցներով, ինչպիսիք են արգելափակումներն կամ դատական գործողությունները։
Սակայն հարկային վարչության կողմից իրականացվող գործընթացը պետք է լինի թափանցիկ և արդար, որպեսզի հարկատուները հնարավորություն ունենան պաշտպանելու իրենց իրավունքները։ Այդ նպատակով հարկային վարչությունը պարտավորվում է տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն, որպեսզի պարտավորությունները չկատարելու հետևանքները կանխելու համար հարկատուները կարողանան պատասխանատվություն ստանձնել իրենց գործողությունների համար: