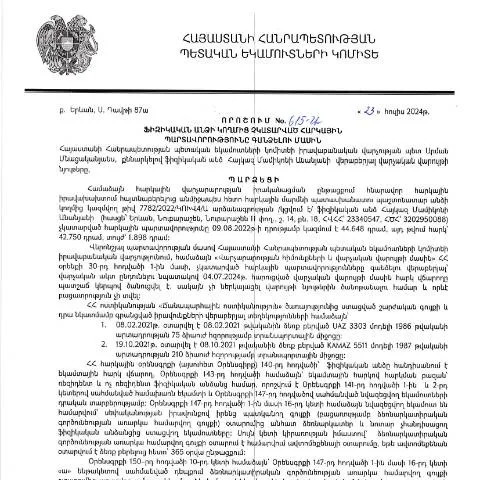
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
2024 թվականի հուլիսի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հայկազ Մամիկոնի Անանյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (615-Ա) սահմանում է կարգը, ըստ որի ֆինանսական պարտավորությունները չկատարած քաղաքացիները կարող են ենթարկվել հարկային վարկերի գանձմանը։ Այս գործընթացը պաշտոնական փաստաթղթով կարգավորվում է, որը ներկայացնում է անհրաժեշտ տեղեկություններ, ընթացակարգեր և ստուգման քայլեր:
Ովքե՞ր են վերաբերող կողմերը
Այս որոշումը վերաբերում է այն անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Ինքնին, այս ենթաբաժնում կարելի է առանձնացնել մի շարք խմբեր՝ ըստ նրանց ֆինանսական վիճակի, նախորդ պարտքերից ու այլ հանգամանքներից:
- Ֆիզիկական անձինք՝ ովքեր ունեն երկրորդային պարտավորություններ, օրինակ՝ քաղաքացի, ով չի կատարել իր հարկային վճարումները:
- Հասարակական կազմակերպություններ՝ որոնք հակված չեն եղել հարկային պարտավորություններ կատարել:
- Օգտագործողներ՝ ովքեր կարող են օգտվել տարբեր հարկային արտոնություններից:
Հարկային պարտավորությունները կարող են առաջանալ տարբեր պատճառներով, ներառյալ ֆինանսական դժվարությունների, անգործության կամ ձախողված բիզնես ծրագրերի պատճառով:
Փաստաթղթային խումբ և նախնական քայլեր
Որոշումից հետո, հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան փաստաթղթերի պատրաստմամբ։ Այդ փաստաթղթերը կարող են ներառել՝
- Հարկային պարտավորությունների մասին տեղեկանք
- Անձի նույնականացման փաստաթուղթ (օրինակ՝ անձնագիր)
- Նվազագույն 3 տարվա հարկային հաշվետվություններ
Հարկային մարմինները, իրականացնելով սկզբնական ստուգումները, կարող են պահանջել լրացուցիչ փաստաթղթեր, այդ թվում՝ եկամուտների ծագման ապացույցներ, որոնք կհաստատեն ֆիզիկական անձի ֆինանսական վիճակը:
Ինչպե՞ս է կատարվում փաստաթղթերի ներկայացումը
Կարևոր է, որ այս գործընթացը կարող է իրականացվել միայն հանրային ծառայությունների համակարգի միջոցով։ ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին ներկայացնել իրենց փաստաթղթերը՝ օգտագործելով իրենց անձնական թվային կոդերը։
Դեպոզիտային ալիքներ
| Ալիք | Պահանջվող փաստաթղթեր | Տևողություն |
|---|---|---|
| Էլեկտրոնային դիմում | Հարկային պարտավորությունների մասին տեղեկանք, նույնականացման փաստաթուղթ | 1-3 աշխատանքային օր |
| Դիմում՝ անձամբ | Հարկային պարտավորությունների մասին տեղեկանք, նույնականացման փաստաթուղթ, լրացուցիչ փաստաթղթեր | 3-5 աշխատանքային օր |
Անցնելով այս քայլերը, քաղաքացիները պետք է ուշադիր հետևեն իրենց դիմումների կարգավիճակին, որը կարելի է ստանալ էլեկտրոնային համակարգում:
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, ապա հարկային մարմինները պարտավոր են տրամադրել հիմնավորումներ։ Այս դեպքում, քաղաքացիներն ունեն հնարավորություն՝ մեկ շաբաթվա ընթացքում ներկայացնել բողոք:
Բողոքարկման գործընթացի քայլեր
- Ներկայացնել բողոքի գրություն՝ հիմնավորումները ներառելով:
- Պատրաստել փաստաթղթերի կրկնօրինակները, որոնք արդարացնում են բողոքը:
- Ուշադիր հետևել բողոքի ընթացքին, օգտագործելով էլեկտրոնային համակարգը:
Եթե բողոքը մերժվի, քաղաքացիները կարող են դիմել բարձրագույն հարկային մարմիններ՝ ստանալով ավելի բարձրագույն ընթացակարգեր:
Անհրաժեշտ փաստաթղթերը ըստ իրավիճակի
Բազմաթիվ իրավիճակներ կարող են առաջանալ, որոնց հաղթահարման համար քաղաքացիները պետք է պատրաստեն տարբեր փաստաթղթեր:
Օրինակներ
- Եթե քաղաքացին գտնվում է ֆինանսական դժվարությունների մեջ՝ անհրաժեշտ կլինի ֆինանսական վիճակի հաստատող փաստաթղթեր:
- Եթե հարցերը վերաբերում են հանրային ծառայությունների վճարումների՝ պետք է ներկայացվի վճարային փաստաթղթերը:
- Եթե քաղաքացին ունի արգելանքներ՝ պետք է տրամադրել արգելանքի վերացման փաստաթուղթ:
Այսպիսով, կարևոր է, որ քաղաքացիները նախապես գիտակցեն բոլոր պահանջները և նախապատրաստեն անհրաժեշտ փաստաթղթերը:
Պրոցեսի ավարտման ընթացակարգը
Առաջին հերթին, հարկային մարմինները պետք է ուսումնասիրեն բոլոր ներկայացված փաստաթղթերը՝ հիմնվելով օրենքի և հանրային ծառայությունների վերաբերյալ կարգավորումների:
Որոշման կայացմանը նախորդող քայլեր
- Ներկայացված փաստաթղթերի ստուգում:
- Հավաստիացման գործընթացը (QR-կոդերի օգտագործումը):
- Հարկային պարտավորությունների հաշվարկ:
Եթե այդ գործընթացները ապահովում են բոլոր պահանջներն ու իրավական հիմքերը, ապա կընդունվի համապատասխան որոշում, որը կուղարկվի քաղաքացիներին:
Հետագա քայլեր դիմումի ավարտից հետո
Երբ որոշումը կայացվի, քաղաքացիները պետք է ուշադիր հետևեն իրենց պարտավորություններին, որպեսզի չստեղծեն նոր հարկային պարտավորություններ:
- Որպեսզի ապահովվի հարկային պարտավորությունների կատարման ընթացքը, հարկ է վերահսկել վճարումները:
- Եթե հարկային մարմինները որոշել են պարտավորությունները գանձել, ապա քաղաքացիներն ունեն իրավունք՝ դիմել համապատասխան ծառայություններին:
Այսպիսով, անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված և ակտիվ՝ իրենց հարկային պարտավորությունների մասին:
Առաջին քայլեր՝ հարկային պարտավորությունների նկատմամբ պարտավորությունների կատարումը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից համապատասխան որոշման ընդունմամբ։ Այս որոշումը հանդիսանում է վարչական իրավական ակտ, որը պարտադիր է կատարել։ Բոլոր շահագրգիռ անձինք, ներառյալ հարկատուները, օրենսդրությամբ նախատեսված կարգով, պետք է ծանոթանան որոշման բովանդակությանը և գործողություններին, որոնք կկատարեն իրենց իրավունքները պաշտպանելու նպատակով։
Առաջինը, հարկատուները պետք է ստուգեն իրենց հարկային պարտավորությունների կարգավիճակը, օգտագործելով ՀՀ ՊԵԿ տրամադրած էլեկտրոնային ծառայությունները։ Համապատասխանաբար, հարկատուները կարող են մուտք գործել իրենց անձնական հաշվետվություն՝ իրենց ՀՎՀՀ-ով և էլեկտրոնային ստորագրությամբ։ Հարկային պարտավորությունների կատարումը, որքան հնարավոր է, պետք է կատարվի մինչև 2024թ. հոկտեմբերի 1-ը, որպեսզի հարկատուները չկորցնեն իրենց իրավունքները և հնարավորություն չդառնան տուգանքի առարկաներ։
Հարկային պարտավորությունների գանձման գործընթացի ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը, որը սահմանված է 615-Ա որոշման միջոցով, ներառում է մի շարք քայլեր, որոնք հարկատուները պետք է իմանան։ Առաջին հերթին, հարկային վարչությունը պետք է տեղեկացնի պարտավորության մասին՝ պաշտոնական նամակով կամ էլեկտրոնային հաղորդագրությամբ, որն ընդգրկում է պարտավորության չափը, ձևակերպման ամսաթիվը, ինչպես նաև անհրաժեշտ փաստաթղթերը, որոնք պետք է ներկայացվեն։ Այս առումով, հարկային մարմինը իր կողմից պարտավոր է ապահովել, որ հարկատուները ունենան բավարար ժամանակահատված՝ պարտավորությունները կատարելու համար։
Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա առաջանում են բոլոր անհրաժեշտ քայլերը՝ պարտադիր վճարներ, տուգանքներ և այլ վարչական միջոցներ։ Պարտավորությունների դիմաց գործողությունները, որոնք կարող են իրականացվել, ներառում են նաև վարկառու կամ գանձող կազմակերպությունների միջոցով իրականացվող պայմանագրերի կազմավորումը։ Այս գործընթացը պետք է իրականացվի ՀՀ օրենսդրության և տվյալ որոշման շրջանակներում, ինչը կարևոր է իրավական հետևանքների համար։
Իրավական պաշտպանություն և անհամաձայնությունների լուծում
Եթե հարկատուն հակառակվում է ՀՀ ՊԵԿ ընդունած որոշմանը, ապա օրենքի շրջանակներում նա կարող է դիմել համապատասխան կազմակերպություններին և դատարաններին՝ բարձրացնելու իր բողոքը։ ՀՀ վարչական իրավունքի հիման վրա, հարկատուն ունի իրավունք վճռի դեմ բողոքարկելու, ինչպես նաև ներկայացնելու իր փաստարկներն ու ապացույցները։ Այս ընթացքում կարևոր է, որ հարկատուն ուսումնասիրի իր իրավունքներն ու պարտականությունները, որպեսզի կարողանա պաշտպանել իր շահերը։
Ավելին, հարկատուները կարող են դիմել իրավաբանների կամ հարկային խորհրդատուների ծառայություններին, ովքեր կարող են աջակցել նրանց մասնագիտական դիրքորոշման ձևավորմանը և համապատասխան փաստաթղթեր կազմելուն։ Այս կերպ, հարկատուները կարող են լիարժեք պատրաստ լինել հնարավոր կորզումները կամ անարդարացի գործողությունները հակազդելու համար։ Դրանից բացի, հարկային մարմինը պարտավոր է ապահովել, որ բոլոր ընթացակարգերը կատարվեն օրենքի շրջանակներում և հարկատուները ունենան բավարար տեղեկություններ իրենց իրավունքների պահպանման մասին։