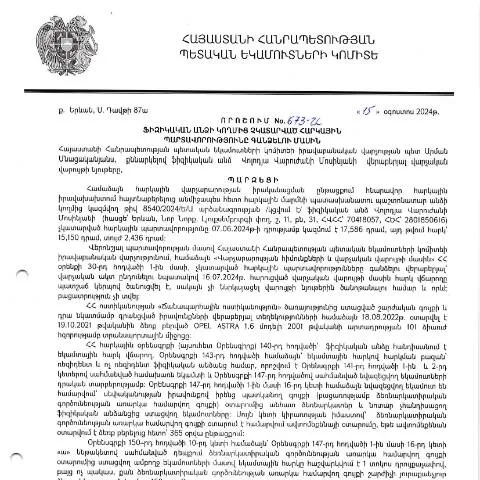
Երկրի հարկային համակարգում պարտավորությունների կատարումը
2024 թվականի օգոստոսի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 673-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում։ Այս փաստաթուղթը նախատեսում է պարտավորությունների կատարումը, որը անկասկած ազդում է ֆիզիկական անձանց հարկային իրավիճակի վրա։
Ով է պատասխանատու փաստաթուղթը լրացնելու համար
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Փաստաթղթի շնորհիվ հարկային մարմինները կարող են պարտավորությունները հավաքել, տեղեկացնել և աջակցել քաղաքացիներին:
Պարտավորությունների կատարումը՝ ընթացակարգերի շրջանակներում
Այս փաստաթուղթը գործնականում ստեղծում է հստակ մեխանիզմներ ֆիզիկական անձանց հարկային պարտավորությունների կատարումն ապահովելու համար։ Փաստաթուղթը նպատակ ունի:
- Հայտնաբերել և դասակարգել չկատարված պարտավորությունները
- Դատարաններում պահանջ ներկայացնելու գործընթացը կարգավորելու համար
- Հարկային պարտավորությունների հավաքման մեխանիզմները կատարելագործել
Ինչպես է ձևավորվում պարտավորությունների ցուցակը
Հարկային մարմինները, ուսումնասիրելով տվյալները, ձևավորում են պարտավորությունների ցուցակ, որտեղ նշվում են ոչ միայն պարտավորությունների չափերը, այլև ժամկետները, որոնց ընթացքում քաղաքացիները պետք է կատարեն այդ պարտավորությունները:
Հարկային պարտավորությունների կատարումը՝ ժամանակային շրջանակները
Հարկային պարտավորությունների կատարումը ենթադրում է հստակ ժամանակային շրջանակներ, որոնց ընթացքում քաղաքացիները պետք է կատարեն իրենց պարտավորությունները:
- Առաջին քայլ: Կառավարության որոշման հրապարակումից հետո 30 օր՝ պարտավորությունների կատարումը սկսելու համար:
- Երկրորդ քայլ: Հարկային մարմինները ունեն 60 օր՝ պարտավորությունների մասին տեղեկացնելու և հավաքելու գործընթաց սկսելու համար:
- Մասշտաբային վերահսկողություն: Պարիսի բոլոր հաշվետվությունները պետք է հանձնվեն մինչև տարվա վերջ:
Եթե քաղաքացին չի կատարում պարտավորությունները նշված ժամկետներում, օրենքի պահանջով գործում են պատժամիջոցներ:
Պարտավորությունների կատարումը և թողարկվող տեղեկությունները
Հարկային մարմինները պարտավոր են քաղաքացիներին տրամադրել տեղեկություններ իրենց պարտավորությունների վերաբերյալ:
Այս տեղեկությունները ներառում են.
- Պարտավորությունների չափը
- Պարտավորությունների կատարելու ժամկետը
- Ձեռնարկված քայլերը պարտավորությունները հավաքելու համար
Ինչու է կարևոր հետևել գործընթացին
Քաղաքացիները պետք է հենց անմիջապես հետևեն պարտավորությունների կատարման գործընթացին, քանի որ խախտումների դեպքում կարող են առաջանալ հետևյալ հետևանքները.
- Ֆինանսական տուգանքներ
- Հարկային պարտավորությունների պարտադիր կատարում
- Դատական գործընթացներ
Հարկային մարմինների գործողությունները
Հարկային մարմինները, կիրառելով այս որոշումը, նախապատրաստում են փաստաթղթեր, որոնք պարունակում են տվյալներ այն անձանց մասին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Ինչպես նաև անհրաժեշտ քայլեր են ձեռնարկվում:
- Բաժնի ձևակերպման համար՝ հարկատուների տվյալները
- Հայտարարությունների ձևը՝ պարտավորություններում փոփոխություններ կատարելու համար
- Տեղեկատվական ուղեցույցներ հարկային պարտավորությունների վերաբերյալ
Դիտարկման գործընթացի հետևում
Հարկային մարմինները պետք է մշտապես դիտարկեն, թե ինչպես են քաղաքացիները կատարում իրենց պարտավորությունները, ինչպես նաև իրականացնեն վիճակագրական հաշվետվություններ:
Այս վիճակագրություններն օգնում են կառավարությանը առավելագույնս կատարելագործել հարկային համակարգը:
Դրական և բացասական հետևանքները
Հարկային պարտավորությունների կատարումը կարող է ունենալ ինչպես դրական, այնպես էլ բացասական հետևանքներ՝ կախված այն բանից, թե քաղաքացիներն ինչպես են հետևում նրանց:
- Դրական հետևանքներ:
- Ավելի բարձր հարկային եկամուտներ պետության համար
- Պետական բյուջեի կայունությունը
- Բացասական հետևանքներ:
- Տուգանքների առաջացումը, եթե պարտավորությունները չեն կատարվում
- Դատական գործընթացների ծախսերը
Գործողություններ փաստաթուղթը լրացնելուց հետո
Հարկային մարմիններն ապահովում են, որ քաղաքացիները կարող են ստանալ անհրաժեշտ բոլոր տեղեկությունները՝ կապված իրենց պարտավորությունների հետ:
Ծառայությունները, որոնք պետք է մատուցվեն, ներառում են:
- Ուսումնասիրել պարտավորությունների կատարման վիճակը
- Աջակցություն տրամադրել քաղաքացիներին՝ հարկային պարտավորությունները կատարելու համար
- Հարկային մարմինների հետ հաղորդակցման հնարավորություն
Մանրամասները և անհրաժեշտ փաստաթղթերը
Պետական մարմինները, որոնք զբաղվում են հարկային պարտավորությունների հավաքման գործընթացով, տրամադրում են տեղեկություններ, որոնք կարող են պահանջվել քաղաքացիների կողմից:
Մասնավորապես, քաղաքացիները կարող են դիմել՝ ստանալու տվյալները, որոնք ուներ են հարկային մարմինները:
Այս տեղեկատվությունը ներառում է:
- Հարկային պարտավորությունների ցուցակ
- Կատարումների ժամկետները
- Հարկային մարմինների հետ կապի տեղեկատվություն
Հարկային համակարգի բարեփոխման հեռանկարները
Հարկային պարտավորությունների կատարումը և դրանց վերահսկումն կարևոր է պետության տնտեսական կայունության համար:
Այս փաստաթուղթը ապահովում է նաև հարկային համակարգի բարեփոխման և կատարելագործման ծրագրերը:
- Հարկային կրթության ծրագրեր, որոնք կրթում են քաղաքացիներին իրենց պարտավորությունների մասին
- Էլեկտրոնային ծառայությունների ընդլայնում՝ հարկային պարտավորությունների կատարման գործընթացը հեշտացնելու նպատակով
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 673-Ա որոշումը հանդիսանում է կարևոր քայլ դեպի արդիական և արդյունավետ հարկային համակարգ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը, որը գանձելու է ֆիզիկական անձի հարկային պարտավորությունները, հատկանշական է մի շարք առանձնահատկություններով: Նախ, հարկային պարտավորությունների գանձումը իրականացվում է համաձայն ՀՀ օրենքի և վարչական պրոցեսների մի շարք կանոնների, որոնք հիմնված են «Երկրների հարկային համակարգը» և «ՀՀ հարկային օրենսդրությունը»։ Այս գործընթացը կարող է ընդգրկել մի շարք փուլեր՝ սկսած պարտավորությունների՝ հարկային մարմիններին ներկայացման ժամկետից մինչև հարկային պարտավորությունների վճարման ժամկետների բացակայության դեպքում ուժի մեջ մտած իրավական հետևանքները:
Այսպիսի որոշման դեպքում, հարկ վճարողը պարտավոր է տրամադրել համապատասխան փաստաթղթեր, որոնք վկայում են իր ֆինանսական վիճակի մասին, որպեսզի կարողանա պաշտպանել իր իրավունքները՝ հարկային պարտավորությունները կատարելու կամ թեթևացնելու հնարավորության մասին: Եթե հարկային մարմինը գտնում է, որ պարտավորությունները չեն կատարվել, ապա սկսվում է պարտավորությունների գանձման գործընթացը, որը կարող է ներառել տարբեր միջոցներ, այդ թվում՝ հաշվի օտարում, դրամական միջոցների բռնագանձում և այլն:
Հարկային պարտավորությունների գանձման իրավական հետևանքները
Թեև ՀՀ ՊԵԿ կողմից կայացված որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթաց, հարկ վճարողներին անհրաժեշտ է հասկանալ նաև դրա իրավական հետևանքները: Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է կիրառել վարչական միջոցներ, որոնք նախատեսված են «ՀՀ վարչական իրավախախտումների վերաբերյալ օրենսգիրքը»։ Այդ միջոցները կարող են ընդգրկել վարչական տուգանքներ, հարկային պարտավորությունների բողոքարկման կարգի սահմանափակումներ և այլ իրավական հետևանքներ:
հարկային մարմնի կողմից կիրառվող միջոցները կարող են անուղղակի կերպով անդրադառնալ նաև հարկ վճարողի ֆինանսական վիճակի վրա, ինչի հետևանքով նա կարող է հայտնվել ֆինանսական դժվարություններից դուրս։ Այդ իսկ պատճառով, հարկ վճարողներին խորհուրդ է տրվում անմիջապես արձագանքել ՀՀ ՊԵԿ-ի հաղորդագրություններին և անհրաժեշտ փաստաթղթերը ներկայացնել:
Վիճակներ և բացառություններ
Առանձնակի կարևոր է նշել, որ 673-Ա որոշումներով նախատեսված հարկային պարտավորությունների գանձման գործընթացում կան տարատեսակ վիճակներ և բացառություններ: Օրինակ, որոշ դեպքերում հարկ վճարողը կարող է ապացուցել, որ պարտավորությունները չեն կատարվել պատահական հանգամանքների պատճառով, ինչպիսիք են բնական աղետները, առողջական խնդիրները կամ ընտանիքի անդամների մահը:
Այսպիսի իրավիճակներում հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ-ին և հայց ներկայացնել հարկային պարտավորությունները կատարելու կամ վճարման բեռնաթափման վերաբերյալ: Դիմումը պետք է ուղ accompany լինի համապատասխան փաստաթղթերի, որոնք ապացուցում են ներկայացված տեղեկությունները: Այսպիսով, հարկ վճարողը հնարավորություն ունի պաշտպանել իր իրավունքը՝ հարկային պարտավորությունները գանձելու գործընթացում: