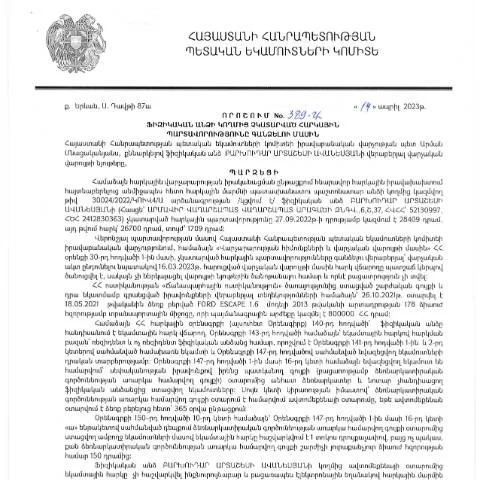
Ներկայացում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված այս որոշումը հանդիսանում է կարևոր անվտանգության միջոց, որը նպատակ ունի բարձրացնել հարկային կարգապահությունը և ապահովել պետության մոտեցումը հարկային պարտավորությունների կատարմանը: Այս փաստաթուղթը մտադիր է կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Արտաշես Ավանեսյանի նախաձեռնած այս որոշումն առաջին հերթին վերաբերում է հարկային պարտավորությունների նկատմամբ, որոնք ժամանակին չեն կատարվել:
Որոշման նշանակությունը և մշակման համարները
Այս որոշման հիմքում ընկած են մի քանի կարևոր սկզբունքները, որոնք ուղղված են հարկային վարչարարության զարգացմանը:
- Հարկային պարտավորությունների վերահսկողություն. Որոշումն ապահովում է հարկային պարտավորությունների ուշացման կամ չկատարման դեպքերի հետևանքները:
- Պետական շահերի պաշտպանություն. Հարկային պարտավորությունների չկատարման հետևանքով պետությանը պատճառվող վնասները նվազեցնելու նպատակ:
- Հարկային մշակույթի ձևավորում. Այս որոշումը նպաստում է ֆիզիկական անձանց կողմից հարկերի ժամանակին և պատշաճ կատարումը:
Իրականացման ընթացքը և ժամանակացույցը
Ինչպես է գործում՝ քայլ առ քայլ
- Դեպքի հայտնաբերում: Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքը նշվում է հարկային մարմնի կողմից:
- Հարկային պարտավորությունների գնահատում: Վարկանիշային գնահատման հիման վրա, հարկային մարմինը որոշում է, թե ինչ գործողություններ պետք է իրականացնել:
- Փաստաթղթերի ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի անհրաժեշտ փաստաթղթեր՝ պարտավորությունների կատարման մասին:
- Վերջնական որոշում: ՀՀ ՊԵԿ-ն թողարկում է վերջին որոշումը հարկային պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների որոշակիությունը
Այս որոշման շրջանակներում հարկային պարտավորություններն են այն բոլոր վճարումները, որոնք ֆիզիկական անձը պարտավոր է կատարել ըստ գործող օրենքների: Սա կարող է ներառել եկամտային հարկ, ավանդի հարկ և այլ վճարումներ:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է կիրառել համարժեք միջոցներ:
Ուժի մեջ մտնելու ժամկետը
Որոշումը ուժի մեջ է մտնում հրապարակվելու օրվանից (2023 թվականի հունիսի 15), և այն կիրառվում է հետևյալ պայմաններում:
- Ֆիզիկական անձը չի կատարել հարկային պարտավորությունները մինչև որոշման ընդունումը:
- Դրանց կատարումը խոչընդոտվում է իրավական կամ այլ պատճառներով:
Հնարավոր բողոքներ և ընթացակարգեր
Եթե ֆիզիկական անձը չի համաձայնում ընդունված որոշման հետ, նա կարող է բողոքարկել այն՝ ներկայացնելով համապատասխան փաստաթղթեր և հիմնավորվող փաստարկներ:
Բողոքարկման գործընթացը կարող է իրականացվել հետևյալ քայլերով:
- Բողոք առաքել: Ֆիզիկական անձը ներկայացնում է բողոքը ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը:
- Ընդունում: Հարկային մարմինը ստանում է բողոքը և նշում է ժամկետը՝ բողոքի քննարկման համար:
- Ֆինանսական հաշվետվություն: Բողոքի քննարկման արդյունքներ՝ որոշման մասին:
Անհրաժեշտ փաստաթղթերի ցանկը
Ֆիզիկական անձը, որը ներկայացնում է հարկային պարտավորությունների կատարումը, պետք է ապահովի հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնական փաստաթուղթ | Հաշվառման համար անհրաժեշտ անձնագիր կամ նույնականացման քարտ: |
| Հարկային հաշվետվություն | Անցած ֆինանսական տարվա հարկային պարտավորությունների հաշվետվություն: |
| Լրացուցիչ ապացույցներ | Դիմորդի ներկայացրած պարտավորությունների կատարման ապացույցներ: |
Հնարավոր սխալների և վրիպումների հետևանքները
Եթե դիմողը կամ պետական մարմինները սխալներով կամ վրիպումներով դիմում են ներկայացնում, ապա դա կարող է բերել հետևյալ հետևանքների:
- Դիմումը կարող է չքննարկվել:
- Հարկային պարտավորությունների գնահատումը կարող է լինել սխալ:
- Սխալները կարող են խոչընդոտել հարկային պարտավորությունների կատարումը:
Նման դեպքերում խորհուրդ է տրվում անհապաղ ուղղել նշված սխալները:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված այս որոշումը հանդիսանում է կարևոր միջոց, որը նպաստում է հարկային կարգապահությանը և արդյունավետ վերահսկողությանը: Ֆիզիկական անձինք, որոնք չեն կատարում իրենց հարկային պարտավորությունները, պետք է հաշվի առնեն բոլոր հնարավոր հետևանքները և համապատասխանաբար գործեն, որպեսզի չհանդիպեն խնդիրների:
Իրավաբանական վարչության վարչության կողմից իրականացվող պարտավորությունների միայնակ վճարման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 389-Ա որոշման շրջանակներում, առանձնահատուկ ուշադրություն է դարձվում ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգին: Այս որոշումը, որը վերաբերում է ոչ կատարված հարկային պարտավորությունների գանձմանը, նախատեսում է մի շարք քայլեր, որոնք պետք է ունենան ֆիզիկական անձիք իրենք:
Հարկային պարտավորությունները չկատարելու դեպքում, իրավաբանական վարչությունը իրավասու է իրականացնելու հարկային պարտավորությունների գանձման գործընթացը: Այս գործընթացի առաջին փուլը հարկատուի՝ հարկային պարտավորությունների մասին ծանուցումն է, որն իրականացվում է առանց հարկային հիմքերի նախնական ուսումնասիրության: Ծանուցումը պետք է իրականացվի գրավոր, և հարկատուն այս ծանուցմանը կարող է պատասխանել, ներկայացնելով իր հիմնավորումները:
Եթե հարկատուն չպատասխանի կամ ներկայացված հիմնավորումները չլինեն բավարար, ապա իրավաբանական վարչությունը կարող է անցնել ավելի խստացված միջոցների, ինչպիսիք են գումարային բեռնավորումները կամ պարտադիր կատարողականի գործընթացները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
ՀՀ ՊԵԿ 389-Ա որոշումը նաև ընդգծում է հարկային պարտավորությունների չկատարելու հետևանքները: Առաջին հերթին, հարկային պարտավորությունները չկատարելու դեպքում ֆիզիկական անձանց կարող են սպառնալ վարչական տուգանքներ: Այդպիսի տուգանքները կարող են նշանակվել բացի հիմնական հարկային պարտավորության հսկայական թվից:
Նմանատիպ դեպքերով, հարկատուները պետք է հաշվի առնեն, որ հարկային պարտավորությունների չկատարման հետևանքով կարող են նաև կիրառվել լրացուցիչ ֆինանսական պատասխանատվություններ: Օրինակ, իրավաբանական վարչությունը կարող է սահմանել շահույթ ու դրամարկղային պակաս, ինչը կարող է հանգեցնել ֆինանսական խնդիրների:
Ընդհանուր առմամբ, հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն ֆինանսական կորուստների, այլ նաև հանրային ծառայությունների մատչելիության նվազմանը, քանի որ հարկերն ուղղվում են պետական բյուջե:
Վերջին զարգացումները և Ապագա քայլերը
ՀՀ ՊԵԿ 389-Ա որոշման հրապարակումը 2023 թվականի հունիսի 15-ին, նաև հանդես է գալիս որպես պատասխան նոր մարտահրավերներին, որոնք առաջանում են տնտեսական իրավիճակում: Հարկային վարչությունը, որի առաջադրված նպատակն է բարելավել հարկային մշակույթը երկրի մեջ, նախատեսում է իրականացնել մի շարք միջոցառումներ, որոնք ուղղված են որպես հարկատուների կրթության և տեղեկացվածության բարձրացմանը:
Ապագայում, նախատեսվում է ներդնել նոր էլեկտրոնային համակարգեր, որոնք հնարավորություն կտան հարկատուներին ավելի հատկացնել իրենց հարկային պարտավորությունները: Այդ համակարգերի միջոցով ակնկալվում է, որ նվազեցվելու են նաև վարչական ընթացակարգերը, ինչը կնպաստի ավելի արդյունավետ և թափանցիկ տնտեսության զարգացմանը:
Այս կապակցությամբ, հարկային վարչությունը նաև նախատեսում է իրականացնել լրացուցիչ տեղեկատվական քննություններ և դասընթացներ, որոնք կօգնեն քաղաքացիներին հասկանալ իրենց իրավունքներն ու պարտականությունները հարկային ոլորտում: