Հարկային պարտավորությունների գանձման որոշման գործընթացը
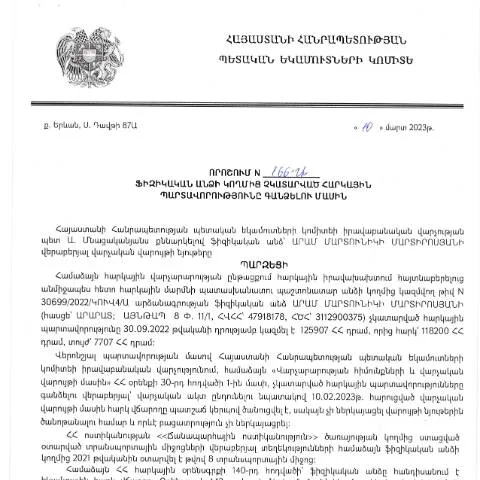
Վերջին տարիներին Հայաստանի Հանրապետությունում հարկային վարչարարությունը զգալի փոփոխությունների է ենթարկվել, ինչը վերաբերում է ինչպես նոր օրենքների ընդունմանը, այնպես էլ գործող կարգի բարելավմանը: Մասնավորապես, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է կոնկրետ մեթոդաբանություն, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման աշխատանքները:
Ո՞ւմ հարկային պարտավորությունները կարող են գանձվել
Նախքան որոշման ուժի մեջ մտնելը հարկ է հասկանալ, որ համապատասխան կարգով գանձման ենթակա են բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սա կարող է վերաբերվել ինչպես անհատ ձեռներեցներին, այնպես էլ սովորական քաղաքացիներին: Կառավարության որոշումը խստացնում է հարկային պարտավորությունների կատարումը և հստակեցնում պահանջները:
Իրավաբանական հիմքեր
- Ազգային հարկային օրենսդրություն:
- Գործող օրենքներ և կանոնակարգեր:
- Նախորդ տարիների դատական պրակտիկա:
Որոշման իրականացումը՝ քայլ առ քայլ
Ահա որոշման իրականացման գործընթացը, որը կօգնի քաղաքացիներին առաջավորել իրենց հարկային պարտավորությունները.
- Տեղեկացվածություն: Հարկային մարմինները պետք է տեղեկացնեն հարկատուներին իրենց պարտավորությունների մասին:
- Փոխադարձ կապ: Հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից, օրինակ՝ tax.am կայքում:
- Հարկային պահանջ: Եթե պարտավորությունները չեն կատարվել, հարկային մարմինները կարող են սկսել հարկային պահանջի գործընթացը:
- Դատարան: Եթե հարկատուն չի համաձայնվում պահանջների հետ, նա ունի իրավունք դիմել դատարան:
Ֆորմայի լրացման առանձնահատկությունները
Հարկային պարտավորության տվյալները ներկայացնելու համար հարկ է լրացնել համապատասխան ձև: Այս ձևը ներառում է մի շարք կարևոր կետեր, որոնց վրա պետք է ուշադրություն դարձնել:
| Հրապարակման բաժին | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Լրացրեք ամբողջական անունը: |
| Հարկային համարը | Ներդրեք ձեր հարկային_IDENTIFICATION_NUMBER-ը: |
| Դիմումի նպատակ | Ըստ տարբերակների ընտրեք հարկային պարտավորությունները: |
Գանձման գործընթացում քայլերն ու ժամանակահատվածը
Գանձման գործընթացի ամբողջական ընթացքը կարող է տևել որոշակի ժամանակ, որը կախված է տարբեր հանգամանքներից. Այսպիսով, հարկադիր ժամկետները հետևյալն են.
- Նախնական ծանուցում: 5-10 աշխատանքային օր:
- Հարկային պահանջի ներկայացում: 20 աշխատանքային օր:
- Դատարանի գործընթաց: 30-60 աշխատանքային օր:
Դիմումը՝ ուղարկելու տարբերակներ
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել տարբեր ձևերով՝ ըստ քաղաքացիների նախընտրության:
- Էլեկտրոնային համակարգ: Օգտագործելով Ձեր որակյալ էլեկտրոնային ստորագրությունը:
- Հարկային մարմնի գրասենյակ: Լիարժեք ներկայացումն անձամբ:
- Փոստային ծառայություն: Քաղաքացիները կարող են դիմել նաև համահունչ փաստաթղթերով:
Դիտարկման ընթացակարգերը՝ խնդրի դեպքում
Եթե դիմումը կամ ներկայացրած փաստաթղթերը մերժվել են, հարկավոր է գործել հետևյալ կերպ:
- Հետադարձ կապ: Խնդիրների դեպքում դիմեք հարկային մարմիններին:
- Դիմումի կրկնակի ներկայացում: Լրացրեք նոր ձև, հաշվի առնելով ստացված մեկնաբանությունները:
- Դատարան դիմելու իրավունքը: Եթե հարցը չի լուծվում, կարող եք դիմել դատարան:
Ապագայում կիրառվող ուժի ուժգնացում
Վերջերս ընդունած որոշումն ակնհայտորեն միտված է ոչ միայն հարկային պարտավորությունների կատարման հստակեցմանը, այլև՝ ապագայում նման իրավիճակների կանխմանը: Ջանքերը կենտրոնացած են հարկային մշակույթի բարձրացման, քաղաքացիների տեղեկացվածության և ակտիվ մասնակցության վրա:
Անձնական տվյալների պաշտպանություն
Հարկային տվյալների անվտանգության պահպանման համար կարևոր է, որ քաղաքացիները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին:
- Տվյալների գաղտնիություն: Պաշտպանեք ձեր անձնական տվյալները:
- Հարկային մարմինների նկատմամբ վստահություն: Հակադարձեք հարկային մարմինների հետ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը պարզեցնում է հարկային պարտավորությունների գանձման համակարգը և նպատակ է հետապնդում ավելի արդյունավետ հարկային վարչարարություն իրականացնել:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի հարկային կարգապահության պահպանման առումով։ Այս որոշման հիմքում ընկած է հարկային պարտավորությունների կատարումը, որը օրենքով սահմանված պարտականություն է յուրաքանչյուր ֆիզիկական անձի համար։ Հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք հետևանքների, որոնց մեջ են՝ վարչական տուգանքներ, տոկոսներ և այլ ֆինանսական պատասխանատվություններ։
Հարկային պարտավորությունների կատարումը պահանջում է ոչ միայն գիտակցված մոտեցում, այլև ուղիղ մասնակցություն հարկային համակարգին։ Ֆիզիկական անձինք, որոնք չեն կատարում իրենց պարտականությունները, պետք է գիտակցեն, որ նրանց նկատմամբ կարող են կիրառվել վարչական միջոցառումներ, որոնք նախատեսված են ՀՀ օրենսդրությամբ։ Այնուամենայնիվ, որոշակի դեպքերում հնարավոր են նաև մեղմացնող հանգամանքներ, որոնք կարող են հաշվի առնվել հարկային վարչության կողմից։
Ծանոթություն հարկային օրենքների փոփոխություններին
ՀՀ հարկային օրենսդրության փոփոխությունները վերջին տարիներին զգալիորեն ազդել են հարկային պարտավորությունների կատարման գործընթացի վրա։ 2025 թվականին ուժի մեջ մտած վարչական կարգերի փոփոխությունները պահանջում են, որ ֆիզիկական անձինք ավելի ուշադիր լինեն իրենց հարկային գործառնությունների նկատմամբ։ Այդ փոփոխությունները առնչվում են հարկային հաշվետվությունների ձևավորմանը, ներկայացման ժամկետներին, իսկ որոշ դեպքերում նաև վարչական տուգանքների չափերին։
Այս փոփոխությունների նպատակն է բարելավել հարկային պարտավորությունների կատարումը, նվազեցնել հարկային խախտումները և խթանել հարկադիր կարգապահությունը։ Հարկային իրավունքի ոլորտում տեղի ունեցած փոփոխություններով կառավարությունը ձգտում է նաև ավելի արդյունավետ դարձնել հարկային վարչարարությունը, ինչը պետք է ծառայեր ինչպես հարկ վճարողների, այնպես էլ պետության շահերին։ Ֆիզիկական անձինք պետք է հետևեն այս փոփոխություններին և համապատասխանաբար իրենց գործունեությունում հաշվի առնեն նոր պահանջները, որպեսզի խուսափեն իրավախախտումներից և դրանց հետևանքներից։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, իրականացվում է մի շարք քայլերով։ Նախեմուտք պետք է նշել, որ պարտավորությունների գանձման գործընթացը կարող է սկսվել այն դեպքում, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները սահմանված ժամկետներում։ Այս գործընթացը, ըստ կարգի, սկսվում է տեղեկացման գործընթացից, որը իրականացվում է պատկան մարմինների կողմից։
Հաջորդ փուլում իրականացվում է հարկ վճարողի վերաբերյալ տեղեկատվության հավաքագրում, որը կարող է ներառել ինչպես հարկային հաշվետվությունները, այնպես էլ այլ փաստաթղթեր և ապացույցներ։ Այս փուլը կարևոր նշանակություն ունի, քանի որ հարկային վարչությունը պետք է համոզվի, որ պարտավորությունները իրականապես չեն կատարվել և որ առկա են օբյեկտիվ հիմքեր։
Եթե հարկային վարչությունը հաստատում է պարտավորությունների չկատարման փաստը, ապա իրականացվում է կարգապահական գործողություններ, որոնք կարող են ներառել վարչական տուգանքների գործադրման գործընթաց։ Ֆիզիկական անձինք, ովքեր ենթարկվել են այդ գործընթացին, ունեն իրավունք ներկայացնել իրենց հակառակորդ դիրքորոշումները, ինչը կարող է հանգեցնել վարչական ակտի վերանայմանը։