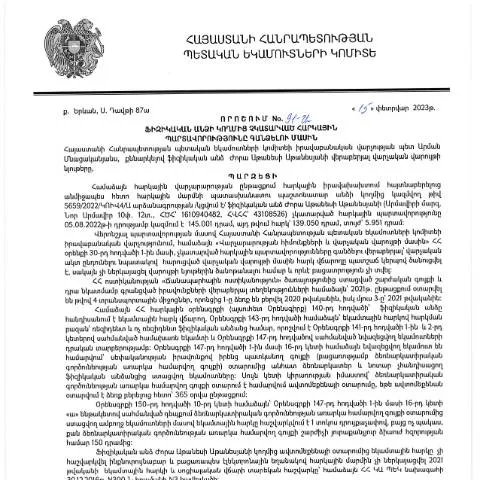
Հիմնական տեղեկություններ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի փետրվարի 15-ին ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ուղիղ ազդեցություն ունի բոլոր այն քաղաքացիների վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշումը, որը հրապարակվել է 2023 թվականի ապրիլի 19-ին, նախատեսում է իրավական մեխանիզմներ, որոնք նախատեսում են հարկային պարտավորությունների բռնագանձման գործընթացը:
Ո hvem են ենթակա որոշման կիրառմանը
Այս որոշման կիրառությունը վերաբերվում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Նշված անձինք կարող են լինել՝
- Անձինք, ովքեր չեն վճարել իրենց եկամտային հարկերը;
- Իրավաբանական անձանց բաժնետերեր, որոնք պատասխանատվություն են կրում ֆիզիկական անձանց հարկային պարտավորությունների չկատարման դեպքում;
- Ինքնուրույն զբաղված անձինք, ում հարկային պարտավորությունները չեն կատարվել:
Եվ այսպես, կարևոր է նշել, որ որոշումը կարող է կիրառվել նաև այն դեպքերում, երբ պարտավորություններն առաջացել են տարիներ առաջ:
Ի՞նչ գործողություններ պետք է ձեռնարկվեն
Հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում որոշակի քայլերով:
- ՀՀ ՊԵԿ-ը ինքնաբերաբար տեղեկացնում է այն անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Տեղեկացման հիման վրա, հարկատուները պետք է կատարեն համաձայնեցված վճարումները կամ ներկայացնեն հիմնավորումներ՝ պարտավորությունների չկատարման վերաբերյալ:
- Եթե հարկատուները չեն դիմել և չեն կատարում վճարումները, ապա հնարավոր է հարկային պարտավորությունների բռնագանձում:
Հարկային պարտավորությունների ձևակերպման կարգը
Ֆիզիկական անձինք, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները, պետք է լրացնեն հատուկ ձևաթուղթ՝ ներկայացնելով համապատասխան տեղեկություններ:
Ֆորմայի կազմը
| Ռուբրիկա | Նկարագրություն |
|---|---|
| Անուն | Ֆիզիկական անձի ամբողջական անունը |
| Հարկային համար | Հարկային նույնականացման համար (TIN) |
| Պարտավորությունների տեսակ | Թողնել նշումով, թե որ հարկային պարտավորություններն են չկատարվել |
| Հիմնավորումներ | Եթե պարտավորություններն առաջացել են իրավական պատճառներով, պետք է ներկայացնել հիմնավորումներ |
Այս գործընթացում կարևոր փաստաթղթերը
Ֆիզիկական անձինք պետք է պատրաստեն որոշակի փաստաթղթեր՝ ներկայացնելու համար:
- Հարկային հայտարարություն՝ վերջին երեք տարիների ընթացքում:
- Շրջանառության կամ եկամտի ապացուցող փաստաթղթեր՝ հարկային համակարգի կարիքների համար:
- Հիմնավորող փաստաթղթեր՝ պարտավորությունների չկատարման պատճառների վերաբերյալ:
Թեժ ժամկետները և անհրաժեշտ քայլերը
Հարկային պարտավորությունների կարգավորման գործընթացը ենթակա է ժամանակային սահմանափակումների:
Ժամկետները
Վճարումները պետք է իրականացվեն 30 օրվա ընթացքում՝ ծանուցում ստանալուց հետո: Չկատարած պարտավորությունների դեպքում, պարտավորությունները կարող են բռնագանձվել:
Հաջորդ քայլերը մերժման կամ սխալների դեպքում
Եթե հարկատուների դիմումները մերժվում են կամ հայտնաբերվում են սխալներ, ապա հարկատուները իրավունք ունեն դիմել վերաքննիչ մարմին՝ բացատրություններ ստանալու նպատակով:
Ինչ անել սխալների դեպքում
Հարկային մարմինները պարտավոր են տրամադրել գրավոր պատասխան՝ մերժման կամ սխալի հիմքերի վերաբերյալ:
Հարկային պարտավորությունների վերահսկողություն
ՀՀ ՊԵԿ-ը տվյալների ստուգման գործընթացն իրականացնում է էլեկտրոնային համակարգերի միջոցով, ինչը նշանակում է, որ հարկատուները պետք է ուշադիր լինեն իրենց տեղեկատվության ճշգրտության նկատմամբ:
Հարկային օրենքների փոփոխությունները՝ կարող են բերել նոր կանոնակարգերի, ուստի հարկատուները պետք է հետևեն օրենսդրական փոփոխություններին:
Էլեկտրոնային ծառայությունների կիրառումը
Այսօր հարկային պարտավորությունների հետ կապված մեծ մասը հնարավոր է իրականացնել էլեկտրոնային ձևով՝ օգտագործելով անձնական թվային ստորագրություն:
Ծառայությունների մատուցումը հեշտացնում է գործընթացը և նվազեցնում մարդկանց մոտեցման անհրաժեշտությունը:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 15․02․2023թ․ ընդունած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ներառում է մի շարք հիմնական դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների վճարմանը:Պետք է նշել, որ այդ կարգը նախատեսում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության: Ուղղակի և անուղղակի հարկերի չվճարումը կարող է հանգեցնել հարկային հատուկ գործընթացի սկսմանը, որը մինչ այժմ եղել է բացառապես վարչական մարմինների կողմից:
Առաջին քայլը հարկային պարտավորությունների գանձման գործընթացում հանդիսանում է պարտավորությունների հայտնաբերումն ու գնահատումը, որոնք հիմնականում կատարվում են հարկային վարչության կողմից: Վարչությունը, ամենայն հավանականությամբ, կիրառում է տվյալների ավտոմատ մշակման համակարգեր, որոնք օգնում են բացահայտել հարկային պարտավորությունները: Այս գործընթացի ավարտից հետո, հարկ վճարողներին ուղարկվում են ծանուցումներ, որտեղ նշվում են նրանց պարտավորությունները և դրանց կատարումը:
Նշված ծանուցումները կարող են ունենալ էլեկտրոնային ձևաչափ և պահանջում են, որ հարկ վճարողները կատարեն թերացումները, նախքան վարչական ակտերի կիրառումը: Եթե հավաքագրված պարտավորությունները չեն կատարվում, ապա գործընթացը կարող է դառնալ ավելի ծանր և ներառել վարչական խողովակներ, որոնք նախատեսում են հարկային պարտավորությունների դատական պահանջ:
Վարչական իրավունքի հիմնարար սկզբունքները
Ինչպես գիտենք, ՀՀ վարչական իրավունքը հիմնված է օրենքի գերակայության սկզբունքների վրա: Այս առումով հարկային պարտավորությունների գանձման գործընթացները նույնպես ենթակա են վարչական իրավունքի հիմնական սկզբունքներին, որոնք ներառում են:
- Առանց խտրականության սկզբունքը: Հարկային պարտավորությունների վերաբերյալ վարչական գործընթացները պետք է իրականացվեն բոլոր անձանց նկատմամբ՝ առանց խտրականության:
- Աբստրակտության և հրապարակայնության սկզբունքը: Որևէ գործընթաց պետք է իրականացվի բացահայտ և հասանելի, որպեսզի բոլոր ցանկացողները կարողանան տեղեկացված լինել:
- արդարության սկզբունքը: Որպեսզի պետական մարմինները կարողանան գործել ըստ օրենքի, բոլոր նիստերը և գործընթացները պետք է լինեն արդար:
Այս սկզբունքները պետք է դրսևորվեն նաև «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրականացման շրջանակներում, որպեսզի բարձրացվի վարչական պրոցեսի արդյունավետությունը:
Հարկային պարտավորությունների գանձման ապագայում սպասվող փոփոխությունները
Հարկային պարտավորությունների գանձման գործընթացում ակնկալվում են որոշ փոփոխություններ, որոնք կարող են բարելավել վարչական ընթացակարգերը և բարձրացնել քաղաքացիների մասնակցությունը: Այս փոփոխությունները կարող են ներառել:
- Էլեկտրոնային ծառայությունների ընդլայնում: Տեղեկատվական տեխնոլոգիաների զարգացումը կարող է մեծացնել էլեկտրոնային ծառայությունների մատչելիությունը, ինչի արդյունքում ֆիզիկական անձինք կարող են հեշտությամբ մուտք գործել իրենց հարկային պարտավորություններ:
- Հարկային կրթություն: Հարկային վարչությունն ընդգրկում է կրթական ծրագրեր, որոնք նպատակ ունեն բարձրացնել քաղաքացիների գիտելիքները հարկային օրենքների և պարտավորությունների վերաբերյալ:
- Ամրապնդված վերահսկողություն: Կառավարությունը կարող է ավելացնել վերահսկողության մեխանիզմները, որոնք թույլ կտան ավելի արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
Անցնելով այս փոփոխություններին, հարկային պարտավորությունների վարչական ընթացակարգերը կարող են դառնալ ավելի արդյունավետ, թափանցիկ և հասանելի բոլոր ֆիզիկական անձանց համար: