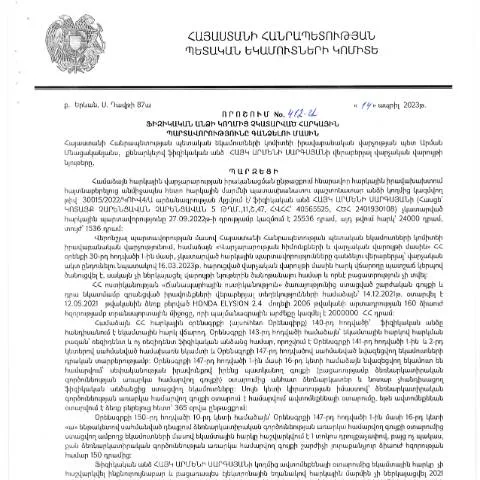
Կառավարության նոր որոշումը՝ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հայկ Արմենի Սարգսյանի կողմից 2023 թվականի ապրիլի 14-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 412-Ա որոշումը ունի կարևոր նշանակություն ինչպես պետական, այնպես էլ քաղաքացիների համար։ Այս փաստաթուղթը ներկայացնում է այն հիմքերը, որոնց վրա Հայաստանի կառավարության հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում, որոնք չեն կատարվել ժամանակին:
Ովքեր են շահագրգիռ կողմերը
Այս փաստաթուղթը հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այնուամենայնիվ, որոշակի բացառություններ կարող են լինել, որոնց պայմաններում որոշումներ կարող են ընդունվել հետեւյալ խմբերի նկատմամբ:
- Վճարմանը ենթակա անձինք, ովքեր ունեն ֆինանսական դժվարություններ
- Նորաստեղծ ընկերություններ, որոնք դեռևս չեն սկսել շահույթ ստանալ
- Որպեսզի ստացվի թեթեւացում՝ հարկային մարմիններին պետք է ներկայացվի համապատասխան ապացույցներ
Որոշման նշանակությունը
Որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի պարզեցում, նպաստելով ֆինանսների արդյունավետ կառավարմանը։ Այն ձևավորում է հետեւյալ հիմնական սկզբունքները:
- Հարկային պարտավորությունների ժամանակին կատարումն անհրաժեշտ է պետական բյուջեի առողջացման համար
- Հարկային մարմինները կկարողանան ավելի արդյունավետ կերպով վերահսկել հարկերի վճարումները
- Վարկային պատմությունը կարող է ազդել քաղաքացիների ֆինանսական հնարավորությունների վրա
Հարկային պարտավորությունների ժամկետները
Այս գործընթացը սկսվում է որոշման հրապարակման տարեթվից, այս դեպքում՝ 2023 թվականի հունիսի 15-ից։ Այնուհետեւ հարկային մարմինները ունեն սահմանված ժամկետ՝ պարտավորությունների հավաքագրման համար:
- Հանձնաժամկետները տարբերվում են կախված պարտավորության տեսակից:
- Նախորդ տարվա արդյուքների հիման վրա նախատեսվում է ավելի ճշգրիտ հաշվարկ:
- Ընդհանուր առմամբ, յուրաքանչյուր պարտավորություն պետք է կատարվի 30 օրվա ընթացքում:
Հարկային պարտավորությունների հետ կապված ընթացակարգերը
| Պարտավորության տեսակը | Առաջին հիշեցում | Վերջնաժամկետ |
|---|---|---|
| Անհատական եկամտային հարկ | 15 օր | 45 օր |
| ԱՌԵՔՈՒ ՀԱՐԿ | 30 օր | 60 օր |
| Անհատական ձեռնարկատիրություն | 45 օր | 90 օր |
Փաստաթղթերի պատրաստությունը և ներկայացումը
Հարկային պարտավորությունների կատարումը ենթադրում է որոշակի փաստաթղթերի պատրաստություն, որոնք պետք է ներկայացվեն հարկային մարմիններին։ Այս փաստաթղթերը կարող են ներառել՝
- Հարկային հաշվետվություններ
- Ներգրավված գործունեության ապացույցներ (օրինակ, հաշվետվություններ, եկամտի աղբյուրներ)
- Նշված ժամկետներում բոլոր անհրաժեշտ փաստաթղթերի համալրումը
Այս փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային համակարգի միջոցով կամ անձամբ՝ համապատասխան հարկային մարմիններին:
Դեպում՝ դիմումների ձևակերպում
Հարկային մարմինները կանոնավոր կերպով ընդունում են դիմումներ, որոնք կարող են բացահայտել հարկային պարտավորությունների կատարման գործընթացը։ Դիմումները կարող են ներառել տարբեր ձևաթղթեր, որոնք պետք է լրացվեն ըստ հաստատված չափորոշիչների:
- Ձևաթղթերի կազմի ստուգումն ըստ ծրագրի
- Դիմումի ներկայացում՝ օրենքի պահանջներին համապատասխան
- Հարկային մարմնի արձագանքը ստանալու համար անհրաժեշտ ժամանակահատվածի սպասում
Որոնք են հնարավորությունները տեղից մերժման կամ սխալների դեպքում
Եթե դիմումը մերժվի կամ առկա է սխալ, ապա հարկային մարմինները պետք է տրամադրեն մանրամասն տեղեկություններ մերժման պատճառների մասին։ Այս իրավիճակներում, քաղաքացիները կարող են դիմել հետևյալ քայլերին՝
- Սխալների վերանայում և նոր դիմումի ներկայացում
- Հարկային մարմիններին լրացուցիչ տեղեկությունների տրամադրում
- Եթե անհրաժեշտ է, դիմել դատարան՝ մերժման դեմ
Որպես միտում՝ հստակեցումներն ու նախազգուշացումները
Հարկային մարմիները պարտավոր են հասցնել քաղաքացիներին որոշումների փոփոխությունների մասին՝ ապահովելով նրանց իրավունքների և պարտականությունների բավարար տեղեկացվածությունը։ Սա կարող է ներառել տեղեկատվական նիստեր կամ առցանց խորհրդատվություններ՝ իրավաբանական հարցերի շուրջ:
Հիմքում՝ խորհրդատվական մարմինների աշխատանքը
ՀՀ ՊԵԿ-ն ունի խորհրդատվական մարմիններ, որոնք կարող են աջակցել քաղաքացիներին հարկային պարտավորությունների կատարման հարցերում։ Նվազագույնը, յուրաքանչյուր անձ կարող է դիմել հետևյալ ծառայություններին:
- Հարկային խորհրդատվություն՝ փաստաթղթաբանության հետ կապված
- Կրթական ծրագրեր՝ հարկային համակարգի մասին
- Օգնություն՝ հարկային համեմատական հաշվետվություններում
Հարկային պարտավորությունների հիմնական խնդիրները
Հարկային պարտավորությունների կատարման գործընթացում քաղաքացիները կարող են столкнуться с մի քանի հիմնախնդիրներով, որոնք պահանջում են որոշակի գիտելիքներ և փորձ:
- Ժամանակի կառավարման դժվարություններ
- Ինչպես ճիշտ պահպանել փաստաթղթերը՝ հարկային մարմիններին ներկայացնելու համար
- Տեղեկություններն ավտոմատացնելու անհրաժեշտություն
Շարունակական փոփոխություններ և ընթացիկ տեղեկություններ
Հարկային համակարգում շարունակական փոփոխությունները պահանջում են, որպեսզի քաղաքացիները մշտապես տեղեկացված լինեն նախագծերի և նոր օրենքների մասին։ ՊԵԿ-ն իր կայքում հրապարակում է актуальные տեղեկություններ, որոնք կարող են օգտակար լինել բոլոր շահագրգիռ անձանց համար:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 412-Ա որոշումը իրավական առումով կարևոր գործողություն է, որն ուղղված է ինչպես պետական ֆինանսների ամրապնդմանը, այնպես էլ քաղաքացիների իրավունքների պաշտպանությանը:
Հարկային պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Հայկ Արմենի Սարգսյանի կողմից ընդունված 412-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների վերահսկման ոլորտում: Նշված որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների մարմնման գործընթացին, նախատեսում է մի շարք միջոցառումներ, որոնք նպատակ ունեն նվազեցնել հարկային խուսափողականությունը:
Առաջին հերթին, հարկային պարտավորությունների կատարման վերահսկողությունը իրականացման համար նախատեսված են հստակ ընթացակարգեր, որոնք սահմանում են համապատասխան մարմինների գործողությունները: Դրանք ներառում են հարկային հաշվետվությունների ստուգումը, հարկային պարտավորությունների կատարումը վերահսկողության մեթոդները և նշված պարտավորությունների կատարման ժամկետները:
Փորձագիտական գնահատականների համաձայն, հարկային պարտավորությունների մշտական վերահսկողությունը ոչ միայն նպաստում է պետության եկամուտների ավելացմանը, այլ նաև հարկ վճարողների իրավունքների պաշտպանությանը, քանի որ նրանք կարող են հստակ տեղեկություններ ստանալ իրենց պարտավորությունների մասին:
Հարկային պարտավորությունների կատարելության գնահատման վերլուծություն
Մասնավորապես, 412-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարելու գնահատման մեխանիզմ, որը կարող է հիմք ծառայել հարկ վճարողների մոնիտորինգի համար: Այս մեխանիզմը ներառում է տարբեր գործիքներ, որոնց միջոցով հնարավոր կլինի հետևել ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը:
Այս գործընթացում, կարևորվում է նաև տեղեկատվության տրամադրումը, որնու միջոցով հարկ վճարողները կարող են հեշտությամբ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների կատարման մասին, ինչպես նաև կարող են դիմել համապատասխան կառույցներին՝ նրանց իրավունքների և պարտավորությունների վերաբերյալ:
Միաժամանակ, հարկային պարտավորությունների կատարումը կարելի է գնահատել տարբեր չափանիշներով, ինչպիսիք են՝ պարտավորությունների ժամանակին կատարումը, հարկային հաշվետվությունների ճշգրտությունը և հարկային մարմինների հետ էթիկական հարաբերությունները:
Որոշման ազդեցությունը տնտեսության վրա
Ներկայացված 412-Ա որոշումը կարող է էական ազդեցություն ունենալ Հայաստանի Հանրապետության տնտեսության վրա: Առաջարկվող միջոցառումները նախատեսում են ոչ միայն հարկային պարտավորությունների կատարման բարձրացում, այլ նաև տնտեսության ընդհանուր առողջության բարելավում:
Հարկային պարտավորությունների արդյունավետ կառավարման շնորհիվ, պետությունը կարող է ավելացնել իր ֆինանսական ռեսուրսները, որոնք կարող են ներդրվել սոցիալական ծրագրերի և ենթակառուցվածքների զարգացման համար: Այսօրինակ միջոցառումները, ինչպես նաև հարկային կարգապահության բարձրացումը, նպաստում են նաև տնտեսության կայունության ապահովմանը, ինչի արդյունքում ավելանում է ներդրողների վստահության մակարդակը:
Ավելին, հարկային պարտավորությունների արդյունավետ սպասարկումը հնարավորություն է տալիս տնտեսության մեջ գոյություն ունեցող խնդիրները լուծել ավելի արագ և արդյունավետ, ինչն էլ իր հերթին կարող է նպաստել տնտեսական աճին: