Առաջին քայլերը՝ հարկային պարտավորությունների գանձման գործընթացում
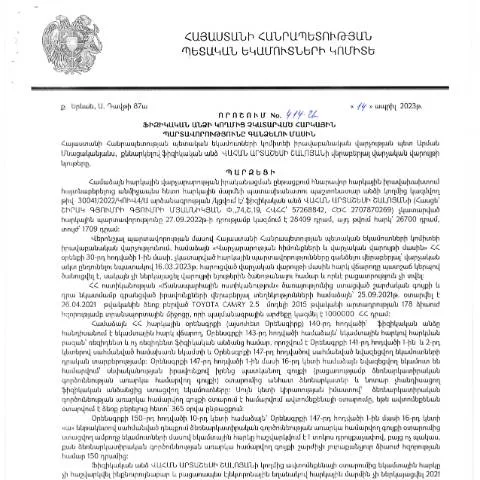
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից վավերացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 414-Ա որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի հունիսի 23-ին, նախատեսում է հարկային պարտավորությունների գանձման գործընթացը։ Նման գործընթացները կարևոր են, որովհետև դրանք ուղղված են պետությանը հարկային եկամուտների ապահովմանը, իսկ քաղաքացիներին՝ հարկային պարտավորությունների կատարմանը:
Ովքեր են պետք այս գործընթացում
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նրանք, ովքեր ունեն հարկային պարտավորություններ, պետք է հաշվի առնեն, որ այդ պարտավորությունները կարող են ներառել տարբեր տեսակի հարկեր, ինչպիսիք են՝ եկամտային հարկը, գույքի հարկը և այլն:
- Ֆիզիկական անձինք, ովքեր ունեն պարտավորություններ перед налоговыми органами;
- Հարկային հաշվառման համակարգում գրանցված անձինք;
- Նաև իրավաբանական անձինք, եթե նրանք ներկայացնում են հարկային պարտավորությունները ֆիզիկական անձանց անունից:
Փաստաթղթերի պատրաստում՝ հարկային պարտավորությունների համար
Առաջին քայլը, որը պետք է ձեռնարկվի, այն է հարկային պարտավորությունների վերաբերյալ փաստաթղթերի պատրաստումը։ Այս փաստաթղթերն ուղղակիորեն կապված են պարտավորությունների ներկայացման հետ:
Հարկային պարտավորությունները հաստատող փաստաթղթեր
- Հարկային հաշվառման փաստաթուղթ (TIN):
- Հարկային հաշվետվություն (Եթե առկա է):
- Բանկային փոխանցումների ապացույցներ (եթե վճարումներ կատարվել են):
Այս փաստաթղթերը շատ կարևոր են, քանի որ դրանք հանդիսանում են ապացույց, որն անհրաժեշտ է հարկային պարտավորությունների կատարելության ապացուցման համար։
Որտեղ և ինչպես ներկայացնել փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ ֆիզիկապես։ ՀՀ ՊԵԿ-ում կան տարբեր ալիքներ, որոնց միջոցով կարող եք ներկայացնել ձեր փաստաթղթերը:
| Դեպք | Առցանց ներկայացման մեթոդ | Ֆիզիկական ներկայացման մեթոդ |
|---|---|---|
| Ֆիզիկական անձանց հարկային պարտավորություններ | Քարտային համակարգի միջոցով | ՀՀ ՊԵԿ համապատասխան բաժնում |
| Գործընկերների փոխադարձ պարտավորություններ | Էլեկտրոնային դիմումի համակարգին | Բաժնի կապիտալ գրանցման միջոցով |
Ինչ անել, եթե դիմումը մերժվի կամ սխալ ներկայացվի
Եթե դիմումը մերժվի, հարկ է արագ արձագանքել։ Սա կարող է տեղի ունենալ տարբեր պատճառներով, օրինակ՝ փաստաթղթերում եղած սխալների պատճառով։ Ահա թե ինչ պետք է անել:
Ինչ քայլեր պետք է ձեռնարկվեն
- Վերանայել մերժման պատճառները, որոնք պետք է նշվեն լրացուցիչ տեղեկություններում:
- Պատրաստել սխալները ուղղած նոր փաստաթղթեր:
- Նոր դիմում պատրաստել և ներկայացնել:
Որպես կանոն, դիմումները պետք է ներկայացվեն 30 օրվա ընթացքում մերժման մասին ծանուցումից հետո։ Սա կարևոր է, քանի որ ձգձգումները կարող են հանգեցնել հավելյալ տուգանքների:
Հարկային պարտավորությունների լուծման դասավորություն
Հարկային պարտավորության լուծման ընթացքում կարող են լինել տարբեր իրավիճակներ, որոնք կարող են ազդել գործընթացի վրա:
Սովորական դեպքեր
- Հարկային պարտավորության ժամանակին կատարման դեպքում՝ բոլորատիպ լուծումներ կան:
- Պարտավորության հետաձգման կամ վարկավորման հնարավորություններ:
Հատուկ դեպքեր
- Եթե դուք աշխատում եք Հայաստանում, բայց չունեք հարկային հաստատվածությունը, ապա նախ պետք է ստացեք TIN:
- Դուք պետք է նաև ապահովել էական փաստաթղթեր՝ Ձեր պարտավորությունների հաստատման համար:
Չնայած այն հանգամանքին, որ հարկային պարտավորությունները կարող են տարբեր լինել՝ յուրաքանչյուր իրավիճակ ունի իր որոշակի ընթացակարգեր:
Փաստաթղթերի և նրանց կարգավիճակի հետևում
Հարկային պարտավորությունների կարգավիճակի հետևում շատ կարևոր է, որպեսզի դուք իմանաք, թե որտեղ է գտնվում ձեր դիմումը:
Ինչպես հետևել դիմումների կարգավիճակներին
Դրա համար կարող եք օգտվել մի քանի միջոցներից:
- ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով، որտեղ կարող եք մուտք գործել ձեր անձնական հաշվեհամարին:
- Կանգնեցնելով կարճ հեռախոսազանգով ՀՀ ՊԵԿ-ի համապատասխան բաժին:
- Էլեկտրոնային արխիվի միջոցով, որը տրամադրվում է պետական ծառայության կողմից:
Միևնույն ժամանակ, անհրաժեշտ է բարձրացնել հարցեր, եթե ինչ-որ բան ձեզ համար անհասկանալի է:
Ոչ ստանդարտ իրավիճակներ
Որոշ դեպքերում քաղաքացիները կարող են հանդիպել ոչ ստանդարտ իրավիճակների, որոնք կապված են հարկային պարտավորությունների հետ:
Հնարավոր լուծումներ
- Երբ հարկային պարտավորությունները անհայտ պատճառով չեն կատարվում, հարկային մարմինները կարող են սկսել իրավաբանական գործընթացներ:
- Եթե արդեն սկսել են հարկային պարտավորությունների դիսկուսիաներ, հնարավոր է՝ դրանք տեղափոխվեն հաշտեցման կամ միջնորդության գործընթացներին:
Այսպիսի իրավիճակները պահանջում են մասնագիտական օգնություն և իրավաբանական խորհրդատվություն:
Այն կարգերն ու ընթացակարգերը, որոնք մեկնաբանվել են որոշման մեջ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձելու մասին» 414-Ա որոշումը հասցեագրում է այն բախումներ, որոնք առաջացել են ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքով: Որոշումը ներառում է հատուկ կարգեր և ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը ապահովելու համար:
Հարկային վարչությունը, ըստ որոշման, պարտավոր է իրականացնել հետևյալ քայլերը՝ վարկանիշային գնահատականը հիման վրա, որն իրականացվում է հարկային պարտավորությունները չկատարող ֆիզիկական անձանց նկատմամբ:
- Հարկային պարտավորությունների պարտադիր հայտարարագրում.
- Ընդհանուր հարկային պարտավորությունների վերլուծություն և վերահսկողություն:
- Ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների հայտարարագրումից հետո իրականացվող ստուգումներ:
Այս ընթացակարգերը ձևավորում են հարկային վարչության կողմից ֆիզիկական անձանց նկատմամբ գործողությունների իրավական հիմքը և օգնություն են ցուցաբերում հարկային մարմիններին վերահսկելու հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Այդ որոշման իրավական հիմքերը հիմնված են Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որոնք պարունակում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը: ՊԵԿ-ը գործում է Հայաստանի Հանրապետության հարկային օրենսդրության համապատասխանությամբ և պարտավոր է ապահովել հարկային համակարգի կայունությունն ու արդարությունը:
ՊԵԿ-ի իրավաբանական վարչության պատասխանատուները իրականացնելու են անհրաժեշտ քայլեր՝ ճշտելու հարկային պարտավորությունների բարդությունները և ջանքեր ներդնելու հարկ վճարողներին աջակցելու համար: Այս գործընթացում կարևոր է նաև հարկային պարտավորությունների հաշվառումն ու վերահսկողությունը:
Հարկային պարտավորությունների գանձումից բխող խնդիրները լուծելու համար ՊԵԿ-ն օգտագործում է տարբեր մեթոդներ, որոնք հնարավոր են միայն իրավական հիմքերի պայմաններում:
Իրավական գործընթացի շրջանակներում հարկային մարմին ՀՀ օրենսդրությամբ ունի իրավունք՝ պահանջելու անհրաժեշտ փաստաթղթերը, իրականացնելու ստուգումներ և տրամադրելու առաջարկություններ:
Քայլեր հարկային պարտավորությունների կատարումը ապահովելու համար
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը ապահովելու համար ՊԵԿ-ը մշակել է մի շարք ուղեցույցներ և հաշվետվություններ, որոնք պետք է հետևեն հարկ վճարողները:
Առաջին հերթին, հարկ վճարողները պետք է ներկայացնեն հարկային հայտարարագիրը ժամանակին, ինչպես նաև տրամադրեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրանց եկամուտները:
Երկրորդ, հարկ վճարողները պետք է ուշադրություն դարձնեն վարչության կողմից իրականացվող ստուգումներին և համապատասխանաբար արձագանքեն դրանց:
Երրորդ, հարկ վճարողները կարող են դիմել ՊԵԿ-ի իրավաբանական վարչությանը պարզաբանումների և խորհրդատվությունների համար, որպեսզի ավելի լավ հասկանան իրենց պարտավորությունները:
Սրանք անչափ կարևոր քայլեր են, որոնք կարող են կանխարգելել հարկային պարտավորությունների գանձման գործընթացները: