Սեփականության հարկային պարտավորությունների գանձման կարգը
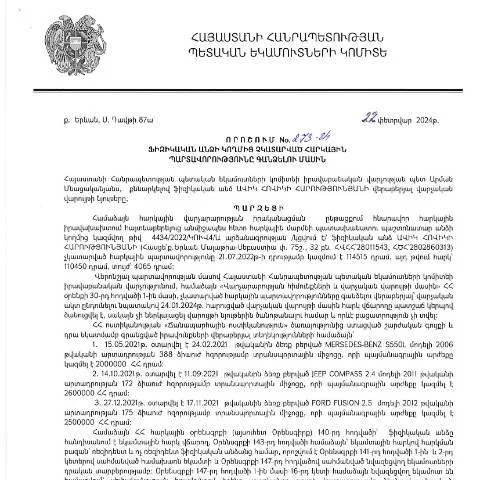
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 273-Ա որոշումը նախատեսում է կարևոր կայունություն հարկային պարտավորությունների կատարման գործընթացում։ Այս որոշումն ունի լայնածավալ ազդեցություն ոչ միայն ֆիզիկական անձանց, այլ նաև բոլոր հարկ վճարողների՝ իրենց պարտավորությունները ճիշտ և ժամանակին կատարելու վրա։
Ովքեր են պարտավոր ներկայացնել հայտ
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հարկային պարտավորությունները կարող են լինել եկամտային հարկ, գույքի հարկ, կամ այլ հարկեր, որոնք չեն վճարվել սահմանված ժամկետում:
- Եկամտային հարկի պարտավորություններ— Եթե ֆիզիկական անձը չի վճարել իր եկամտային հարկը, նա պետք է ներկայացնի համապատասխան հայտ:
- Գույքի հարկի պարտավորություններ— Եթե գոյություն ունի չվճարված գույքի հարկ, ապա հայտը նույնպես պետք է ներկայացվի:
Հայտը լրացնելու մանրամասները
Հայտը պետք է լրացվի ուշադիր և ճիշտ։ Ստորև ներկայացված են հիմնական բաժինները, որոնցում հաճախ տեղի են ունենում սխալներ.
- Հասցե— նշելը պարտադիր է, այդ թվում՝ բնակության հասցեն:
- Հարկային նույնականացման համար (TIN)— պետք է լրացնել ճիշտ:
- Պարտավորությունների տեսակը— ընտրել ճիշտ տեսակ:
Ստորագրման կարգը
Հայտը պետք է ստորագրվի էլեկտրոնային ստորագրությամբ։ Որպեսզի ընդգրկված լինեք, անհրաժեշտ է ունենալ ID քարտ:
Դեպի իշխանություններին ներկայացման տարբերակները
Հայտը կարելի է ներկայացնել մի քանի ճանապարհով:
- Էլեկտրոնային ճանապարհով— Համապատասխան բունջի միջոցով, օգտագործելով TIN:
- Օնլայն գրասենյակում— Հանգիստ այցելելով հարկային մարմնին:
- Ապահովագրական գրասենյակում— Հնարավոր է նաև անձամբ ներկայացնել հայտ:
| Նշանակություն | Էլեկտրոնային | Անձնական |
|---|---|---|
| Ընդունման ժամկետ | 24 ժամ | 48 ժամ |
| Գործընթացը | Անհրաժեշտ է միայն TIN | Պետք է ներկայացնել անձնագիր |
Ժամկետներն ու հաջորդ քայլերը
Հայտը պետք է ներկայացվի, երբ հարկային պարտավորությունները չեն կատարվել 2024 թվականի փետրվարի 22-ից հետո։ Անհրաժեշտ է նաև հաշվի առնել, որ:
- Առաջարկվող ժամկետը 30 օր է:
- Հաջորդ քայլը՝ պատասխան ստանալը, որը կարող է լինել 10-30 օր:
Հաջորդ քայլերը
Եթե հայտը ընդունվում է, հարկային մարմինը կփոխանցի տեղեկություններ պարտավորությունների մասին:
Ինչ անել մերժման դեպքում
Եթե հայտը մերժվում է, հարկային մարմինը պարտավոր է տրամադրել համապատասխան տեղեկություն պատճառների մասին:
Որպեսզի խուսափեք մերժումներից, միշտ հետևեք ֆինանսական փաստաթղթերին և տրամադրեք բոլոր անհրաժեշտ տեղեկությունները:
Այս գործընթացի կարևորությունը
Այս որոշումը կարևոր է, քանի որ այն ապահովում է հարկային պարտավորությունների հավասարաչափ իրականացում բոլոր ֆիզիկական անձանց համար:
Նախքան հայտի ներկայացումը, կարևոր է ստուգել բոլոր փաստաթղթերը, որպեսզի գործընթացը անցնի առանց խնդիրների:
Հարկային պարտավորությունների դիմաց պատասխանատվությունը
Յուրաքանչյուր ֆիզիկական անձ պարտավոր է իմանալ իր հարկային պարտավորությունները։ Հայտի ներկայացման արագությունը և պատշաճությունը կարող են ազդել հարկային պարտավորությունների կատարողականի վրա:
Վերջնական նկատառումներ
Որպեսզի հարկային պարտավորությունները կատարվեն համաձայն օրենքի պահանջների, կարևոր է հետևել բոլոր ընթացակարգերին:
Ընդունելով այս որոշումը, դուք հաճախակի կօգտագործեք բոլոր վարչապետի կողմից սահմանված դեպքերը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 273-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Հարկային պարտավորությունների գանձման գործընթացը ընդգրկում է մի շարք քայլեր, որոնք պարտադիր են, որպեսզի գործընթացը համապատասխանի օրենքին:
Առաջին քայլը հարկային պարտավորությունների նշումը է: ՀՀ ՊԵԿ-ը պետք է հավաքի բոլոր անհրաժեշտ տեղեկությունները՝ հարկատուի ֆինանսական վիճակի, եկամտի և այլ տվյալների հիման վրա, որպեսզի սահմանվի, թե ինչ գումարներ են մնում վճարման:
Հաջորդ փուլը հարկային պարտավորությունների ծանուցումն է: Հարկատուն պետք է գրավոր ծանուցված լինի իր պարտավորությունների մասին, ինչը կնշանակի, որ նա տեղյակ է իր պարտականություններից: Ծանուցման մեջ պետք է նշվեն ոչ միայն պարտավորությունների չափերը, այլև դրանց վճարման վերջնաժամկետները:
Եթե հարկատուն դեռևս չի կատարում վճարումը, ՀՀ ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների հարկային պարտավորությունների գանձման այլ միջոցներ: Այս միջոցները ներառում են, բայց չեն սահմանափակվում, ֆինանսական միջոցների ժամանակավոր արգելափակումներով, հարկային ծանուցումների անմիջապես հետո:
Ամփոփում և վերահսկողություն
273-Ա որոշման տարածաշրջանային գործառումներն ու վերահսկողության մեխանիզմները կարևոր նշանակություն ունեն: ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պատասխանատու է ոչ միայն որոշման իրականացման, այլ նաև դրա հետևորդ շոշափելի ազդեցությունների մոնիտորինգի համար:
Այն գնահատելու համար կառույցը կարող է վերլուծել վճարման ընթացքը, ինչպես նաև հարկատուի արձագանքները: Եթե հարկատուները չեն կատարում իրենց պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է լրացուցիչ միջոցներ ձեռնարկել՝ խստացնելով վերահսկողությունը և հասնելով հարկային կատարման էլ ավելի արդյունավետ արդյունքների:
Հարկային պարտավորությունների գանձումը կարող է նաև ենթակայ լինել դատական ռեսուրսների օգտագործմանը, որտեղ հարկատուն կարող է դիմել դատարան, որպեսզի վիճարկի որոշումը, եթե կարծում է, որ այն հակասում է օրենքին կամ մեթոդաբանության:
Հարկային պարտավորությունների մոռացության և դիմումների վերականգնման հնարավորություն
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև այն հարցը, թե ինչու կարող են լինել պարտավորություններ, որոնք հարկատուները չեն կատարել: Որոշ դեպքերում հարկատուները կարող են ունենալ ծանր ֆինանսական վիճակ, որը անհնարին է դարձնում հարկերը վճարելը:
ՀՀ օրենսդրության շրջանակներում, հարկատուներին տրվում է հնարավորություն դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք հաստատում են իրենց ֆինանսական վիճակը: Եթե դիմումը հավանության արժանանա, հարկային պարտավորությունները կարող են ժամանակավորապես միջնորդվել կամ ձգվել:
Վերականգնման գործընթացում անհրաժեշտ է, որ հարկատուն ուղարկի համապատասխան հաշվետվություններ, որոնք հիմնավորում են նրա ֆինանսական ծանր վիճակը: Այսպիսով, եթե դուք հայտնվում եք նման իրավիճակում, կարևոր է, որ դիմեք ՀՀ ՊԵԿ-ին՝ պարզելու, թե որոնք են ձեր իրավունքներն ու հնարավորությունները: