Անդամների պարտավորությունների կատարումը և դրա հետևանքները
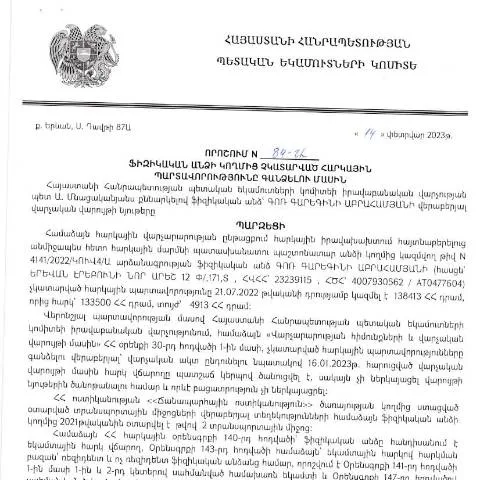
2023 թվականի փետրվարի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևորագույն միջոցառում է, որն ուղղված է հարկային համակարգի արդյունավետությանը և ֆիսկալ քաղաքականության կայունությանը:
Ովքեր կարող են դիմել և ինչ իրավիճակներում
Այս որոշման շրջանակներում կարևոր է նշել, որ դիմել կարող են բոլորը՝ ֆիզիկական անձիք, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք նախատեսված ժամկետում:
- Փոխադրվող պարտավորություններ
- Հարկային պարտավորությունների ժամկետը լրանալու հետաձգում
- Մասնակի վճարումներ
Դիմումի պատրաստման գործընթացը
Դիմումի նախապատրաստումը պահանջում է որոշակի քայլեր, որոնք պետք է հետևողականորեն իրականացվեն:
- Գրանցման համար անհրաժեշտ փաստաթղթերի հավաքում: Այս դեպքում անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, ինչպես նաև անհրաժեշտ տեղեկությունները:
- Ֆինանսական հաշիվների ստուգում: Համոզվեք, որ ձեր բոլոր պարտավորությունները գտնվում են ճիշտ վիճակում, և որ որևէ սխալ չկա:
- Դիմումի ներկայացում: Դիմումը պետք է ներկայացվի համապատասխան մարմիններին:
Փաստաթղթերը և նրանց պատրաստությունը
Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացում պետք է ներկայացվեն հետևյալ փաստաթղթերը:
- Հարկային հայտարարությունները
- Հաշվետվությունները
- Ձեր դիմումն առանց լրացուցիչ տեղեկությունների, եթե անհրաժեշտ է:
Առանձնահատկություններ և բացառություններ
Հարկային պարտավորությունների գանձումը կարող է տարբերակվել կախված մի շարք գործոններից:
- Արտասահմանում բնակվող անհատներ: Նրանք, ովքեր բնակվող երկիր չեն կարողացել կատարել պարտավորությունները, կարող են դիմել հատուկ կարգով:
- Մանրահատակային անձինք: Այստեղ անհրաժեշտ է առանձնացնել, որ երեխաների պատկանող հարկային պարտավորությունները ենթակա են այլ կարգավորմամ:
Արագացված ընթացակարգեր
Վճարումների արագացված ընթացակարգերը կարող են կիրառվել, եթե հարկային պարտավորությունները պատճառված են արտակարգ իրավիճակներով:
Դիմումի ներկայացումը և հետագա քայլերը
Դիմումի ներկայացումից հետո, դիմողը կարող է ծրագրել հետագա քայլերը:
- Քայլ 1: Տեղեկանալ դիմման ընդունման մասին:
- Քայլ 2: Հետևել դիմումը ստանալու կարգավիճակին:
- Քայլ 3: Վճարումը կատարել, եթե օրենքը կարող է պահանջել այդպիսի քայլ:
Որպես իրավունքների և պարտավորությունների տեսակետ
Դիմողի իրավունքները ներառում են:
- Պատասխան ստանալու իրավունք:
- Հնարավորություն ներկայացնելու լրացուցիչ փաստաթղթեր:
Բողոքարկման գործընթացը
Եթե դիմումը մերժվում է, դիմողը կարող է բողոքարկել որոշումը:
- Բողոքարկման հայտի կազմում: Այս դեպքում անհրաժեշտ է տրամադրել բոլոր փաստաթղթերը, որոնք կարող են ապացուցել դիմողի իրավունքը:
- Դիմումի ներկայացում: Բողոքարկման դիմումը ներկայացվում է վերադաս մարմին:
Վերջնական որոշումը
Եթե բողոքարկումը հաջող է, այն կարող է հանգեցնել հարկային պարտավորությունների վերանայմանը:
Սխալների և բացթողումների դեպքում
Անհրաժեշտ է դիմել վարույթին, եթե սխալներ են հայտնաբերվել ներկայացված փաստաթղթերում:
- Սխալի հայտնաբերում: Վարորդը պետք է արագորեն վկայի փաստաթուղթը:
- Դիմումի ներկայացում: Կրկնեք դիմումը ճիշտ տեղեկություններով:
Կողմնակի խնդիրներ
Եթե դիմումը կրկին մերժվի, դիմողի պարտավորությունները կարող են ավելանալ:
Ուշադրության կարևորությունը
Այս գործընթացը պահանջում է մեծ ուշադրություն և լրջություն:
- Ժամկետների պահպանում: Հնարավոր է, որ ուշացումները հանգեցնեն կարգապահական պատասխանատվությունների:
- Իրավունքների պաշտպանություն: Դիմողը պետք է իմանա, որ իր իրավունքները պաշտպանված են:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 14.02.2023թ․ որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ունի իր առանձնահատկություններ, որոնք պետք է հաշվի առնել ինչպես հարկատուների, այնպես էլ հարկային մարմինների կողմից:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկատուի կողմից հարկային հայտարարագրերի ներկայացման ժամկետների չկատարումից հետո: Հայտարարագրերի ներկայացման ժամկետն անցնելուց հետո, ՀՀ ՊԵԿ-ը սկսում է համապատասխան քայլեր ձեռնարկել հարկային պարտավորությունները գանձելու համար:
Հարկային մարմինները պետք է նախօրոք տեղեկացնեն հարկատուներին չկատարված պարտավորությունների մասին, ինչը նշանակում է, որ հարկատուներին պետք է տրամադրվի համապատասխան նախազգուշացում: Այս նախազգուշացումը կարող է ուղարկվել ինչպես փոստով, այնպես էլ էլեկտրոնային եղանակով:
Հարկային մարմինների կողմից իրականացվող այս գործընթացը ենթադրում է նաև օրենսդրական հիմքերի խիստ պահպանման անհրաժեշտություն, քանի որ ցանկացած սխալ կամ անուշադրություն կարող է հանգեցնել օրենսդրական պատասխանատվության:
Անձնական տվյալների պաշտպանություն և հարկային պարտավորությունների գանձման միջև կապը
Հարկային պարտավորությունները գանձելու գործընթացում անձնական տվյալների պաշտպանությունը կարևոր դեր է խաղում: ՀՀ ՊԵԿ-ը պարտավոր է ապահովել հարկատուների անձնական տվյալների անվտանգությունը, ինչը նշանակում է, որ ցանկացած տեղեկատվություն, որը հավաքվում է հարկատուներից, պետք է մշակվի և պահվի համապատասխան օրենքների շրջանակներում:
Դրա համար հարկային մարմինները պետք է ունենան անձնական տվյալների պաշտպանության քաղաքականություն, որը պետք է համապատասխանի ՀՀ վարչական օրենսդրությանը, ինչպես նաև միջազգային պայմանագրերին, որոնց անդամ է Հայաստանը:
Սակայն հարկային պարտավորությունների գանձման գործընթացում, հարկավոր է նաև հաշվի առնել տվյալների հետ կապված իրավական հետևանքները: Օրինակ, եթե հարկատուների անձնական տվյալները օգտագործվում են առանց նրանց համաձայնության, դա կարող է հանգեցնել իրավական 争议ների և ֆինանսական տույժերի:
Ապահովելով անձնական տվյալների պաշտպանությունը, հարկային մարմինները նաև կարող են ավելացնել վստահությունը քաղաքացիների շրջանում, ինչը կարևոր է պետական համակարգում:
Հարկային պարտավորությունների գանձման մինչդեռ նորարարական մոտեցումներ
ՀՀ ՊԵԿ-ը, հարկային պարտավորությունների գանձման գործընթացը առավել արդյունավետ դարձնելու նպատակով, կարող է ներմուծել նոր տեխնոլոգիական լուծումներ: Օրինակ, էլեկտրոնային համակարգերի օգտագործումը կարող է մեծապես պարզեցնել և արագացնել գործընթացը:
Հարկային պարտավորությունների գանձման նորարարական մոտեցումների կիրառումը կարող է ներառել նաև արհեստական բանականության օգտագործումը, որը թույլ կտա վերլուծել տվյալները և կանխատեսել հարկային պարտավորությունների գանձման արդյունքները: Այսպիսի մոտեցումները ոչ միայն կխթանեն գործընթացը, այլ նաև կկրճատեն մարդկային գործոնի ազդեցությունը:
Ավելին, հարկային մարմինները կարող են կիրառել էլեկտրոնային ստորագրության համակարգ, որը թույլ կտա կատարել օրենքի պահանջներին համապատասխան գործողություններ ոչ միայն հարկատուների համար, այլ նաև հարկային մարմինների աշխատակիցների համար:
Նորարարական լուծումների կիրառումը կարող է նաև նպաստել հարկային պարտավորությունների մասին տեղեկատվության ավելի հեշտ մատչելիության ապահովմանը, ինչը կստեղծի անձանց համար ավելի բարենպաստ պայմաններ: