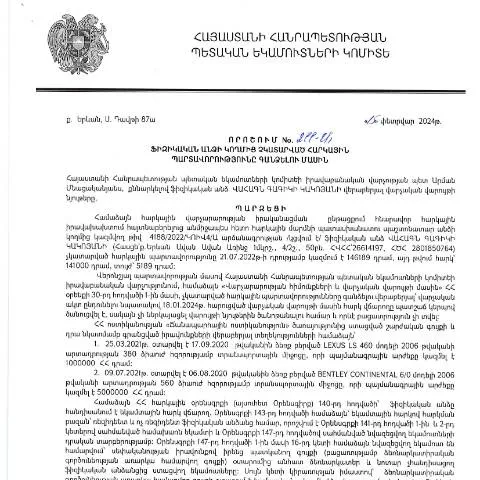
Հարկային պարտավորությունների հավաքման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 15.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 211-Ա որոշումը կարևոր դեր ունի հարկային իրավաբանական գործընթացներում։ Այս փաստաթուղթը նախատեսված է այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և նախատեսում է համապատասխան միջոցառումներ՝ պարտավորությունները հավաքելու նպատակով։
Նշված որոշման բովանդակությունը
Այս որոշումը պարունակում է շեշտադրումներ, որոնք վերաբերում են հարկային պարտավորությունների չկատարելու հետևանքներին։ Այն սահմանում է, թե ինչպես է իրականացվելու հավաքման գործընթացը, ինչպիսի տեղեկություններ են պահանջվում ի կատարումն դրույթների, և ինչպիսի իրավական հիմքեր կան տվյալ գործընթացում։
Ֆորմուլի կարևորությունը և դրա տեղը այլ վարչական ընթացքներում
Այս որոշումը գործում է մի շարք վարչական ընթացքների շրջանակներում, որոնց նպատակն է ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը։ Ֆիզիկական անձինք պետք է լինեն տեղեկացված, որ որոշման հիման վրա կարող են կիրառվել վարակիչ միջոցառումներ, որոնք նախապես գրված են օրենքներում։
Պարտավորությունների հավաքման ընթացակարգը
- Ծանուցում. Ֆիզիկական անձը ստանում է ծանուցում՝ չկատարված հարկային պարտավորությունների մասին։
- Դիմում. Անձը պետք է լրացնի համապատասխան ձևը, որը կնշանակվի որպես «ՎՑ նախարարություն»։
- Վճարում. Դիմումի դիմաց պետք է հոգալ բոլոր պարտավորությունները` ըստ սահմանված ժամկետների։
Ֆորմաների լրացման առանձնահատկությունները
Ֆորման, որը ֆիզիկական անձը պետք է լրացնի, բաղկացած է մի քանի կարևոր բաժիններից, որոնք ցավալիորեն հաճախ սխալ հասկացվում են։ Հարցերը պետք է լրացվեն ուշադիր, հաշվի առնելով, որ սխալ լրացումներ կարող են բերել վարչական տույժերի։
Բաժինները և դրանց մանրամասները
- Հաշվեհամար: Այստեղ անհրաժեշտ է նշել հարկային պարտավորությունների համար պատասխանատու անձի հաշվեհամարը։
- Անուն և ազգանուն: Հարկավոր է ճիշտ գրել ամբողջ անունը, այդ թվում ազգանունը՝ առանց կրճատումների։
- Հեռախոսահամար: Գրել պետք է ներկայիս, աշխատանքային կամ անձնական հեռախոսահամարը՝ հետադարձ կապի համար։
Իրավաբանական հիմքերը և ընթացակարգերի փոփոխությունները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների հավաքումը կարգավորվում է ոչ միայն այս որոշմամբ, այլև բազմաթիվ իրավական ակտերով, որոնք սահմանում են պարտավորությունների կատարման կարգը։ Օրինակ, ՀՀ հարկային օրենսգիրքը սահմանում է, թե ինչպես պետք է ձևավորվի հարկային ծառայության աշխատանքը և ինչ քայլեր պետք է ձեռնարկվեն պարտադիր վճարումների հավաքման ժամանակ։
Պատմական զարգացում
Ֆինանսական համակարգի փոփոխությունները, որոնց հետևանքով են ստեղծվել այսպիսի որոշումներ, պայմանավորված են միջազգային ֆինանսական կազմակերպությունների պահանջներով։ Հարկային իրավունքի ոլորտում փոփոխությունները գրանցվել են վերջին տարիների ընթացքում, ինչը հանգեցրել է նոր որոշումների ընդունմանը՝ պարտավորությունների կատարման ապահովման նպատակով։
Թիրախային խմբերը
Այս որոշումը վերաբերում է մի շարք խմբերի, որոնցից մի քանիսը առավել զգալի ազդեցություն են ունենում գործընթացում:
- Ֆիզիկական անձինք: Նրանք, ովքեր չեն կատարել հարկային պարտավորությունները, պետք է լինեն առաջին հերթին տեղեկացված այս գործընթացի մասին։
- Իրավաբանական անձինք: Որպես հարկային պարտավորությունների պատասխանատուներ, նրանցից պահանջվում է ճիշտ արձագանքել օրենքներին։
Հատուկ դեպքեր
Որոշ դեպքերում, հարկային պարտավորությունները կարող են չկատարել նաև տնտեսական դժվարությունների պատճառով։ Այսպիսի հանգամանքները պետք է փաստվել համապատասխան փաստաթղթերով՝ թույլ տալով դիմել իրավապահ մարմիններին՝ պարտավորությունների լուծման համար։
Թույլատրելի ժամանակահատվածը և ընթացակարգի ավարտը
Պարտավորությունների հավաքումն իրականացվում է նախանշված ժամանակահատվածում, որը նշված է որոշման մեջ։ Կարևոր է, որպեսզի ֆիզիկական անձը ունենա բավարար ժամանակ, որպեսզի կարողանա կատարել բոլոր նախատեսված պարտավորությունները։
Ավարտական փուլը
Վերջնական փուլում, եթե բոլոր պարտավորությունները կատարված են, հարկային մարմինները պետք է վավերացնեն փաստաթղթերը, ինչը կդառնա հիմք՝ այլ իրավական գործողությունների իրականացման համար։
Զգուշացումներ և իրավական հետևանքներ
Ֆիզիկական անձինք պետք է զգուշանան այդ փաստաթղթի վավերացման գործընթացից։ Եթե նրանք չեն կատարում իրենց պարտավորությունները, ապա կարող են խախտումներ գործել, ինչը կհանգեցնի իրավաբանական հետևանքների՝ տուգանքներ, կամ նույնիսկ քրեական պատասխանատվություն։
Այսպիսով, կարևոր է, որպեսզի ֆիզիկական անձինք այս գործընթացը վերստուգեն և անհրաժեշտ քայլեր ձեռնարկեն, որպեսզի իրենց իրավունքները պաշտպանեն ու պարտավորությունները կատարեն համապատասխան օրենքին համապատասխան:
Դիտարկումներ հարկային պարտավորությունների կատարումը կանխելու և հարկային վարչության գործողությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքում իրականացվող գործողությունները կարևոր նշանակություն ունեն ոչ միայն պետության ֆինանսական կայունության, այլ նաև քաղաքացիների իրավական պաշտպանվածության ապահովման տեսանկյունից։ Համաձայն 211-Ա որոշման, հարկային վարչությունը պարտավոր է կատարել մանրամասն ուսումնասիրություն, նախքան հարկային պարտավորությունները գանձելու գործընթացը։ Գործողությունների ձևաչափը, որը ներառում է նախազգուշացնող նամակների տեղադրում և ժամկետների տրամադրում, նպատակ ունի առավելագույնս ապահովել քաղաքացիների տեղեկացվածությունը և իրավունքների պաշտպանությունը։ Ասվածի շրջանակներում, կարևոր է, որ քաղաքացիները արձագանքեն հարկային վարչության նամակներին և դարձյալ կապ հաստատեն պաշտպանության ծառայությունների հետ, եթե համոզված են, որ իրենց պարտավորությունները ճշտորեն չեն գնահատվել։
Քաղաքացիական իրավունքները հարկային միջնորդության ժամանակ
Հարկային պարտավորությունների կատարումը կարող է լինել բարդ գործընթաց, հատկապես այն քաղաքացիների համար, ովքեր առաջին անգամ են դիմում հարկային վարչությանը կամ ունեն ոչ ստանդարտ հարցեր։ 211-Ա որոշումը ներկայացնում է քաղաքացիների իրավունքները, ինչպես նաև պարտականությունները, որոնք պետք է իմանան բոլոր ֆիզիկական անձիք։ Կարևոր է, որ քաղաքացիները իրազեկ լինեն իրենց իրավունքներին, որոնք ներառում են՝
- Հակահետազոտություն՝ հարկային բողոքների դեպքում, ինչի արդյունքում կարող են պահանջել հարկային որոշումների վերանայում, որի հիմքում ընկած են իրական տվյալները կամ հաշվեկշիռները,
- Ծառայություններն իրականացնելու ընթացքում թերությունները վերացնելու իրավունք, որը նախատեսում է մի շարք ընթացակարգեր և պատասխանատվություն,
- Ներկայիս հարկային վարչությանը դիմելու հնարավորություն, որտեղ կարող են ստանալ մասնագիտական խորհրդատվություն,
- Անձնական տվյալների պաշտպանության ապահովում, որպեսզի հարկային մարմինները ունենան պարտավորություն խստորեն պահպանել քաղաքացիների անձնական տեղեկատվությունը։
Քաղաքացիները պետք է գիտակցեն, որ իրենց իրավունքների պաշտպանությունը անմիջապես կախված է նրանց գործունեությունից և արձագանքներից, ինչի համար հարկային վարչությունը պարտավոր է տրամադրել այդ իրավունքը ապահովող բոլոր անհրաժեշտ միջոցները։
Հարկային պարտավորությունների գանձման գործընթացն ու ապացույցի հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է 211-Ա որոշման շրջանակներում, սկսվում է համապատասխան տվյալների հավաքագրմամբ, որոնք պետք է արտացոլեն քաղաքացիների բոլոր հարկային պարտավորությունները։ Այս գործընթացի ընթացքում հարկային վարչությունը կարող է օգտագործել տարբեր ապացույցներ, որոնք հիմնված են՝
- Հարցումների և ստուգումների միջոցով հավաքված տեղեկություններ,
- Հաշվետվությունների և յուրաքանչյուր ֆիզիկական անձի եկամուտների մասին տրամադրված փաստաթղթեր,
- Ներկայացված փաստաբանների կամ այլ մասնագետների եզրակացությունները, որոնք կարող են ունենալ նշանակություն ապացուցելու համար հարկային պարտավորությունների պատշաճ իրականացումը կամ դրանց չկատարման պատճառները։
Նույնպես, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործողությունները կատարվեն օրենքի շրջանակներում և դրսևորվեն միայն այն դեպքում, եթե բոլոր փաստերը բավարար են հարկային պարտավորությունների գանձման համար։ Քաղաքացիները, ովքեր հակադարձում են իրենց պարտավորությունների գանձմանը, ունեն իրավունք ներկայացնելու ապացույցներ, որոնք կարող են հակադարձել վարչության պահանջներին։