Հարկային պարտավորությունների գանձման գործընթացի սկիզբը
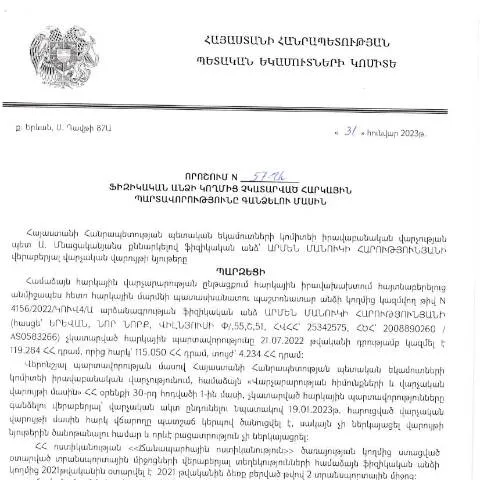
2023 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Հարությունյանը ստորագրել է կարևոր մի որոշում, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը կարևոր քայլ է, որը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը և ապահովել հարկային կարգապահությունը:
Այս գործընթացի մեկնարկը պայմանավորված է բազմաթիվ քաղաքացիների կողմից հարկային պարտավորությունների չկատարումով, ինչը հանգեցնում է պետական բյուջեի կորուստների: Որոշումը հրապարակվել է 2023 թվականի մարտի 28-ին, և այն նախատեսում է նոր կարգավորումներ, որոնք խնդրահարույց իրավիճակները ավելի արդյունավետ կերպով կարգավորելու նպատակ ունեն:
Ովքեր կարող են դիմել և ինչ գործընթաց է սպասվում
Հարկային պարտավորությունների գանձման գործընթացում կարող են ներգրավվել ոչ միայն ֆիզիկական անձինք, այլ նաև իրավաբանական անձինք, որոնց նկատմամբ հայտարարված են հարկային պարտավորություններ: Այսպիսով, ցանկացած անձ, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել այս կարգավորումների:
- Դիմումի լրացում՝ հարկային պարտավորությունների վերաբերյալ:
- Անձնական տվյալների տրամադրում՝ լրացուցիչ տեղեկություններ ստանալու համար:
- Հարկային մարմնի հետ կապ հաստատելը՝ հարցերը պարզելու նպատակով:
Այս գործընթացում կարևոր է, որ յուրաքանչյուր դիմող անձ պետք է ներկայացնի իր ինդիվիդուալ հարկային կոդը, որը թույլ կտա պարզել նրա պարտավորությունները:
Դիմումի ձևը. մանրամասն վերլուծություն
Դիմումի ձևը, որը պետք է լրացվի, բաղկացած է մի քանի բաժիններից, որոնցից յուրաքանչյուրը կարևոր է: Մասնավորապես, դիմումի մեջ պետք է նշվեն հետևյալ տեղեկությունները:
- Անուն եւ ազգանուն: Այն պետք է լրացվի համապատասխանաբար:
- Անձնական հարկային կոդ: Անվճար հարկային պարտավորությունները պարզելու համար:
- Հասցե: Որտեղ բնակվում եք:
- Հարկային պարտավորությունների տեսակը: Օրինակ՝ եկամտային հարկ, շահութահարկ և այլն:
Արտաքին դիտարկմամբ, մի քանի ստանդարտ սխալ կարող են տեղի ունենալ, եթե տվյալները լրացվեն անճիշտ: Լրացուցիչ ուշադրություն դարձնելը, թե արդյոք բոլոր տվյալները համընկնում են, ապահովում է գործընթացի արդյունավետությունը:
Անձնական տվյալների պաշտպանության նրբությունները
Այս գործընթացում հարկադիր է պահպանել անձնական տվյալների պաշտպանության կանոնները: Ապրիլ ամսվա 1-ից սկսած, ՀՀ-ում գործող օրենսդրությունը պահանջում է, որ բոլոր անձնական տվյալները պահպանվեն առանց երրորդ կողմի մուտք ունենալու:
Վտանգավոր իրավիճակներից խուսափելու համար անհրաժեշտ է, որ դիմողները տեղյակ լինեն իրենց իրավունքի մասին, որոնք վերաբերում են տվյալների գաղտնիությանը և դրանց օգտագործմանը:
Ինչպես և որտեղ ներկայացնել դիմումի ձևը
Դիմումի ձևը կարող է ներկայացվել նաև էլեկտրոնային ձևով: ՀՀ ՊԵԿ պաշտոնական կայքում հնարավոր է ներբեռնել համապատասխան ձևը, որի ամբողջական տարբերակը հասանելի է քաղաքացիների համար:
Ներկայացումը կարող է իրականացվել հետևյալ եղանակներով:
- Ինքնուրույն այցելություն հարկային մարմին:
- Էլեկտրոնային ճանապարհով՝ ՀՀ ՊԵԿ-ի կայքի միջոցով:
- Փոստով՝ լրացված դիմումի ձևը ուղարկել հարկային մարմին:
Ավարտման գործընթացից հետո
Դիմումի ներկայացումից հետո, դիմողը պետք է սպասի պատասխանին, որը կարող է տևել մինչև 30 օր: Այս ժամանակահատվածում հարկային մարմինը իրականացնում է ստուգումներ, որոնք կարող են ներառել:
- Տվյալների համեմատություն՝ անհայտ մեղավորությունների բացահայտման նպատակով:
- Հարկային պարտավորությունների ճշգրտում:
- Հաշվետու լինելու քայլեր:
Եթե պարզվի, որ դիմողի կողմից պարտավորությունները իրականում չեն կատարվել, ապա կարող են կիրառվել վարչաքաղաքական գործողություններ:
Հարկային պարտավորությունների չկատարումը. հետևանքները
Չկատարելու դեպքում դիմողը կարող է ենթարկվել վարչական պատասխանատվության: Սա հակված է ոչ միայն ֆինանսական հնարավորություններին, այլ նաև կարող է ազդել անձի բնականոն կյանքին:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել.
- Ֆինանսական տուգանքների:
- Անցանկալի լրացուցիչ հարկային պարտավորությունների:
- Դիմողի ունակության սահմանափակմանը՝ մասնակցել որոշակի պետական ծրագրերի:
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը ոչ միայն նպաստում է պետությանը, այլ նաև օգնում է պահել դիմողի իրավաբանական կարգավիճակը:
Փաստաթղթային կարգավորումներն ու օրենսդրությունը
Այս որոշումը հիմնված է ՀՀ վարչական իրավունքի գերակայության վրա, ինչը նշանակում է, որ բոլոր կարգավորումները պետք է համապատասխանեն գործող օրենսդրությանը:
Որոշումը նախատեսում է կարգավորումներ, որոնք հնարավորություն են տալիս բոլորին, ովքեր չեն կատարել իրենց պարտավորությունները, աջակցություն ստանալու համար:
Սա կարևոր քայլ է, որը նպաստում է հարկային կարգապահությանը և պետության ֆինանսական կայունությանը:
Դիմումի ներկայացման ժամկետները
Դիմումի ներկայացման ժամկետները նախատեսվում են օրենքով: Կապակցված որոշման հետ, դիմողը կարող է ներկայացնել այն մինչև ընթացիկ հարկային տարվա ավարտը:
Պետք է հաշվի առնել, որ ուշացումով ներկայացված դիմումները չեն ընդունվի, ինչը կարող է բերել հարկային պարտավորությունների մեծացման:
Այսպիսով, ժամանակին գործողությունները իրենք են կարևորագույնը: Իսկապես, յուրաքանչյուր տնտեսվարողի կամ ֆիզիկական անձի համար, ով հետագայում ցանկանում է խուսափել խնդիրներից, ժամանակին կդիմի հարկային պարտավորություների մասին:
Դիմումն ու պահանջվող փաստաթղթերը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում կարևորագույն քայլերից մեկը դիմումը ճիշտ ձևակերպելն է: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման շրջանակներում, դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանում, որտեղ անհրաժեշտ է նշել որոշման թիվը և ամսաթիվը՝ 31.01.2023թ.:
Դիմման հետ անհրաժեշտ է ներկայացնել նաև հետևյալ փաստաթղթերը՝
- Հարկային պարտավորությունների առնչությամբ ՀՀ ՊԵԿ-ից ստացված բոլոր նախորդ միջոցառումների արձանագրությունները;
- Հարկային վճարումների վերաբերյալ տեղեկության սահմանված ձև, որը պետք է տրամադրվի Կարևոր փաստաթղթերի միջոցով;
- Կողմերի միջև ցանկացած պայմանավորվածության կամ համաձայնագրի պատճեն;
- Հարկային հաշվեկշիռների և վճարումների վերաբերյալ տեղեկություններ:
Գլխավոր շեշտը պետք է դրվի փաստաթղթերի լիարժեք և ճշգրիտ լրացման վրա, որովհետև սխալները կամ բացթողումները կարող են հանգեցնել դիմումը չընդունելու կամ հետաձգելու:
Կայացած որոշման բողոքարկման գործընթացը
Եթե ֆիզիկական անձը համաձայն չէ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.01.2023թ. որոշման հետ, նա ունի իրավունք բողոքարկել այն: Բողոքարկման գործընթացը պետք է իրականացվի հետևյալ քայլերով:
Առաջին հերթին, հարկ է գրություն ներկայացնել ՀՀ ՊԵԿ բարձրագույն ղեկավարությանը՝ նշելով որոշման համարները, ամսաթիվը, ինչպես նաև բողոքի հիմքերը: Դիմումը պետք է ուղարկվի այն նույն ժամկետներում, որոնք նախատեսված են օրենքով՝ 30 օր:
Բողոքի գրությունը պետք է պարունակի մանրամասն տեղեկություններ, այլապես կարող է մնալ անտեսված: Դրա հետ մեկտեղ, անհրաժեշտ է ձևակերպել բոլոր փաստարկները, որոնք կարող են հիմք ծառայել որոշման տպավորության փոխելու համար:
Բողոքարկման գործընթացը կարող է պահանջել նաև լրացուցիչ տեղեկություններ կամ փաստաթղթեր, այնպես որ, դիմող անձին խորհուրդ է տրվում համակարգել իր փաստաթղթերը և պատրաստ լինել բացատրություն տալու:
Հարկային պարտավորությունների կատարումը և կանխարգելիչ միջոցառումների անհրաժեշտությունը
Հարկային պարտավորությունների կատարումը կարևորագույն խնդիր է յուրաքանչյուր ֆիզիկական անձի համար, քանի որ այն ազդում է երկրի տնտեսական կայունության վրա: ՀՀ ՊԵԿ-ի որոշումը, որը վերաբերում է չկատարված հարկային պարտավորությունների գանձմանը, մի կողմից պահանջում է վճարումներ, մյուս կողմից ակնկալում է, որ քաղաքացիները վաղաժամկետ գիտակցեն իրենց պարտավորությունները:
Կանխարգելիչ միջոցառումների իրականացումը, իհարկե, վճռորոշ նշանակություն ունի: Դրանք կարող են ներառել հարկային կրթական ծրագրեր, տեղեկատվական միջոցառումներ և հարկային խորհրդատվություններ, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային օրենսդրությունը: Այսպիսով, ավելի քիչ մարդիկ կդիմեն հարկային պարտավորությունների չկատարելու ճանապարհին:
Հարկային հանձնաժողովները կարող են իրականացնել շարժական հանդիպումներ տարբեր համայնքներում, որին մասնակցելու հնարավորություն ունեն բոլոր շահագրգիռ անձինք: Սա հնարավորություն կտա նաև անմիջական քննարկել հարցերն ու քննարկել լուծումները: