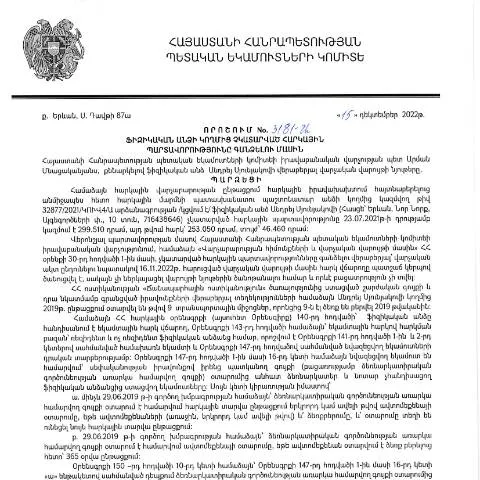
Մանրամասներ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թվականի որոշումը, որ носит номер 3181-Ա, ունի կարևոր նշանակություն անհատների ֆինանսական պատասխանատվության հաստատման գործընթացում:
Առաջին քայլերը՝ հարկային պարտավորությունների մասին տեղեկացման ստացումը
Այս որոշման հիման վրա, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ունեն պարտավորություն՝ ներկայացնել համապատասխան տեղեկություններ և փաստաթղթեր:
- Հարկային պարտավորությունները, որոնք պետք է կատարվեն, ընդգրկում են նաև տուգանքները:
- Ֆիզիկական անձինք կարող են ստանալ տեղեկանքները հարկային մարմնից:
- Այս գործընթացը կարող է լինել երկարատև՝ կախված պարտավորությունների թիվից:
Ինչպիսին է որոշման իրավական հիմքը
Այս որոշումը հիմնված է Հայաստանի Հանրապետության վարչական կարգավորման օրենսդրության վրա, ինչի շրջանակներում վարչական գործընթացները կարգավորվում են ՀՀ վարչական գործընթացների օրենսգրքով (HO-139-N):
Որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ.:
Թույլատրելի և անհրաժեշտ փաստաթղթերը
Ծառայության մատուցման համար պահանջվում են տարբեր փաստաթղթեր, բացի անձնական նույնացման փաստաթուղթից:
| Փաստաթուղթ | Նկարագրություն | Ինչպես ստանալ |
|---|---|---|
| Հարկային տեղեկանք | Պարտավորությունների վերաբերյալ տեղեկատվություն | Հարկային մարմնից |
| Շահագործման փաստաթղթեր | Անհրաժեշտ է տեղեկանքների աջակցման համար | Թղթային կամ էլեկտրոնային ձևով |
Դեպոզիտ և իրականացման ընթացակարգեր
Ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց տեղեկությունները՝ ընտրելով նախապես սահմանված ձևաթուղթ՝ Dimum Dzev N2:
Դուք կարող եք ներկայացնել փաստաթղթերը հետևյալ եղանակներով:
- Էլեկտրոնային համակարգ: ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Թղթային ձևաչափ: ՀՀ ՊԵԿ համապատասխան գրասենյակում:
- Դռնփակ քվեարկություն: Կայքի վրա գրանցվելուց հետո:
Վարչական գործընթաց և դրա հետևանքները
Երբ անհրաժեշտ փաստաթղթերը ներկայացվում են, վարչական մարմինը պետք է տրամադրի պատասխան:
- Ամեն ինչ պետք է իրականացվի 30 օրյա ընթացքում:
- Եթե պատասխան չի տրվում, մասնակիցը կարող է դիմել վարչական դատարան:
- Դիտարկումները կարող են լինել անհապաղ, ընդամենը 15 օրվա ընթացքում:
Քննարկված խնդիրները և դրանց լուծումները
Մենք նշում ենք, որ ֆիզիկական անձինք, ովքեր կարող են խնդիրներ ունենալ հարկային պարտավորությունների կատարմամբ, պետք է դիմեն իրավաբանների կամ առանձին հարկային վարչությունների:
«Կարևոր է, որպեսզի ֆիզիկական անձինք գիտակցեն իրենց իրավունքները և պարտականությունները՝ որպեսզի կարողանան պաշտպանել իրենց շահերը»
Դիտարկումների և քննարկումների ընթացակարգը
Եթե ավարտված գործընթացում որոշումը բավարար չէ, ֆիզիկական անձինք կարող են դիմել լրացուցիչ հարցումներ:
Դրա համար կարող եք օգտագործել համապատասխան ձևաչափեր:
- Դիմում-անդիմուճություն: Հարկային մարմնին ներկայացվող փաստաթուղթ:
- Դիտարկում՝ ՀՀ վարչական դատարան: Եթե պահանջվում է:
Անհրաժեշտ քայլեր՝ պարտավորությունների կատարումը ֆինանսական վտանգներից խուսափելու համար
Ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները՝ խուսափելու համար տուգանքներից:
Այնպիսի դեպքերում, երբ բարձրանում են ֆինանսական խնդիրները, հարկային մարմինները կարող են առաջարկել լուծումներ:
Անհրաժեշտ է ապահովել, որ բոլոր փաստաթղթերը ներկայացվեն ժամանակին:
Հյուրընկալման կարգեր և տուգանքների որոշում
Դուք պետք է տեղեկացնեք, որ որոշման համաձայն, եթե ֆիզիկական անձինքը չի կատարում պարտավորությունները, կարող են կիրառվել տուգանքներ:
Դուք կարող եք դիմել նաև պետության կողմից առաջարկվող աջակցությանը:
Այսպիսով, հարկային պարտավորությունների կատարմամբ անձինք պետք է ուշադիր լինեն իրենց ֆինանսական պարտավորությունների նկատմամբ:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման իրավական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 15.12.2022 թվով 3181-Ա որոշումն ընդունվել է վարչական ընթացակարգերի օրենքի տրամաբանության շրջանակում, որը սահմանում է հարկային պարտավորությունների կատարման ապահովման մեխանիզմները: Այս որոշումը հիմնված է ՀՀ հարկային օրենսգրքի համապատասխան հոդվածների վրա, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների վերահսկմանը և կատարմանը: Հարկային պարտավորությունների չկատարման դեպքում կիրառվող վարչական միջոցները, այդ թվում՝ հարկերի գանձումը, ապահովվում են այդ նույն օրենսգրքով նախատեսված մեխանիզմներով, այնուամենայնիվ, հարց է առաջանում, թե ինչպես է այս որոշումն ազդում քաղաքացիների իրավունքների և պարտականությունների վրա:
Ֆիզիկական անձանց ու իրավաբանական անձանց տարբերությունները հարկային պարտավորությունների կլանումը
Վարչական որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպես են հարկային պարտավորությունները կիրառվում ֆիզիկական անձանց և իրավաբանական անձանց նկատմամբ: Ֆիզիկական անձանց դեպքում հարկային պարտավորությունների կատարումը հաճախ կապված է անձնական եկամուտների կամ սեփականության նկատմամբ: Օրինակ, ֆիզիկական անձը, ով ստանում է եկամուտներ աշխատավարձից, պետք է ներկայացնի համապատասխան հարկային հաշվետվություններ, իսկ հարկային պարտավորությունների չկատարման դեպքում կարող է ենթարկվել վարչական պատասխանատվության: Իրավաբանական անձանց համար, սակայն, հարկային պարտավորությունները կարող են լինել ավելի կոմպլեքս, նրանք պարտավոր են ներկայացնել տարեկան հաշվետվություններ, որոնք ընդգրկում են եկամուտների, ծախսերի և շահույթի մանրամասները:
Մինչդեռ, ՀՀ ՊԵԿ իրավաբանական վարչության 3181-Ա որոշումը հատկապես կարևոր է այն ֆիզիկական անձանց համար, ում ագրեսիվ կերպով չեն կատարել հարկային պարտավորությունները: Այսպիսով, հարկային վարչության կողմից կայացված որոշումը նախատեսում է, որ եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, այն կարող է ենթարկվել վարչական մեղադրանքի և ֆինանսական պատիժների:
Աջակցություն և միջոցներ՝ հարկային պարտավորությունները կատարելու համար
ՀՀ պետության կողմից կայացված 3181-Ա որոշումը նաև ենթադրում է, որ հարկ վճարողներին պետք է տրամադրվի աջակցություն ու խորհրդատվություն հարկային պարտավորությունների կատարելու համար: Այս աջակցությունը կարող է ներառել տեղեկությունների տրամադրում հարկային օրենքների վերաբերյալ, ինչպես նաև առցանց անցկացվող սեմինարներ, որոնց ընթացքում քաղաքացիները կարող են ծանոթանալ իրենց իրավունքներին ու պարտականություններին: ՀՀ ՊԵԿ-ը հաճախ կազմակերպում է հանրային միջոցառումներ, որոնց միջոցով քաղաքացիները կարող են ստանալ մասնագիտական խորհուրդներ և լուծումներ իրենց հարկային հարցերի շուրջ:
Բացի այդ, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք նախատեսում են հարկային հաշվետվությունների ներկայացումը և վճարումների կատարումը: Այս ծառայությունները մեծապես հեշտացնում են հարկային գործընթացները, և քաղաքացիներին հնարավորություն են տալիս ժամանակին կատարել պարտավորությունները՝ խուսափելով հնարավոր ֆինանսական պատիժներից: