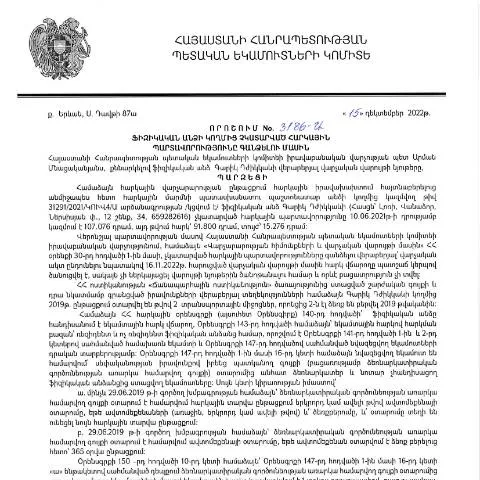
Փաստաթղթի կարևորությունը և կիրառման շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3186-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է այն հանգամանքները, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Սա ապահովում է հարկային օրենսդրության կատարումը և պարտադիր հարկերի ապահովումը:
Ովքե՞ր են կարող déposer այս փաստաթուղթը
Դիմումը կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Նրանք, ովքեր լրացնում են այս փաստաթուղթը, պետք է լինեն երկրի քաղաքացիներ կամ պետական գրանցում ունեցող անհատներ, որոնք ունեն հարկային հաշվառում:
Առանձնահատկություններ և պայմաններ
- Խնդիրը պետք է լինի հարկային պարտավորությունները չկատարելու վերաբերյալ:
- Դիմումը պետք է ներկայացվի միայն այն դեպքում, երբ հարկային մարմինները դրա համար հիմքեր ունեն:
Փաստաթղթի լրացման գործընթացը
Փաստաթուղթը լրացնելու գործընթացը տեղի է ունենում մի շարք փուլերով:
- Նախնական ուսումնասիրություն: Դիմողը պետք է ուզում է հասկանալ, թե ինչու է հարկային պարտավորությունները չկատարվել:
- Փաստաթղթի ձեռքբերում: Դիմողը պետք է ձեռք բերի փաստաթուղթը, որը պետք է լրացվի:
- Լրացում: Փաստաթղթում պետք է նշվեն բոլոր անհրաժեշտ տեղեկությունները:
- Գրանցում: Լրացված փաստաթուղթը պետք է ներկայացվի հարկային մարմիններին:
Լրացման մանրամասները
Փաստաթղթի լրացման ժամանակ կարևոր է, որ դիմողը ճիշտ նշի անձնական տվյալները, այդ թվում:
- Անուն, ազգանուն, հայրանուն
- Հեռախոսահամար
- Հարկային կոդ
- Հարկային պարտավորության տեսակը
Ելք ու ձևակերպման գործընթացը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին: Դիմումը կարող է ներկայացվել իսկապես հետևյալ կերպ:
- Ֆիզիկապես՝ հարկային գրասենյակում:
- Էլեկտրոնային եղանակով՝ պաշտոնական կայքի միջոցով:
Դիմումը ներկայացնելու ժամկետները
Դիմումը պետք է ներկայացվի սահմանված ժամկետներում, հետևյալ պայմաններով:
| Ամսաթիվ | Իրադարձություն |
|---|---|
| 15.12.2022 | Դաշնային որոշման ընդունում |
| 07.02.2023 | Դիմումի հրապարակում |
Մասնավոր դեպքեր և արտասահմանցիներ
Եթք դիմում ներկայացնողը օտարերկրյա քաղաքացի է, ապա պետք է գտնվի Հայաստանում և ունենա համապատասխան փաստաթղթեր:
- Որոշման տվյալները պետք է ներկայացվեն նաև իր հայրենի երկրում:
- Եթե ֆիզիկական անձը անչափահաս է, դիմումն պետք է ներկայացնի նրա խնամակալը:
Անհրաժեշտ փաստաթղթեր
Անհրաժեշտ փաստաթղթերն են.
- Հայտարարագրի կրկնօրինակ
- Անձնագիր կամ նույնականացնող փաստաթուղթ
- Հարկային պարտավորությունների պայմանագրեր
Դիմումի ընթացքը և հետագա քայլերը
Դիմումի ընթացքը և գործընթացը կարող է տևել մի շարք օրեր, որոնց ընթացքում հարկային մարմինները պետք է ստուգեն ներկայացված փաստաթղթերը:
- Դիմումը ստացվում է:
- Հարկային մարմինը վերլուծում է փաստաթղթերը:
- Իրականացնում է հետադարձ կապ:
Բողոքարկման ընթացակարգը
Եթե դիմումը մերժվի, դիմողը կարող է բողոքարկել մերժումը:
- Բողոքարկման դիմումը պետք է ներկայացվի 30 օրվա ընթացքում:
- Բողոքի ընթացակարգը տեղի է ունենում ՀՀ ՊԵԿ բարձրագույն մարմիններում:
Ի՞նչ հետևանքներ են առաջանում
Եթե դիմողը չի կատարում իր հարկային պարտավորությունները, ապա ի հայտ են գալիս հետևյալ հետևանքները:
- Տուգանքներ և պատիժներ:
- Հարկային պարտավորությունների բարձրացում:
- Նկատելի ֆինանսական կորուստներ:
Շահերի և պարտավորությունների հաշվարկ
Դիմողը իրավունք ունի ստանալ հարկային մարմիններից տեղեկություն իր պարտավորությունների մասին:
- Խոնջի դիմումը պետք է ներկայացնի ընթացիկ ամսում:
- Հարկային մարմինները պարտավոր են պատասխանել:
Մեկնաբանություններ և լրացուցիչ տեղեկատվություն
Եթե դիմողի կողմից հարկային պարտավորությունները չեն կատարվում, ապա հարկային մարմինները կարող են իրականացնել հարկային մոնիթորինգ:
Այս գործընթացը կարող է ներառում տարբեր իրավական միջոցառումներ:
- Քրեական պատասխանատվություն
- Այլ իրավական ընթացակարգեր:
ՊԵԿ-ի որոշման ազդեցությունը հարկային պարտավորությունների իրականացման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3186-Ա որոշումը բացի հրապարակային միջոցառումներից, նաև զգալի ազդեցություն է ունենում հարկային պարտավորությունների իրականացման գործընթացում։ Այս որոշման արդյունքում, ֆիզիկական անձինք, որոնք պարտավորություններ ունեն, ստիպված են լինելու ներկայացնել իրենց բացատրություններ և փաստաթղթերը՝ հստակեցնելու overdue պարտավորությունները։
Արդյունքում, հարկատուները պետք է լինեն զգույշ և տեղյակ իրենց պարտավորությունների մասին, որպեսզի չհայտնվեն այսպիսի իրավիճակներում։ Որոշման կոնկրետ դրույթները կարող են հանգեցնել հարկային պարտավորությունների ավելացման՝ հետաքրքիր դարձնելով դրանց կատարման գործընթացը։ Սա հատկապես կարևոր է այն ֆիզիկական անձանց համար, ովքեր ունեն սահմանափակ ֆինանսական միջոցներ և կարող են դժվարություններ հանդիպել հարկային պարտավորությունների ժամանակին կատարման դեպքում։
Դատարանական գործընթաց և հարկային պարտավորությունների բողոքարկման եղանակները
Եթե հարկատուները չեն համաձայնվում ՊԵԿ-ի կայացրած որոշումների պայմանների հետ, նրանք ունեն իրավունքի հիման վրա բողոքարկելու համար գործողություններ։ Դատարանական գործընթացը կարող է լինել երկար և բարդ, սակայն կարևոր է, որպեսզի հարկատուները գիտակցեն իրենց իրավունքները և հասկանան, թե ինչ ձևով կարող են պաշտպանել իրենց շահերը։
Որպես առաջին քայլ, հարկատուները պետք է ներկայացնեն բողոքատու գրություն ՀՀ ՊԵԿ-ին։ Այս գրության մեջ պետք է մանրամասն նկարագրվեն պատճառները, որոնք հիմք են հանդիսանում բողոքի համար, ինչպես նաև ներկայացնել ապացուցող փաստաթղթեր։ Ելնելով ՊԵԿ-ի օրենքական կարգադրություններից, հարկատուները կարող են նաև դիմել վարչական դատարան, եթե բողոքի ընթացակարգը չի հանգեցրել հաջողության։
Կարևոր է նշել, որ դատական գործընթացում հարկատուների համար գործում են որոշակի ժամկետներ, որոնց դեպքում անհրաժեշտ է ներկայացնել բողոքները։ Մասնավորապես, սահմանված ժամկետները կարող են տարբեր լինել՝ ելնելով կոնկրետ դեպքի հանգամանքներից։ Այսպիսով, հարկատուները պետք է տեղեկացված լինեն այդ ժամկետների մասին, որպեսզի կարողանան արդյունավետ կերպով պաշտպանել իրենց շահերը:
Հարկային պարտավորությունները և համայնքային բյուջեների ֆինանսավորում
Հայաստանի Հանրապետության հարկային պարտավորությունները անմիջականորեն ազդեցություն են ունենում համայնքային բյուջեների ֆինանսավորման վրա։ ՊԵԿ-ի կայացրած որոշումները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին, կարող են ազդել համայնքների ֆինանսական կայունության վրա և դրանց կարողության վրա՝ ապահովելու հիմնական ծառայություններ։
Հարկային պարտավորությունների չկատարումը ոչ միայն անհանգստացնում է պետական բյուջեն, այլև կարող է բացասաբար անդրադառնալ համայնքային ծրագրերի իրականացման վրա։ Հետևաբար, համայնքների ղեկավարները պետք է ակտիվորեն մասնակցեն հարկային պարտավորությունների կատարման գործընթացներին՝ խթանելով հարկատուներին և ապահովելով, որ նրանք գիտակցեն իրենց պարտավորությունները։
Այս համատեքստում, համայնքային ղեկավարությունները կարող են համագործակցել ՀՀ ՊԵԿ-ի հետ՝ ստեղծելով տեղեկատվական ծրագրեր և միջոցառումներ, որոնց միջոցով կուտակված պարտավորությունները կրճատվեն, և համայնքային բյուջեի ֆինանսական կայունությունն ապահովվի: