Կառավարության որոշման նշանակությունը
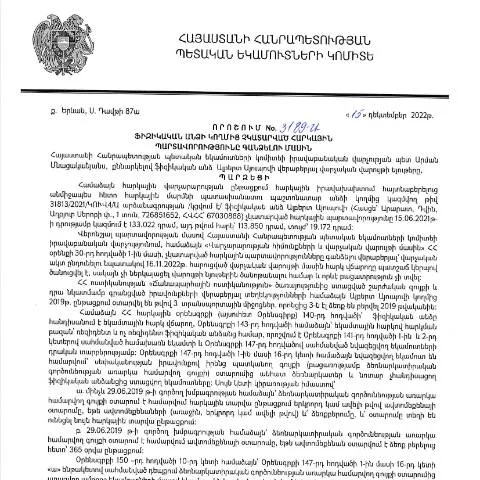
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3189-Ա որոշումը հանդիսանում է հիմնական փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը: Այս որոշումը աստիճանաբար կարգավորում է հարկային պարտավորությունների կատարումը, ինչը կարևոր է առանձին քաղաքացիների և հանրության համար:
Փաստաթղթերը, որոնք վերաբերում են հարկային պարտավորություններին, ունեն մեծ նշանակություն, քանի որ դրանք ազդում են տնտեսության վրա և հասարակական հարաբերությունների կառավարման արդյունավետության վրա։ Այսպիսով, այս որոշումը բխում է հարկային օրենսդրության տրամաբանությունից և նպատակադրում է քայլեր ձեռնարկել հարկային պարտավորությունները չկատարած անձանց նկատմամբ:
Որոնք են գրանցվող պահանջները
Ձեռնարկվող կարգավորումները առնչվում են բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Քրեական իրավունքի տեսանկյունից, յուրաքանչյուր անձ իրավունք ունի Կառավարության որոշմամբ նշված կանոններին համապատասխան իրականացնել անհրաժեշտ գործողություններ, ինչպիսիք են՝
- Հարկային պարտավորությունների կատարումը
- Նպաստների և արտոնությունների ստացումը
- Նախապես նախատեսված ժամկետներում հարկային վճարումների կատարումը
Այս փաստաթղթի շրջանակներում քաղաքացիները պարտավոր են ներկայացնել տարբեր փաստաթուղթեր, որոնք կփոխանցեն հարկային մարմիններին: Ամենակարևոր է, որ փաստաթղթերը պատրաստելու ընթացքը պետք է լինի ամբողջական և ճշգրիտ:
Նորմատիվ կարգավորումները և պահանջվող փաստաթղթերը
Որպեսզի ապահովվի օրենքի համապատասխանությունը, անհրաժեշտ է մանրամասն ամրագրել բոլոր պահանջվող փաստաթղթերը, որոնք պետք է ներկայացվեն: Ընդհանուր առմամբ, այս կարգավորումները ենթադրում են հետևյալ հիմնական փաստաթղթերը՝
- Նշանակված հարկային պարտավորությունների ցուցակը
- Հարկային ձևերի լրացված օրինակները
- Ներկայացված փաստաթղթերի քանակը և տեսակները
Այս պահանջները ենթադրում են, որ քաղաքացիները կարող են դիմել հարկային մարմինների իրենց պարտավորություններին լիակատար հասկացողությամբ:
Թույլատրելի գործողությունները և սահմանափակումները
Քաղաքացիների համար հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի սահմանափակումների։ Ուստի կարևոր է՝ իմանալ, թե ինչպիսի գործողություններ են թույլատրվում, և ինչ սահմանափակումներ կարող են առաջանալ:
- Հարկային պարտավորությունների կատարումը կարող է դառնալ խոչընդոտ, ինչի արդյունքում կարող է լինել անօրինական գործողությունների մեղադրանք:
- Անհրաժեշտ է տեղեկացնել հարկային մարմիններին բոլոր փոփոխությունների մասին:
- Հարկային պարտավորությունների կատարման հետաձգումը կարող է հանգեցնել հսկայական տուգանքների:
Այս պայմաններում քաղաքացիները պետք է շատ ուշադիր լինեն օրենքի պահանջների նկատմամբ:
Ինչ անել մերժման կամ սխալների դեպքում
Եթե քաղաքացիները ստանում են մերժում կամ նկատում են սխալներ իրենց փաստաթղթերում, ապա անհրաժեշտ է հետևել որոշակի ընթացակարգերին: Առաջին հերթին, պետք է դիմել համապատասխան մարմիններին՝ պարզելու սխալի պատճառը՝
- Մերժման պատճառների պարզաբանում
- Փաստաթղթերի վերանայում և անհրաժեշտ փոփոխությունների կատարում
- Դիմում գրելու հետ վերականգնել հարկային պարտավորությունները
Դուք պետք է զգույշ լինեք, քանի որ ցանկացած ուշացում կամ սխալ կարող է ազդեցություն ունենալ ձեր իրավասությունների և պարտավորությունների վրա:
Փաստաթղթերի լրացման և ներկայացման ընթացակարգը
Հարկային պարտավորությունների հայտարարագիրը պետք է լրացվի համաձայն հետևյալ քայլերի:
- Փաստաթուղթ ստանալը: Դիմումատուները պետք է ստանան համապատասխան ձևերը՝ Կառավարության որոշման հիման վրա:
- Փաստաթղթերի լրացում: Այստեղ կարևոր է ուշադրություն դարձնել բոլոր պարտադիր դաշտերին, ինչպես նաև հնարավոր սխալներին:
- Ներկայացում: Հերթականությունը կարող է լինել առցանց կամ անձամբ, կախված առկա ծառայություններից:
Շատ կարևոր է, որ բոլոր փաստաթղթերն ուղարկվեն ճիշտ ժամանակին, քանի որ ուշացումը կարող է բերել տուգանքների:
Քայլեր փաստաթղթերի պատրաստման համար
Փաստաթղթերը նախապատրաստելու համար պետք է ունեք հետևյալը՝
| Փաստաթուղթ | Բնութագիրը | Հեղինակ |
|---|---|---|
| Հարկային հայտարարագիր | Պարտադիր փաստաթուղթ, որը ներկայացվում է | Դիմումատու |
| Հարկային պարտավորությունների ցուցակ | Պարտադիր բոլոր հարկերի ցանկ | ՀՀ ՊԵԿ |
| Հաստատող փաստաթղթեր | Ներգրավված գործունեության մասին տեղեկություններ | Դիմումատու |
Այս փաստաթղթերի մանրակրկիտ պատրաստումը և հավաստումն անհրաժեշտ է, որպեսզի գործընթացը ընթանա համաչափ:
Դեպոզիտային տարբերակները և դրանց առանձնահատկությունները
Հարկային պարտավորությունների հայտարարությունները կարելի է ներկայացնել տարբեր ուղիներով:
- Առցանց ծառայություններ: ՀՀ ՊԵԿ-ի պաշտոնական կայքում կարելի է իրականացնել հայտերի ներկայացում, ինչը շատ արագ և արդյունավետ է:
- Անձամբ ձեւով: Այս տարբերակն առաջարկում է դիմել հարկային մարմիններին անձամբ, սակայն կարող է լինել ժամանակատար:
- Փոստային ծառայություններ: Որոշ քաղաքացիներ կարող են ընտրել փաստաթղթերը ուղարկել փոստով, բայց այստեղ կարևոր է, որ անհրաժեշտ է ընտրել ճիշտ հասցեն:
Յուրաքանչյուր տարբերակ ունի իր առավելություններն ու թերությունները, ուստի ընտրությունը պետք է լինի հիմնված քաղաքացիների անձնական նախասիրությունների վրա:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թիվ 3189-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք պարտադիր են գտնվող հարկային պարտավորությունների արդյունավետ իրականացման համար:
Առաջին հերթին, հարկային պարտավորությունները գանձելու գործընթացը սկսվում է հարկ վճարողի վերաբերյալ ստացված տվյալների ուսումնասիրությամբ՝ ՀՀ ՊԵԿ հնարավորություն է տալիս կատարել համապատասխան անալիզներ, որպեսզի որոշվի, թե որքան գումար է հարկ վճարողը պարտքով:
Դրանից հետո, հարկ վճարողին տեղեկացնելը կատարվում է գրավոր ձևով, որտեղ մանրամասնորեն նշվում են պարտավորությունները և դրանց ժամկետները: Այս հաղորդագրությունն ուղարկվում է հարկ վճարողի գրանցված հասցեին կամ էլեկտրոնային հասցեին, եթե նա ունի գործող էլեկտրոնային ստորագրություն:
Եթե հարկ վճարողը չի արձագանքում, ապա ՀՀ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման իրավասու գործողություններ, ներառյալ հարկային պարտավորությունների պարտադիր կատարումը՝ սահմանված օրենքների շրջանակներում:
Հարկային պարտավորությունների չկատարման իրավական հետևանքները
ՀՀ ՊԵԿ որոշումը առավելապես կարևոր է այն առումով, որ այն մանրամասնորեն սահմանում է այն իրավական հետևանքները, որոնք կարող են առաջանալ հարկային պարտավորություններ չկատարելու դեպքում: Հարկ վճարողների համար կարևոր է հասկանալ, որ հարկային պարտականությունների չկատարումը կարող է հանգեցնել ինչպես ֆինանսական, այնպես էլ քրեական պատասխանատվության:
Ֆինանսական պատասխանատվությունը, որպես կանոն, արտահայտվում է տուգանքների և տոկոսների ձևով, որոնք ավելացվում են պարտքի հիմնական չափին: Այսպիսով, հարկ վճարողը կարող է հայտնվել բերելու մեծ քանակությամբ պարտավորության, որը գերազանցում է սկզբնական պարտավորությունը:
Քրեական պատասխանատվությունը բերելու դեպքում, հարկ վճարողը կարող է ենթարկվել քրեական գործի հարուցման և, հնարավոր է, ազատազրկման: Այսօրինակ դեպքերը սովորաբար կապված են հարկային խարդախությունների հետ, ինչը նշանակում է, որ հարկ վճարողը նպատակորեն փորձում է խուսափել հարկային պարտավորություններից:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների կառավարման մեջ
ՀՀ ՊԵԿ-ի կողմից տրամադրվող էլեկտրոնային ծառայությունները մեծացնում են հարկային պարտավորությունների արդյունավետ կառավարման հնարավորությունները: Այս ծառայությունները թույլ են տալիս հարկ վճարողներին հետևել իրենց պարտավորություններին, ներկայացնել հարկային հայտարարագրերը և ստանալ անհրաժեշտ տեղեկատվություն:
Հարկ վճարողները կարող են օգտվել «Իմ հարկերը» համակարգից, որը հնարավորություն է տալիս հետևել իրենց հարկային պարտավորություններին, ստանալ տեղեկություններ պարտքերի մասին և զանգվածային ստուգումներ իրականացնել: Այսօրինակ համակարգերը նպաստում են հարկային հրապարակումների թափանցիկությանը և արդյունավետ կապի հաստատմանը հարկ վճարողների և ՀՀ ՊԵԿ-ի միջև:
Ուսումնասիրելով այս կարգի համակարգերը, հարկ վճարողները կարող են պարզել իրենց պարտավորությունները և ուշացման դեպքում լրացնել համայնքային կարգավորումներն, իսկ նաև կանխել հարկային պարտավորությունների չկատարումը: