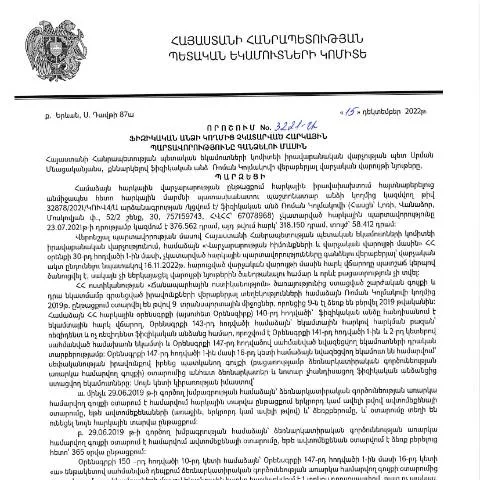
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3221-Ա որոշումը խիստ կարևոր նշանակություն ունի այն հարկապարտավոր անձանց համար, որոնք ունեն հարկային պարտավորություններ, բայց տարբեր պատճառներով չեն կարողացել դրանք կատարել։ Այս որոշումը մշակվել է այդ պարտավորությունները կարգավորելու և հարկային պարտավորությունների կատարումը ապահովելու նպատակով։
Ո quién է ներկայացնում որոշումը
Այս փաստաթուղթը ներկայացնում է ՀՀ պետական եկամուտների կոմիտեն (ՊԵԿ), որի հիմնական դերը ծագում է հարկերի հավաքագրման և վերահսկման ոլորտում։ Հարկային պարտավորությունների գանձման գործընթացը այս որոշման միջոցով ձևավորվում է մի շարք քայլերի միջոցով, որոնք պետք է իրականացվեն` ապահովելու համար, որ հարկ վճարողները կատարեն իրենց պարտավորությունները։
Փաստաթղթավորման գործընթացը` մուտքագրումից մինչև ներկայացում
Դիմումը պետք է լրացվի ստանդարտ ձևով, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։ Վերոնշյալ ձևը կոչվում է 'Dimum Dzev N3221' և պարունակում է բոլոր անհրաժեշտ տեղեկությունները, որոնք պահանջվում են դիմողից։
Ինչպես լրացնել դիմումը
- Անուն, ազգանուն և ծննդյան ամսաթիվ — Համոզվեք, որ ձեր անձնական տվյալները լրացված են ճիշտ և ամբողջությամբ։
- Հարկային պարտավորությունների նորարար զբոսաշրջության տվյալներ — Դուք պետք է ներկայացնեք պարտավորությունների տեսակները և գումարները, որոնք պետք է վճարվեն։
- Ակնկալվող վճարման եղանակը — Հնարավորության դեպքում նշել վճարման եղանակը (միանգամյա, մասերով և այլն)։
Դիմումը ներկայացնելու հաջորդ քայլերը
Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով` օգտագործելով ՀՀ ՊԵԿ կայքում առկա ծառայությունները, կամ անձամբ` համապատասխան վարչությունում։
Վարակի պարտավորությունների ընտրության առանձնահատկությունները
Փաստաթուղթը իրենից ներկայացնում է իրավական միջոց, որը հնարավոր է կիրառել ցանկացած ֆիզիկական անձի նկատմամբ, որը չի կատարել հարկային պարտավորությունները։ Սակայն կան նաև հատուկ դեպքեր, որոնց համար կարող են կիրառվել լրացուցիչ պայմաններ։
Հատուկ դեպքեր
- Գործելու արտոնություններ — Օրինակ, երբ ֆիզիկական անձը գտնվում է արտերկրում կամ այլ իրավական կարգավիճակում, որոնք կարող են խոչընդոտել պարտավորությունների կատարումը։
- Մանկահասակները — Խմբում կարող է լինել նաև մանկահասակների օրինական ներկայացուցիչները, որոնք կարող են ներկայացնել դիմումը։
Սահմանափակումներ և պարտաճանաչություն
Հարկային պարտավորությունների գանձման գործընթացում օգտվողի իրավունքները և պարտականությունները կարևոր տարրեր են։ Օգտվողը պետք է տեղյակ լինի իր իրավունքներին, սակայն նաև պարտավորություններ ունի՝ ապահովելու համար, որ տեղեկատվությունը ճիշտ ներկայացված է։
Ամպագառը բացթողված փաստաթղթերը
Գործընթացի ընթացքում հաճախակի են հանդիպում դեպքեր, երբ անհրաժեշտ փաստաթղթերն ամբողջությամբ չեն ներկայացվում։ Սա կարող է հանգեցնել դիմումի մերժմանը։ Եթե դուք հանդիպում եք նման իրավիճակի, ապա պետք է օրինական միջոցներով լուծել հարցը՝ կապ հաստատելով ՀՀ ՊԵԿ հետ։
Քննության գործընթացը և դիմումների ընթացքը
Դիմումը ներկայացնելուց հետո, վարչությունը սկսում է քննության գործընթացը, որի ընթացքում պարզվում են բոլոր ներկայացված տվյալները և փաստաթղթերը։ Այդ ընթացքում կարող են առաջանալ հարցեր, որոնք պահանջում են լրացուցիչ պարզաբանումներ։
Քանի՞ օր է տևում քննության գործընթացը
Դիմումը պետք է ուսումնասիրվի սահմանված ժամկետի ընթացքում, սակայն կոնկրետ ժամկետը կարող է փոփոխվել՝ կախված դիմումների քանակից և բարդությունից։ Օրինակ, եթե դիմումը ներկայացվել է ամենաբարձր պահանջների համապատասխան, ապա կարող է արագացված ընթացք ունենալ։
Դիմումի մերժման կամ սխալների դեպքում
Եթե դիմումը մերժվում է, ապա դիմողին պետք է տրամադրվի պաշտոնական ծանուցում, որտեղ մանրամասնորեն կլինի նշված մերժման պատճառը։ Դիմողը իրավունք ունի դիմելու վերականգնման գործընթացին։
Ինչ անել, եթե հնարավոր չէ լուծել հարցը
Խնդիրները, որոնք կարող են առաջանալ, պետք է լուծվեն ժամանակին՝ դիմելով իրավաբանական խորհրդատվություն կամ մասնագետների օգնություն։
Արգելքներ և պարտականություններ
Հարկային պարտավորությունների չկատարումը կարող է ենթարկել տարբեր իրավական հետևանքների։ Օրինակ, որոշ դեպքերում կարող են կիրառվել տուգանքներ կամ այլ միջոցներ՝ հիմնվելով օրենսդրության վրա։
Հնարավոր հետևանքներ
- Տուգանքներ — Եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել ֆինանսական տուգանքներ։
- Հարկային պարտավորությունների ավելացում — Որոշ դեպքերում կարող են ավելանալ նաև հարկային պարտավորությունները` հիմնվելով չկատարված պարտավորությունների վրա։
Եզրակացություն` հակիրճ դիտարկում
Այս որոշումը կարևոր դերակատարում ունի հարկային համակարգի կայունության մեջ։ Ըստ դրա, ցանկացած ֆիզիկական անձ, որը չունի պարտավորություններ, կարող է ստանալ օրենքով նախատեսված եզրակացություններ։ Հարկային պարտավորությունների կատարումից խուսափումը կարող է հանգեցնել ոչ միայն ֆինանսական խնդիրների, այլ նաև իրավաբանական հետևանքների։
Հարկային պարտավորությունների գանձման գործընթացի մասնավորություններ
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում սկսում է ՀՀ ՊԵԿ իրավաբանական վարչությունից, որն իրականացնում է իրավական և վարչական գործողություններ հարկային պարտավորություններ չկատարած ֆիզիկական անձանց նկատմամբ: Այս գործընթացը խիստ կանոնակարգված է Հայաստանի Հանրապետության վարչական օրենսգրքով, և մի շարք հատուկ քայլեր պետք է իրականացվեն:
Նախ, հարկային մարմինները իրականացնեն պարտավորությունների հասկացությունը: Դա նշանակում է, որ հարկային մարմինները պետք է ունենան բավարար փաստական տվյալներ այն մասին, թե կոնկրետ ինչ պարտավորություններ են գոյանում, ինչպիսի հիմքերով են դրանք առաջացել և ինչ ժամկետներում: Հարկային պարտավորությունները կարող են լինել միանգամից մեծ գումարի, կամ փոքր գումարի, սակայն յուրաքանչյուր դեպք պետք է ուսումնասիրվի առանձին:
Երկրորդ, հարկային մարմինները պետք է կատարեն նախազգուշացման գործողություն: Դա նշանակում է, որ ֆիզիկական անձը պետք է տեղեկացվի իր պարտավորությունների մասին, և նրան պետք է տրվի ժամանակահատված, որպեսզի կարողանա կատարի դրանք: Նախազգուշացման գործընթացը ոչ միայն կարևոր է օրենսդրության առումով, այլ նաև նպատակը, որ քաղաքացիները իրազեկ լինեն իրենց հարկային պարտավորությունների մասին:
Վերջում, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ՊԵԿ-ը անցնում է հարկային պարտավորությունների գանձման գործընթացին, որը կարող է ներառել հարկային պարտավորությունների գանձումը բանկային հաշիվներից, հաշմանդամի կամ այլ միջոցների գանձումը:
Լրացուցիչ առկա միջոցառումներ հարկային պարտավորությունների ամբոխի ժամանակ
ՀՀ ՊԵԿ-ը իրականացրել է շարք միջոցառումներ, որոնք նպատակ ունեն նվազեցնել հարկային պարտավորությունների չկատարումը: Դրանց թվում են ինչպես իրավական, այնպես էլ կրթական միջոցառումներ, որոնք օգնում են քաղաքացիներին հասկանալու իրենց պարտավորությունները և իրավունքները:
Մի կողմից, ՀՀ ՊԵԿ-ն անցկացնում է սեմինարներ և դասընթացներ, որտեղ քաղաքացիները կարող են ստանալ տեղեկություններ հարկային իրավունքի վերաբերյալ, ինչպես նաև կարող են ուղղակիորեն հարցեր տալ հարկային մարմինների ներկայացուցիչներին: Սա նպաստում է հարկային մշակույթի զարգացմանը մեր երկրում:
Միաժամանակ, ՊԵԿ-ը մշակել է էլեկտրոնային հարթակներ, որտեղ քաղաքացիները կարող են ստուգել իրենց հարկային պարտավորությունները և ստանալ համապատասխան տեղեկատվություն: Բացի այդ, քաղաքացիները կարող են նաև դիմել օնլայն խորհրդատվության ծառայություններին, ինչը մեծացնում է նրանց մասնակցությունը հարկային գործընթացներին:
Փոխադարձ համագործակցություն միջազգային կառույցների հետ
ՀՀ ՊԵԿ-ը ակտիվ համագործակցություն է իրականացնում միջազգային կառույցների հետ, ինչպիսիք են Համաշխարհային բանկը և միջազգային հարկային կազմակերպությունները: Այս համագործակցությունը նպատակ ունի բարելավել հարկային վարչարարության համակարգը և հետևաբար նվազեցնել հարկային պարտավորությունների չկատարումը:
Միջազգային հանրույթը մշտապես տրամադրում է աջակցություն, խորհուրդներ և նորարար տեխնոլոգիաներ, որոնք կարող են օգտագործվել Հայաստանում հարկային վարչարարության բարելավման համար: Այդ թվում են հարկային տեղեկատվական համակարգերի ներդրումը, որոնք թույլ են տալիս ավելի արագ և արդյունավետ կերպով ստուգել հարկային պարտավորությունները:
Համագործակցության արդյունքում ստեղծվում են նոր ծրագրեր, որոնք ուղղված են Ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացի պարզեցմանը, ինչպես նաև պետական և մասնավոր հատվածների միջև փոխադարձ համագործակցության խթանմանը: