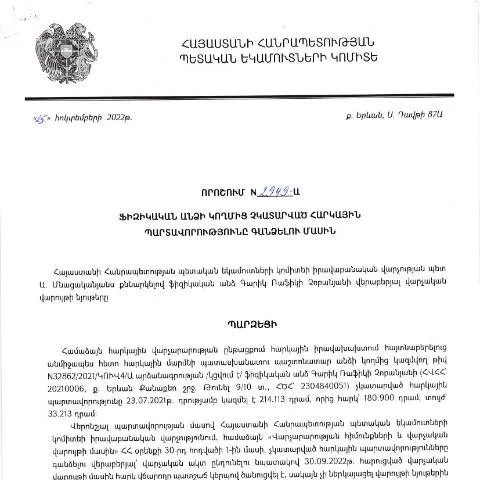
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին վերաբերող կառավարության որոշում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2949-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը սահմանում է այն ընթացակարգերը, որոնք պետք է իրականացվեն, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները:
Ինչ է նախորդում փաստաթղթի ընդունմանը
Ուշադրություն պետք է դարձնել, որ վերը նշված որոշմանը նախորդում է հարկային հարկերի հետ կապված մի շարք դատական գործընթացներ, ինչպես նաև հարկային վարչարարության կողմից իրականացվող վերահսկողության միջոցառումներ:
Դատական գործընթացի սկզբնակետերը
- Ռիսկերի գնահատում՝ հարկային պարտավորությունների չկատարման դեպքերը ուսումնասիրելով:
- Անձերի դեմ հարուցված վարչական վարույթներ:
- Հարկային վարչարարության կողմից առաջարկվող լուծումներ և տեղեկությունները:
Ովքե՞ր կարող են դիմել տվյալ որոշումը կիրառելու համար
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Դա կարող է ներառել աշխատանքի վարձատրության չվճարման դեպքերը, սեփականության հարկերի, եկամտային հարկերի և այլ հարկերի չվճարումը:
Բազմահարկային անձինք և նրանց առանձնահատկությունները
- Արտասահմանյան քաղաքացիներ, որոնք աշխատում են ՀՀ տարածքում:
- Մասնավոր ձեռնարկատերեր, ովքեր այդ պահին հարկային պարտավորություններ ունեն:
- Բարձրագույն կրթություն ունեցող անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները:
Որոշման ծրագիրը՝ քայլ առ քայլ
- Իրականացնել հարկային պարտավորությունների ուսումնասիրություն: ՀՀ ՊԵԿ-ը հայտարարում է, թե ինչպիսի պարտավորություններ ունեն ֆիզիկական անձինք:
- Ներկայացնել հարկային պարտավորությունների ցուցակը: Այս գործընթացը իրականացվում է տեխնոլոգիական համակարգերի միջոցով:
- Ստանալ գրավոր ծանուցում: Այն կարելի է ստանալ անձնական գրանցման միջոցով:
- Դիմել վճարման համար: Դուք պետք է ուղարկեք հայտ, որում նշված է պարտավորությունների կատարումը:
Ինչպես լրացնել հայտը
Հայտի լրացումը պետք է իրականացվի շատ ուշադիր, քանի որ սխալները կարող են հանգեցնել հետագա խնդիրների:
Հայտի հիմնական բաժինները
- Անձնական տվյալներ: անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասներ: ինչ տեսակի հարկեր են չվճարվել:
- Վճարման ծախսերի գնահատում: որքան գումար է պետք վճարել:
Սնուցման գործընթացը և դրա ընթացքը
Հայտը ներկայացնելուց հետո, ՊԵԿ-ը ստանում է այն և սկսում գործընթացը: Այս փուլում կարևոր է պահել բոլոր փաստաթղթերի պատճենները:
Ինչպես կարելի է հետևել իրադարձություններին
- Մուտք գործել ՀՀ ՊԵԿ համակարգ՝ օգտագործելով Ձեր էլեկտրոնային ստորագրությունը:
- Հետևել կարգավիճակին: Դուք կարող եք ստանալ տեղեկություններ Ձեր դիմումի ընթացքի մասին:
Սահմանվում են որոշակի ժամկետներ
Դիմումները մշտապես պետք է լրացվեն սահմանված ժամկետներում, հակառակ դեպքում կարող են կիրառվել վարչական պատասխանատվություն:
| Նախատեսվող գործողություն | Ժամկետ |
|---|---|
| Դիմումը ներկայացնել | 30 օր |
| Պատասխան ստանալ | 15 օր |
| Վճարումը կատարել | 10 օր |
Քանզի պահանջներն ավելի մեծանում են
ՊԵԿ-ը մշտապես հետևում է հարկային պարտավորությունների կատարմանը, ուստի ուշ կամ ուշադիր ուշացումով վճարումը կարող է հանգեցնել ֆինանսական տուժի:
Ծանուցումները, որոնք վերաբերում են պարտավորությունների կատարմանը, կարող են հանգեցնել պարտքերի ձեւավորմանը, ինչը հանգեցնում է հարկային վարչության կողմից լրացուցիչ միջոցների կիրառման:
Խուսափելու միջոցներ
- Շրջել հարկային պարտավորությունները ժամանակին:
- Ստիպել հարկային վարչությանը շտապ արձագանքել:
- Ապահովել բոլոր փաստաթղթերի պատճենները:
Համակցված բժշկական հարուցումը
Եթե ֆիզիկական անձը չի կարողանում կատարել հարկային պարտավորությունները, անհրաժեշտ է դիմել ՀՀ ՊԵԿ-ի համապատասխան վարչություններին, որոնք կարող են առաջարկել լուծումներ՝ հապաղելու կամ ամբողջական նշանակություն ունեցող մեթոդներ:
Այս բոլոր տեղեկություններով, վերը նշված որոշումն իրականացնում է կարևոր դեր Հայաստանի Հանրապետությունում հարկային վարչարարության մեջ:
ՊԵԿ-ի իրավաբանական վարչության որոշման հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 25.10.2022թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2949-Ա որոշումը հիմնված է հարկային օրենսդրությանը և վարչական իրավունքի հիմնական սկզբունքներին: Բառացիորեն, որոշումն արվում է այն հարկային պարտավորությունների վրա, որոնք անձը չի կատարել ժամանակին, ինչի արդյունքում առաջանում է հարկային պարտավորությունների կատարման անհրաժեշտություն:
Նշված որոշումը ընդունվել է հարկային հավաքների արդյունավետության բարձրացման նպատակով, ինչպես նաև հարկագանձման գործընթացը ավելի թափանցիկ և կանխատեսելի դարձնելու համար: Այն նաև հնարավորություն է տալիս անհատին մասնակցելու խնդրի լուծմանը, նախքան վարչական տրամադրությունների կիրառումը:
Որոշման ազդեցությունը քաղաքացիների վրա
Այս որոշումը ունի անմիջական ազդեցություն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այն կարող է հանգեցնել մի շարք հետևանքների, որն ընդգրկում է ոչ միայն ֆինանսական տարրերը, այլ նաև իրավական հետևանքները:
Դժվարություն առաջացած քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ հասկանալու, թե ինչ գործողություններ են անհրաժեշտ և ինչ հետևանքներ կարող են ունենալ հնարավոր հարկային պարտավորությունները: Կարևոր է նաև նշել, որ որոշման կիրարկումը կարող է բացել նոր հնարավորություններ՝ հարկային պարտավորությունների վերանայման կամ մարելու վերաբերյալ:
Կայքում կատարվող գործընթացները և ժամկետները
ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի են ոչ միայն իրավաբանական վարչության որոշումները, այլ նաև դրանք իրականացնելու համար անհրաժեշտ քայլերը: Առանցքային է, որ քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք թույլ են տալիս ավելի հեշտ և արագ ձևով լուծել իրենց հարկային հարցերը:
Այս գործընթացը ներառում է առցանց գրանցում, հարկային պարտավորությունների մոնիտորինգ և, անհրաժեշտության դեպքում, դիմելու գործընթացը քաղաքացու անձնական հաշվից: Ժամկետները շատ կարևոր են, քանի որ որոշումը պետք է իրականացվի նշված ժամկետներում՝ evitando հավելյալ սանկցիաներ կամ տուգանքներ: