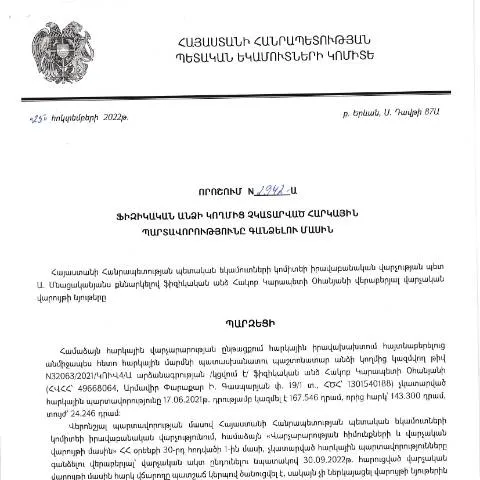
Ռոլը և նշանակությունը՝ որոշման N2942-Ա
2022 թվականի հոկտեմբերի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2942-Ա, ունի կարևոր դեր երկրի հարկային համակարգում։ Այս որոշումը սահմանում է այն գործընթացները, որոնք պետք է իրականացվեն, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Դրա նպատակն է ապահովել պետական բյուջեի համալրումը և հարկային արդարությունը։
Ուղևորությունը՝ դիմումից մինչև վճարում
Օրենքը պարտադիր պահանջում է, որ յուրաքանչյուր ֆիզիկական անձ, որն ունի չվճարված հարկային պարտավորություններ, առնվազն մեկ անգամ ներկայացնի համապատասխան տեղեկություններ։ Սա նշանակում է, որ հարկային վճարումների չկատարման հետևանքով կարող են առաջանալ վարչական պատիժներ կամ նույնիսկ քրեական պատասխանատվություն։
- Դիմողի իրավունքներ. Դիմողը ունի իրավունք ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են, որ չվճարված պարտավորությունները չպետք է գանձվեն:
- Պարտավորությունները. Դիմողը պարտավոր է ապահովել, որ ցուցակային պարտավորությունները ճիշտ և ժամանակին ներկայացվեն:
- Հետադարձ կապ. Եթե դիմումը ընդունվում է, ապա դիմողը ստանում է հաղորդագրություն, որտեղ նշվում են հետագա քայլերը:
Ժամկետներն ու ընթացակարգը
Հարկային պարտավորությունները կատարելու ժամկետները կոշտ են և դրանք մնում են պետական մարմինների վերահսկողության տակ։ Դիմումատուները պետք է լինեն ուշադիր, որպեսզի չանցնեն ժամկետները, քանի որ դա կարող է հանգեցնել տուգանքների:
| Ժամկետ | Նպատակ | Հիմնական պահանջներ |
|---|---|---|
| 2022 թվականի նոյեմբերի 1-30 | Հարկային տեղեկությունների ներկայացում | Ամեն ֆիզիկական անձ պետք է ներկայացնի տվյալները: |
| 2023 թվականի հունվարի 15 | Վճարման վերջնաժամկետ | Չվճարված պարտավորությունների վճարում: |
Փաստաթղթերի ներկայացման ձևերն ու տարբերությունները
Դիմողը կարող է ընտրել փաստաթղթերի ներկայացման տարբեր ձևեր՝ կախված իր հարմարավետությունից:
- Օնլայն ներկայացում: ՀՀ ՊԵԿ կայքի միջոցով, որտեղ անհրաժեշտ է գրանցվել:
- Թղթային ձևով ներկայացում: Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ տարածքային բաժիններին:
- Գույքային ներկայացում: Այն կարելի է դիմել նաև պաշտոնական ներկայացուցիչների միջոցով:
Օնլայն ներկայացումը առավելագույնս պարզ ու արագ է, սակայն պահանջում է էլեկտրոնային ստորագրություն։ Թղթային ձևը ավելի դանդաղ է, բայց որոշ դեպքերում անհրաժեշտ է:
Մասնագիտացված դեպքեր և առանձնահատուկ իրավիճակներ
Ավելին, որոշ դեպքեր կարող են պահանջել հատուկ մոտեցում:
- Արտասահմանցի քաղաքացիներ: Եթե դիմողը արտասահմանցի է, ապա նա պետք է լրացնի հատուկ հարցաթերթիկ՝ հաշվի նստելով սեփական երկրի օրենքների հետ:
- Փոքրամասնություն: Մինչև 18-ամյա անձանց դեպքում պետք է ներգրավվի ոչ մեծահասակների իրավունքների պաշտպանությունը:
- Կոմպլեքս դեպքեր: Երբ հարկային պարտավորությունները շատ են կամ դրանք կապված են բարդ իրավիճակների, խորհուրդ է տրվում դիմել իրավաբանների:
Հնարավոր խնդիրներ և լուծումներ
Հարկային պարտավորությունների չկատարման դեպքում կարող են ծագել որոշակի խնդիրներ:
- Տուգանքներ: Տուգանքների չափը կախված է չվճարված պարտավորությունների չափից:
- Հանցագործություն: Չհամապատասխանող գործողությունները կարող են հանգեցնել քրեական պատասխանատվության:
- Ամփոփիչ տեղեկատվություն: Դիմողը պետք է տեղեկացված լինի իր պարտականությունների մասին:
Նման դեպքերում ամենակարևորն է արագ արձագանքումը։ Հնարավոր խնդիրներից խուսափելու համար անհրաժեշտ է խորհրդակցել մասնագետի հետ:
Վերջնական քայլեր և հետևանքներ
Ամեն ցանկացող անձ կարող է դիմել դիմումի լրացման համար, սակայն անհրաժեշտ է տեղափոխել բոլոր պարտավորությունները, որպեսզի կայանա վերջնական վճարում:
Եթե դիմողը կատարի բոլոր անհրաժեշտ քայլերը, ապա նա կարող է ստանալ հաստատման տեղեկություն, որը նրան կօգնի ապագա հարկային գործընթացներում:
- Հաստատման ընթացք: Դիմումը ստանալու դեպքում պետք է սպասել որոշակի ընթացակարգի՝ 5-ից 10 աշխատանքային օր:
- Վճարումից հրաժարում: Եթե դիմողը չի կատարում վճարումը, ապա կարող է ունենալ խնդիրներ երկարաժամկետ հեռանկարում:
Այսպիսով, որոշումը և դրան հետևող գործընթացները մեծ կարևորություն ունեն՝ ապահովելով հարկային արդարությունը և պետական բյուջեի համալրումը:
Նոր սահմանումներ և համատեքստ
Ներառված որոշման շրջանակներում կարևոր է նշել, որ ՀՀ ՊԵԿ իրավաբանական վարչության պետը, Հակոբ Կարապետի Օհանյանի կողմից կայացված որոշումը, ստեղծում է մի շարք նոր սահմանումներ հարկային պարտավորությունների կատարման գործընթացում։ Այս նպատակով մշակվել են մի շարք պայմաններ, որոնք պետք է հաշվի առնել՝ համապատասխանեցնելու համար հարկային օրենսդրության պահանջներին։ Սահմանումները ներառում են ֆիզիկական անձանց համար սահմանված հարկային պարտավորությունների կատարման ժամանակահատվածները, ինչպես նաև մարելու գործընթացի ընթացակարգերը։
Հարկային պարտավորությունների չեն կատարվելու դեպքերը, երբ ֆիզիկական անձը ներկայացնում է համապատասխան փաստաթղթեր, որոնք հաստատում են, որ հարկային պարտականությունները չկատարվել են անբարենպաստ տնտեսական իրավիճակների պատճառով։ Այս պարագայում հարկային մարմինները պարտավոր են վերանայել որոշումը և քննարկել դեպքի յուրահատուկ հանգամանքները:
Հարկային պարտավորությունների գանձման գործընթացը
Մասնավորապես, ՀՀ ՊԵԿ-ն ներդնում է համակարգ, որը թույլ է տալիս ավտոմատ եղանակով հետևել ֆիզիկական անձանց հարկային պարտավորությունների կատարման ընթացքին։ Այս համակարգի շրջանակներում յուրաքանչյուր ֆիզիկական անձի համար ստեղծվում է համանուն հաշվետվություն, որտեղ նշվում են նրա կողմից կատարված և չկատարված հարկային պարտավորությունները։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ նույն ժամանակահատվածում երկու և ավելի հարկային պարտավորություններ չեն կատարվել։ Այդ դեպքում հարկային մարմինները կարող են դիմել մատուցվող ծառայությունների ապահովման և հարկային պարտավորությունների կատարման ուղղությամբ։ Հարկային մարմնները սկսում են գանձման գործընթացը՝ տեղեկացնելով ֆիզիկական անձին, որ նրա պարտավորությունները չեն կատարվել, ուստի իրականացնելու են հարկային գանձման գործողություններ:
Հարկային մարմինները պարտադրված են տեղեկացնել պարտավորություն ունեցող ֆիզիկական անձի իրավահաջորդներին, եթե նրանք ունեն իրավունքի փոխանցման փաստեր, ինչը մեծապես անդրադառնում է գանձման գործընթացի ընթացքին։ Այս գործառույթով ՀՀ ՊԵԿ-ը բարելավում է հարկային վարչարարության թափանցիկությունը և վստահելիությունը:
Հարկային պարտավորությունների կատարման վերահսկում և ռիսկեր
Հարկային պարտավորությունների կատարման վերահսկման գործառույթը կարևոր է ոչ միայն պետական բյուջեի, այլև տնտեսության կայուն զարգացման համար։ ՀՀ ՊԵԿ-ն մշակում է ռիսկերի գնահատման և դինամիկ վերլուծության մեթոդաբանություն, որը հնարավորություն է տալիս կանխատեսել օրենքի խախտումների հավանականությունը և համապատասխանաբար մշակել միջոցներ՝ կանխարգելելու համար:
Ավելին, հարկային մարմինները կիրառում են էլեկտրոնային հետազոտությունների և փաստաթղթերի ստուգման մեթոդներ, որոնք թույլ են տալիս արագ արձագանքել հարկային պարտավորությունների կատարման հետ կապված խնդիրներին։ Սա նշանակում է, որ ֆիզիկական անձիք, ովքեր անտեսում են իրենց հարկային պարտավորությունները, կարող են հանդիպել ոչ միայն ֆինանսական ծախսերի, այլ նաև իրավական հետևանքների:
Արդյունքում հարկային մարմինները հաստատուն քայլերով զարգացնում են իրենց թվային համակարգերը՝ բարելավելով տվյալների հավաքագրման, պահպանման և վերլուծության պրոցեսները, ինչը մեծապես կօգնի հարկային պարտավորությունների կատարումը վերահսկելու գործում: