Հարկային պարտավորությունների կատարման իրավիճակի գնահատում
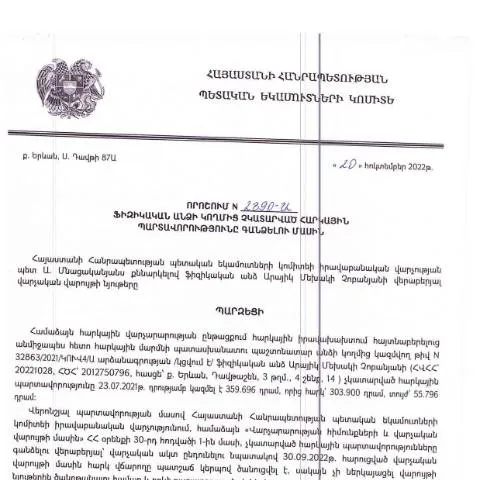
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 20.10.2022 թվականին կայացված թիվ 2890-Ա որոշման համաձայն, հարկային պարտավորությունների չկատարման դեպքերը դարձել են ավելի հաճախակի։ Այս կարգավորումը թույլ է տալիս պետական մարմիններին ավելի արդյունավետ կերպով վերահսկել հարկերի գանձումը և պատասխանատվության ենթարկել նրանց, ովքեր խախտում են հարկային օրենսդրությունը։ Վարչության կողմից իրականացվող գործունեությունն ուղղված է նաև հարկային պարտավորությունների կատարման օպտիմալացմանը, ինչի արդյունքում հնարավոր է նվազեցնել պարտավորությունների չկատարման մակարդակը։
Սակայն, հարկային պարտավորությունները չկատարող անձանց նկատմամբ կիրառվող միջոցառումները պետք է լինեն համաչափ և արդար։ Այսինքն՝ հարկային վարչությունները պետք է հաշվի առնեն յուրաքանչյուր դեպքի առանձնահատկությունները և հնարավորությունները, որպեսզի հարկային համակարգը չդառնա կառավարության կողմից ճնշման միջոց։
Վիճակագրական տվյալներ և արձագանքը հանրությանը
Նախկինի պես, հարկային պարտավորությունների կատարումը, ինչպես նաև դրանց չկատարման հետևանքները, հանրության շրջանում մեծ հետաքրքրություն են առաջացնում։ 2890-Ա որոշման ընդունումից հետո, ՀՀ ՊԵԿ-ը հրապարակել է վիճակագրական տվյալներ, որոնք ցույց են տալիս, որ հարկային պարտավորություններ չունեցողների թիվը զգալիորեն նվազել է։ Այսպես, հարկային մարմինները շարունակում են վարել հատուկ ծրագրեր և միջոցառումներ, որոնք օգնում են քաղաքացիներին՝ հասկանալու հարկային պարտավորությունների իրական չափը։
Հանրությունը, սակայն, կարիք ունի նաև վստահելի տեղեկատվության՝ կապված հարկային պարտավորությունների կատարման հետ։ Այս նպատակով, ՊԵԿ-ը կազմակերպում է լրացուցիչ վարպետ դասեր և տեղեկատվական հանդիպումներ, որոնք ուղղված են քաղաքացիների հարկային կրթությանը։ Այսպիսով, յուրաքանչյուր քաղաքացին կարող է ավելի լավ հասկանալ իր իրավունքները և պարտավորությունները, ինչը կնպաստի համընդհանուր հարկային դաշտի բարելավմանը։
Եթե հարկային պարտավորությունները չեն կատարվում. իրավական հետևանքներ
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ տարբեր, կախված իրավիճակից։ Ըստ 2890-Ա որոշման, իրավաբանական անձանց և ֆիզիկական անձանց նկատմամբ կարող են կիրառվել տարբեր միջոցառումներ, որոնց թիվը գերազանցում է թարգմանական սահմանները։ Առաջին հերթին, հարկային մարմինները կարող են կիրառել վարչական տուգանքներ, որոնք սահմանվում են օրենքով։ Այս տուգանքները կարող են նշանակվել որպես նախազգուշացում կամ, եթե իրավիճակը պահանջում է, ավելի խիստ պատիժ՝ կախված պարտավորությունների չկատարման չափից։
Այդուհանդերձ, հարկային պարտավորությունների կատարման հարցում շատ կարևոր է նաև վարչական դատարանների դերը։ Եթե քաղաքացին կամ կազմակերպությունը չի ընդունում հարկային մարմինների որոշումը, նրանք կարող են դիմել դատարան՝ պաշտպանելու իրենց իրավունքները։ Սակայն, հարկային գործերով դատական գործընթացները հաճախ կարող են երկարաձգվել, և անձի պատասխանատվության հարցը կարող է մնալ անորոշ։ Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլև հուզական խնդիր է, որը կարող է անդրադառնալ անձի սոցիալական վիճակի վրա։