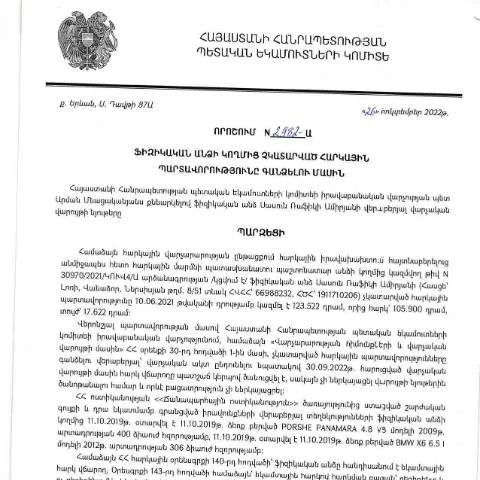
Ընտրություն հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձումն ինքնին բազմազան գործընթաց է, որը տեղի է ունենում այն ժամանակ, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները:
Նկատի ունենալով Կառավարության որոշում N2982, որը ընդունվել է 26.10.2022 թվականին, նշանակում է, որ պետությունը ակտիվորեն հետևում է հարկային պարտավորությունների կատարմանը:
Փոփոխությունները անհրաժեշտության դեպքում
Պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի համար: Այս որոշումը չի միայն ստեղծում նոր կարգեր, այլև փոփոխում է նախկինում գոյություն ունեցող կանոնները:
Գործողությունների հերթականությունը՝ դիմումի ձևման և ներկայացման
Դիմումը պետք է ուղարկվի համապատասխան մարմիններին, որոնք հետևում են հարկային պարտավորությունների կատարմանը:
- Շփվել հարկային մարմնի հետ՝ հարկերի մասին տեղեկությունների ստանալու համար:
- Պատրաստել անհրաժեշտ փաստաթղթերը, որոնք կցվում են դիմումի հետ:
- Լրացնել Դիմումի ձև N2982:
- Ներկայացնել դիմումը առցանց կամ գրավոր կարգով:
Դիմման ձևը
Դիմումը նախատեսում է մի շարք կարևոր կետեր, որոնք պետք է լրանալ:
- Անուն, ազգանուն և հայրանուն: լրացնել առանց սխալների, որոնք կարող են ֆինանսական ու իրավաբանական խնդիրների պատճառ դառնալ:
- Հեռախոսահամար: կապի համար:
- Հասցե: բնակության կամ պաշտոնական գրանցման հասցե:
- Հարկային պարտավորության տեսակը: սահմանել, թե որ հարկն է չկատարված:
Պատասխանատու մարմինների դերը
Կառավարության որոշումն ընդունելուց հետո, անհրաժեշտ է, որպեսզի ՀՀ ՊԵԿ-ը ապահովի, որ վճարումները իրականացվեն պատվիրակված մարմինների կողմից:
ՀՀ ՊԵԿ-ին պատկանող իրավաբանական վարչությունը գործի վերաբերյալ տեղեկություններ տրամադրելու պարտավորություն ունի:
Նախարարության աշխատանքները
ՀՀ ՊԵԿ և Կառավարության որոշման մեջ նշված են նաև նախարարության աշխատանքները, որոնք կապված են հարկային պարտավորությունների գանձման գործընթացի հետ:
Անհրաժեշտ է, որպեսզի պահանջվող փաստաթղթերը տրամադրվեն ժամանակին, մյուս դեպքերում կարող են առաջանա իրավաբանական խնդիրներ:
Թիմերի միջեւ հաղորդակցություն
Հարկային պարտավորությունների գանձման գործընթացում, համաճարակի պայմաններում, առցանց հաղորդակցությունը շատ ավելի կարևոր է դարձել:
Դիմելի տեղեկատվության տրամադրման գործընթացում կարևոր է, թե որքան արագ և արդյունավետ են աշխատում թիմերը:
Համակարգող մարմնի կարևորությունը
Հարկային վարչությունը պետք է ստանա բոլոր անհրաժեշտ տեղեկությունները, որպեսզի կարողանա ժամանակին արձագանքել:
Այս գործընթացում կարևոր է, որ ներկայացված փաստաթղթերն ստուգվեն:
Տվյալների ստուգման մեթոդաբանությունը
Հայաստանի Հանրապետության հարկային մարմինները պետք է ունենան հստակ մեթոդաբանություն, որպեսզի կարողանան ստուգել ֆիզիկական անձանց ներկայացրած տվյալները:
| Կարգ | Նկարագրություն |
|---|---|
| 1 | Հանձնաժողովի նիստեր՝ հարկային պարտավորությունների կատարումը ստուգելու համար: |
| 2 | Անձնուրաց չափանիշների համակարգի կիրառումը: |
| 3 | Ներքին և արտաքին ստուգումներ: |
Յուրաքանչյուր անձի պատասխանատվությունը
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների կատարումը իրենց իրավական պարտավորությունն է:
Անբավարար կատարումը կարող է բերել մայրաքաղաքում ևս մեկ հարկային պարտավորություն:
Որոշումների ընդունման եղանակը
ՀՀ ՊԵԿ-ը ունի որոշումներ ընդունելու և դրանց հիման վրա գործողություններ կատարելու իրավունք:
Դրանք պետք է լինեն թափանցիկ, իսկ հարկային պարտավորությունների գանձման գործընթացը՝ հասկանալի:
Հարկային պարտավորությունների կատարումը՝ իրավական և վարչական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 26.10.2022թ. թիվ 2982-Ա որոշումը կարևոր դեր է խաղում ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում։ Այս որոշումը վերաբերելով չկատարված հարկային պարտավորություններին, փաստում է, որ հարկ վճարողները պարտավոր են կատարել իրենց հարկային պատասխանատվությունները ժամանակին և լիովին։ Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ իրավական խնդիրներ, որոնք ենթադրում են վարչական պատասխանատվություն, ինչպես նաև ֆինանսական տուգանքներ։
Հայաստանի Հանրապետության վարչական օրենսդրությունը սահմանում է, որ ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, կարող է հայտնվել վարչական վարույթի առարկա։ Այսինքն՝ անհրաժեշտ է գործել ՀՀ ՊԵԿ-ի կողմից սահմանված կանոնների շրջանակներում, ինչը հստակեցնում է պարտավորությունները և պատասխանատվությունները։ Հարկային պարտավորությունները չկատարելու դեպքում հարկ վճարողները պետք է պատրաստ լինեն փաստաթղթերի հավաքագրմանը, որոնք կհաստատեն իրենց ֆինանսական վիճակը և կարող են վճարել տուգանքներ նվազեցնելու համար՝ հիմնվելով օրենքի թույլատրելի սահմաններում։
Ելքեր հարուցող դատական ընթացակարգեր
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն վարչական պատասխանատվության, այլև դատական գործընթացների։ Եթե ֆիզիկական անձը չի համաձայնվում ՀՀ ՊԵԿ-ի որոշման հետ, նա իրավունք ունի դիմել դատարան՝ վիճարկելու այդ որոշումը։ Դատարանում հարկ վճարողը կարող է ներկայացնել իր փաստարկները, թե ինչու է նա կարծում, որ որոշումը սխալ է։ Իհարկե, սա ենթադրում է, որ հարկ վճարողը պետք է լինի պատրաստ փաստարկելու իր դիրքորոշումը՝ ներկայացնելով համապատասխան ապացույցներ, որոնք վկայում են իր օրենքի համաձայն կատարած պարտավորությունների մասին։
Դատարանում հարկ վճարողը պետք է հիշի, որ յուրաքանչյուր դատական գործընթաց ունի գործընթացային ժամկետներ։ Հարկային պարտավորությունների վերաբերյալ հարցերի լուծման համար ամենակարևորն է գրանցել դիմումը դատարանում մինչև օրենքով սահմանված ժամկետները (օրինակ, վարչական հայցի համար դա 30 օր է)։ Դատարանը, հաշվի առնելով ներկայացված ապացույցները և ականատեսների ցուցմունքները, կարող է կայացնել վճիռ, որը կամ հաստատում է ՀՀ ՊԵԿ-ի որոշումը, կամ հակառակ դեպքում՝ հերքում այն։
Հարկային պարտավորությունների կատարումը՝ ֆիզիկական անձանց համար
Ֆիզիկական անձանց հարկային պարտավորությունները հիմնականում վերաբերում են եկամտային հարկերին, որակավորված անշարժ գույքի հարկերին և այլ հարկատեսակներին։ Ֆիզիկական անձինք, ովքեր ունեն եկամուտ, պետք է մեկնաբանեն, թե ինչպես են այդ եկամուտները ձևավորվել, ուստի հարկային վարչությունը լիազորված է ստուգելու այդ տվյալները։ Ծառայություններ, ինչպիսիք են ինքնազեկույցները, պետք է ներկայացվեն ժամանակին և համապատասխան ձևով, որպեսզի հարկային պարտավորությունները չմնան չկատարած։
Սակայն հարկ վճարողները կարող են դիմել նաև որոշ արտոնություններ և զեղչեր, որոնք կարող են նվազեցնել նրանց հարկային բեռը։ Օրինակ, որոշ ֆիզիկական անձինք, որոնք սպասարկում են սոցիալապես պաշտպանյալ կարծիքներին, կարող են օգտվել հարկային արդարացումներից։ Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն պարտավորություն է, այլև հնարավորություն՝ բարելավելու ֆինանսական վիճակը և նվազեցնելու հարկային բեռը։