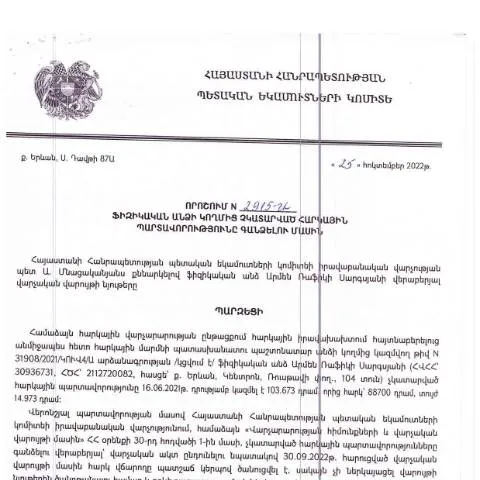
Անձի հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2022 թվականի հոկտեմբերի 25-ի N2915-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Սա այն իրավիճակն է, երբ հարկային պարտավորությունները չեն կատարվում, ինչի պատճառով պետությունը պարտավոր է ձեռնարկել համապատասխան միջոցներ:
Որըքային կարգավորումները
Այս որոշման շրջանակներում, իշխանությունները կարող են կիրառել հարկային պարտավորությունների գանձման միջոցներ, ինչը պահանջում է խիստ իրավական գործողություններ: Եվ հատկանշական է, որ յուրաքանչյուր ֆիզիկական անձ կարող է լինել ստացվող կողմ:
Մասնակիցներն ու նրանց իրավասությունները
Այս պրոցեսը ընդգրկում է մի շարք կողմեր՝ պետությունը, հարկային մարմինները, ինչպես նաև հարկատուները: Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, իրենց իրավունքները կարող են պաշտպանել:
- Պետությունը: Պետության կողմից ներկայացվում են իրավական պահանջներ:
- Հարկային մարմինները: Սրանք այն մարմիններն են, որոնք իրականացնում են հարկերի հավաքումը:
- Հարկատուները: Նրանք, ովքեր ենթակայում են հարկային պարտավորություններին:
Չկատարված հարկային պարտավորությունների առկայությունը
Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, պետությունը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը: Սա ներառում է մի շարք իրավական քայլեր:
Հարկային պարտավորությունների վերանայման գործընթացը
Հարկային պարտավորությունների վերանայման գործընթացը ներառում է հետևյալ քայլերը:
- Հարկային պարտավորությունների ստուգում.
- Պետական մարմինների կողմից հաղորդագրության ուղարկում հարկատուին:
- Հարկատուի պատասխան ընթացակարգի իրականացում:
Ֆորմայի կառուցվածքը և լրացման պայմանները
Հարկային պարտավորությունների գանձման համար նախատեսված պաշտոնական ձևը ունի մի շարք կանոնակարգեր, որոնք հարկավոր է հաշվի առնել:
Պատասխանատվության և իրավունքների ձևավորում
Պատասխանատվության և իրավունքների ձևավորման գործընթացը պահանջում է:
- Փաստաթղթերի ճիշտ լրացում.
- Ուշադրության դրսևորում՝ թերություններ և սխալներ չընդունելու համար:
Դեպոզիտ և դրա պատահականությունները
Դեպոզիտի գործընթացը կարող է կատարվել մի քանի եղանակներով:
- Հեռավար (էլեկտրոնային) եղանակով: Այս տարբերակը օգնում է արագ և արդյունավետ կերպով կատարել գործընթացը:
- Ամենօրյա գրասենյակում: Սա ծRequires physical presence:
Դեպոզիտի ժամանակացույցը
Դեպոզիտի համար նախատեսված ժամանակացույցը կարևոր է՝ հստակեցնելու գործընթացի տևողությունը:
| Քայլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | Առաջին 10 աշխատանքային օր |
| Պատասխան ստանալ | 30 աշխատանքային օր |
| Հարկային պարտավորությունների գանձում | 60 աշխատանքային օր |
Սխալների շտկման ընթացակարգի մանրամասնություն
Եթե նկատվում են սխալներ կամ բացթողումներ, հարկատուն պետք է իմանա, թե ինչպես կարող է դրանք շտկել:
- Ներկայացնել համապատասխան դիմում:
- Մատակարարել նոր փաստաթղթեր, որոնք հավաստում են սխալը:
- Սպասել պետական մարմնի պատասխանը:
Արդյունքների սպասումը և պատասխանատվության ձևավորում
Արդյունքների սպասումը կարևոր է: Պետական մարմիններն ունեն որոշակի ժամկետներ, որոնց ընթացքում նրանք պարտավոր են պատասխանել:
Պետք է հասկանալ, որ ցանկացած ուշացում կամ սխալ կարող է հանգեցնել բացասական հետևանքների:
Լրացուցիչ հուշումներ և խորհուրդներ
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում կարևոր է հաշվի առնել մի շարք հավելյալ հուշումներ:
- Ժամանակին տեղյակ լինել օրենքների փոփոխություններից:
- Առաջին քայլերից սկսել գործընթացը:
- Ուշադրություն դարձնել փաստաթղթերին:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման նշանակությունը և ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2915-Ա որոշումը կարևոր նշանակություն ունի, քանի որ այն սահմանում է հարկային պարտավորությունների կատարման գործընթացն ու դրանց նկատմամբ կիրառվող պատժամիջոցները: Այս որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, նպատակ ունի կարգավորել հակառակորդության ոլորտում զարգացումները, որտեղ ֆիզիկական անձիք չեն կատարել իրենց հարկային պարտավորությունները:
Որոշումը պարունակում է նաև հարկային պարտավորությունների կատարման ժամկետները, ինչպես նաև պարզեցված ընթացակարգեր, որոնք նախատեսված են անհատների համար, ովքեր ցանկանում են ինքնակամ կատարել իրենց վճարումները: Այսպիսի ընթացակարգերի մշակումը նախանշում է պետության ակտիվությունը հարկային դաշտում և հարկային վարչարարության բարեփոխումների ուղղությամբ ձեռնարկված քայլերը:
Իրավաբանական անձանց եւ ֆիզիկական անձանց իրավունքները եւ պարտականությունները
Այժմ, երբ խոսում ենք ֆիզիկական անձանց հարկային պարտավորությունների մասին, կարևոր է նշել, որ այս որոշման ընդունմամբ իրավաբանական անձանց նկատմամբ ևս որոշակի պարտավորություններ են սահմանվում: Հարկային օրենսդրությունը սահմանում է, որ բոլոր քաղաքացիները, անկախ իրենց գործունեության բնույթից, պարտավոր են կատարել հարկային պարտավորությունները:
Որոշումը ենթադրում է նաև, որ ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են կորցնել որոշակի իրավունքներ: Օրինակ, նրանք կարող են զրկվել պետական աջակցությունից կամ սոցիալական ծրագրերից: Այսպիսով, հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել ավելի լայն տնտեսական և սոցիալական հետևանքների:
Հարկային պարտավորությունների կատարման վերահսկողությունը և պատժամիջոցները
ՀՀ ՊԵԿ իրավաբանական վարչությունը վերահսկում է հարկային պարտավորությունների կատարման գործընթացը՝ իրականացնելով տարբեր տեսակի ստուգումներ: Չնայած որոշման ընդունմանը, հարկային վարչությունը շարունակում է վերցնել ակտիվ մասնակցություն հարկային պարտավորությունների գանձման մեջ: Դրանով, վարչությունը ապահովում է, որ բոլոր հարկային վճարումները կատարվեն ժամանակին և ըստ օրենքի:
Հաշվի առնելով, որ որոշումը նախատեսում է նաև պատժամիջոցներ, հարկատուները պետք է նախկինից ավելի ուշադիր լինեն իրենց պարտավորությունների կատարման հարցում: Եթե անհատները չկատարեն իրենց հարկային պարտավորությունները, ապա հնարավոր է, որ նրանց նկատմամբ կիրառվի վարչական պատասխանատվություն: Այս պատժամիջոցները կարող են ներառել փողոցային տուգանքներ կամ նույնիսկ քրեական պատասխանատվություն՝ կախված պարտավորությունների լրջությունից: