Եզակի հնարավորություն՝ հարկային պարտավորությունների կատարումը
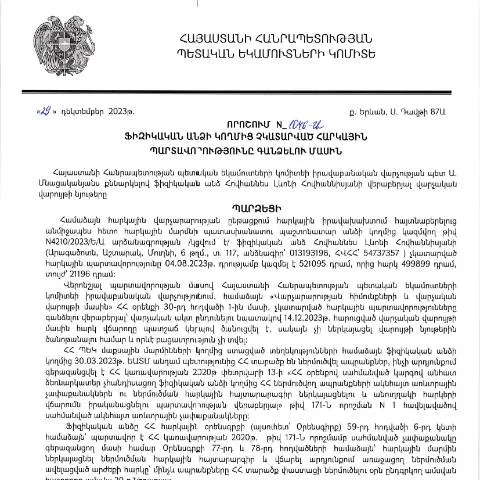
Յուրաքանչյուր քաղաքացու համար հարկային պարտավորությունները կատարելը կարևորագույն հարցերից մեկն է, սակայն երբեմն կարող են առաջանալ իրավիճակներ, երբ անհնարին է լինում դրանք իրականացնել: 2023 թվականի դեկտեմբերի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1046-Ա որոշումը ստեղծում է իրավական շրջանակներ, որոնք հնարավորություն են տալիս հարկային պարտավորությունների չկատարման դեպքերի կարգավորմանը:
Ովքեր կարող են դիմել այս որոշման շրջանակներում
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում: Գոնե մեկ անգամ հարկային պարտավորություններ չկատարելու դեպքում, քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ:
Դիմումը՝ քայլ առ քայլ
Դիմելու գործընթացը կարող է թվալ բարդ, սակայն հետևելով որոշակի քայլերին՝ կարող եք հեշտությամբ անցնել բոլոր անհրաժեշտ փուլերով:
- Տեղեկատվություն ստանալու փուլ: Նախ պետք է ստանալ տեղեկություն ձեր հարկային պարտավորությունների մասին, մասնավորապես՝ թե որ հարկերի վրա եք պարտք:
- Դիմումի լրացում: Լրացրեք համապատասխան դիմումը (օրինակ՝ Dimum Dzev N2), որտեղ պետք է նշվեն ձեր անձնական տվյալները, հավաքագրված հարկերի տեսակները և պարտքերի ընդհանուր գումարը:
- Դիմումը ներկայացնել: Այն պետք է ներկայացնեք համապատասխան վարչությանը, որի համար կարող եք օգտվել էլեկտրոնային եղանակից՝ ձեր ԻԴ քարտով կամ էլեկտրոնային ստորագրությամբ:
Դիմումը լրացնելու մասնահատկություններ
Դիմումը լրացնելիս հարկավոր է ուշադիր լինել որոշակի կետերի նկատմամբ:
- Անձնական տվյալներ: Համոզվեք, որ ձեր անունն ու ազգանունը լրացվել են ճիշտ:
- Հարկային պարտքի տեսակները: Հստակ նշեք, թե որ հարկեր ունեք, որպեսզի վարչությունը կարողանա հեշտությամբ կազմակերպել ձեր գործը:
- Հայտարարության ամսաթիվ: Դիմման ներկայացման ամսաթիվը պարտադիր նշեք:
Փորձագիտական կարծիքներ և ցավոք, հնարավոր հետևանքներ
Ծանոթանալով այս որոշմանը, հարկային պարտավորություններ չկատարելու հետևանքները կարող են լինել տարբեր:
- Տուգանքների սահմանում: Պարտավորությունների չկատարման դեպքում կարող են կիրառվել տուգանքներ:
- Հարկային պարտավորությունների ավելացում: Կարող եք դառնալ նոր պարտավորությունների կրող:
Ավելին, որոշումը կարող է ներառել նաև հարկային վարչության կողմից ձեռնարկվող այլ միջոցառումներ, որոնք կարող են ազդել ձեր ֆինանսական վիճակի վրա:
Ինչի համար է նախատեսված սա
Նման որոշումը ստեղծվել է պաշտոնական մարմինների կողմից, որպեսզի հարկային պարտավորությունների չկատարման դեպքում քաղաքացիներին տրամադրվեն լրացուցիչ հնարավորություններ և աջակցություն: Մասնավորապես, այն ուղղված է առաջարկելու հնարավորություններ լուծելու հարկային հարցերը:
Իրավական հիմքեր և կարգավորումներ
Այս երաշխիքային փաստաթուղթն ունի իրավական հիմքեր, որոնք վերաբերում են ՀՀ հարկային օրենսդրությանը, եւ մասնավորապես ՀՀ վարչական կարգավորումների օրենսդրությանը (HO-139-N, լրացվել է 2025թ.).
Ավելի մանրամասն, նշված որոշումը հստակեցված է հարկային վարչության կողմից, որտեղ իրավաբանները ներգրավված են համաշխարհային լավագույն փորձերից` առաջարկելով ցուցումներ և ուղեցույցներ:
Ամսաթիվ և պաշտոնական հրապարակում
Այս որոշումը պաշտոնապես հրապարակվել է 2024 թվականի հունվարի 23-ին, և այն մտել է ուժի մեջ անմիջապես:
Վերջնական ակնարկ
Հարկային պարտավորությունների չկատարման հարցը կարող է լինել բարդ, սակայն ճիշտ ընթացակարգերի հետևմամբ՝ յուրաքանչյուր քաղաքացի կարող է հեշտությամբ կարգավորել իր պարտականությունները: ՀՀ ՊԵԿ-ը բաց է օգնության և խորհրդատվության համար, ուստի հարկատուները կարող են դիմել նրանց` ստանալու համապատասխան տեղեկատվություն և աջակցություն:
Բաժանորդագրության պահանջները և գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1046-Ա որոշումը նախատեսում է մի շարք կարևոր պահանջներ և գործընթացներ, որոնք պետք է հաշվի առնել հարկային պարտավորությունները չկատարած ֆիզիկական անձանց համար:
Այս որոշման շրջանակներում, հարկադիր եղանակով հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինը արձանագրում է, որ անձը չի կատարել իր պարտավորությունները: Հարկային մարմինները պարտավոր են նախօրոք տեղեկացնել պարտատիրոջը, և նա կունենա հնարավորություն` մինչև որոշման ուժի մեջ մտնելը, ներկայացնելու իր հստակifications:
Այս գործընթացը ներառում է նաև փաստաթղթային սարքավորումների ներկայացում, ներառյալ, բայց ոչ սահմանափակված, հարկային հայտարարությունների, հաշվետվությունների և որևէ այլ փաստաթղթերի ներկայացում, որոնք կարող են հիմնավորել պարտատիրոջ դիրքորոշումը:
Սակայն, այս գործընթացի ժամանակ շատ կարևոր է հաշվի առնել նաև նշված որոշման տեղեկատվության հստակությունը: Այն կարող է լինել հակված իրացման և վարչականAppeal-ի միջոցով, եթե անձը չի ընդունում հարկային մարմնի որոշումը:
Հարկային պարտավորությունների կատարման հետևանքները
Առանձին ուշադրություն արժանի է այն հետևանքներին, որոնք կարող են առաջանալ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների պատճառով: 1046-Ա որոշման շրջանակում, հարկային պարտավորության չկատարման դեպքում կարող են կիրառվել մի շարք վարչական և քրեական պատիժներ:
Առաջին հերթին, հարկային մարմինները կարող են կիրառել խախտման թեմայով տուգանքներ, որոնք նախատեսված են Հայաստանի Հանրապետության հարկային օրենսդրությամբ: Որպես կանոն, այս տուգանքների չափը կարող է տարբեր լինել կախված պարտավորության տեսակից և գումարի չափից:
Բացի այդ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև բանկային հաշիվների արգելակման, ինչը կխոչընդոտի անձի ֆինանսական գործունեությանը: Հարկային մարմինները ունեն իրավունք նաև սառեցնել պարտատիրոջ ակտիվները, եթե դրանք համարվում են հարկային պարտավորությունների կատարումը ապահովող միջոցներ:
Հարկային պարտավորությունների կատարումը նաև կարող է ազդել անձի վարկային պատմության վրա, ինչը դժվարացնում է խիստ ֆինանսական ծրագրերի իրականացմանը, օրինակ, վարկերի ստացմանը կամ այլ ֆինանսական ծառայությունների օգտվելու վրա:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների կատարման համար
Շնորհիվ տեխնոլոգիական առաջընթացների, ՀՀ ՊԵԿ-ն առաջարկում է բազմաթիվ էլեկտրոնային ծառայություններ, որոնք օժանդակել են հարկային պարտավորությունների ավելի արդյունավետ կատարմանը: Այս ծառայությունները հասանելի են քաղաքացիների և կազմակերպությունների համար, որոնք ցանկանում են հեշտացնել իրենց հարկային գործընթացները:
Առաջին հերթին, նշված է, որ հարկային պարտավորությունների կատարման համար անհրաժեշտ փաստաթղթերը կարող են ներկայացվել էլեկտրոնային եղանակով: Այս ծառայության միջոցով հարկ վճարողները կարող են մուտք գործել իրենց անձնական հաշվեհամարները և հետևել իրենց պարտավորությունների կատարման ընթացքին:
ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների պորտալում, հարկ վճարողները կարող են տեսնել նաև իրենց հարկային պատմությունը, ստանալ տեղեկություններ նոր հարկային օրենքների մասին և կատարել հարկային հայտարարություններ, որտեղ անհրաժեշտ է:
Բացի այդ, հարկ վճարողները կարող են օգտագործել էլեկտրոնային ստորագրությամբ վավերացված փաստաթղթեր, ինչի միջոցով գործընթացները ոչ միայն արագանում են, այլ նաև վերահսկելի են: Էլեկտրոնային առաջարկների շնորհիվ ֆինանսական բեռը թեթևանում է, և քաղաքացիները կարող են ավելի արագ ու արդյունավետ կերպով լուծել իրենց հարկային հարցերը: