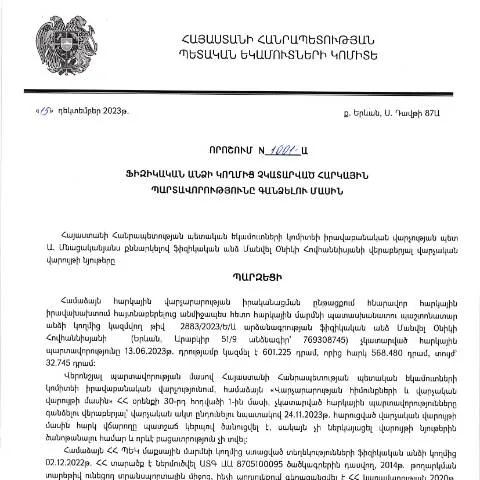
Ֆիզիկական անձի հարկային պարտավորությունների պահանջարկի կարգավորումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1001-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է ի հայտ եկած հարկային պարտավորությունների գանձման գործընթացին: Նման որոշումների ընդունումը նպատակ ունի ապահովել պետությանը հարկային պարտավորությունների կատարման մոնիտորինգը և խթանման մեխանիզմների զարգացումը:
Նոր օրենքների անհրաժեշտությունը և պատմական համատեքստը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև դրա կարգավորումները, հայտնվում են ժամանակի ընթացքում փոփոխվող հարկային համակարգի զարգացման արդյունքում: 2021 թվականի հարկային փոփոխությունները, որոնք դիտարկվում են որպես խորհրդային համակարգի ժառանգություն, պահանջում էին նոր լուծումներ, որոնք կբարելավեին հարկային վարչարարությունը:
- 2022 թվականին ՀՀ օրենսդրությունը սկսեց ակտիվորեն մշակել հարկային պարտավորությունների վրա ազդող նոր օրենքներ:
- 2023 թվականին ընդունվեց ՀՀ վարչական կարգավորումներում փոփոխություններ, որոնք կարեւոր են պետական եկամուտների ապահովման գործում:
Ստեղծված իրավիճակ և գործընթացի մանրամասները
15.12.2023թ․ ընդունված որոշումը առաջնահերթությունը տալիս է ֆիզիկական անձանց նկատմամբ արտոնյալ կարգի մեջ հայտնված պարտավորությունների գանձմանը: Այս դեպքում անհրաժեշտ է հետևել որոշակի քայլերի հերթականությանը:
Հարկային պարտավորությունների հայտնաբերում
Հարկային պարտավորությունները հայտնաբերվում են պետության կողմից կատարված ստուգումների արդյունքում, որոնք կարող են համապարփակ լինել կամ կենտրոնանալ առանձին հարկատեսակների վրա: Հարկային մարմինները պարտավոր են տեղեկացնել անձանց հարկային պարտավորությունների մասին, որոնք դեռևս չեն կատարվել:
Հարկային պարտավորության կատարման կարգը
- Հարկային մարմինը պաշտոնապես տեղեկացնում է ֆիզիկական անձին:
- Ֆիզիկական անձը ունենում է հնարավորություն՝ ներկայացնել իր փաստարկները ու փաստաթղթերը:
- Չեմփավորումը, որը չի հետևում օրենքի պահանջներին, կարող է հանգեցնել հարկային պարտավորությունների գանձման:
Դիմորդի իրավասությունները և պարտավորությունները
Ֆիզիկական անձը, որը ենթարկվում է հարկային պարտավորությունների գանձման գործընթացին, ունի որոշակի իրավասություններ:
- Հարկային պարտավորությունների վերաբերյալ դիմում ներկայացնելու իրավունք:
- Պարտավորություն՝ ժամանակին և ամբողջությամբ կատարելու իր հարկային պարտավորությունը:
- Իրավունք՝ ներկայացնելու դիմում կամ հայտարարություն հարկային մարմնին:
Պահանջվող փաստաթղթերի պատրաստումը
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է պատրաստել մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն պետական մարմնին:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Ֆիզիկական անձի ինքնությունը հաստատող փաստաթուղթ: |
| Հարկային հայտարարություն | Հարկային պարտավորությունների մասին տեղեկատվություն: |
| Հարկային մարմնի լիազորության փաստաթուղթ | Հարկային մարմնի կողմից հաստատված փաստաթուղթ՝ պարտավորությունները ներկայացնելու համար: |
Հաջորդ քայլերը և ընթացակարգը
Փաստաթղթերը ներկայացնելուց հետո հարկային մարմինը պարտավոր է մշակել դրանք և որոշում կայացնել:
Որոշման կայացման ընթացքը
Հարկային մարմինը պետք է հաշվի առնի մի շարք գործոններ, որոնք կարող են ազդել որոշման վրա, այդ թվում՝ ներկայացված փաստաթղթերը, անհատական ծանոթություն հարկpayer-ի հետ:
Եթե որոշումը կլինի բացասական, անձը կարող է դիմել վերանայման համար, որի համար պետք է ներկայացնել հավելյալ փաստաթղթեր:
Հայաստանի Հանրապետությունում այլ փաստաթղթերի համեմատություն
Այս որոշումը մի շարք այլ հարկային փաստաթղթերից տարբերվում է իր հատուկ նպատակներով և ընթացակարգերով:
| Փաստաթուղթ | Նկարագրություն | Տարբերություն |
|---|---|---|
| Հարկային հայտ | Հարկային պարտավորությունների հայտարարում | Սովորաբար հայտ է, որ ներկայացվում է մինչև սահմանված ժամկետները: |
| Հարկային ստուգում | Պետական մարմնի կողմից կատարվող ստուգում | Արտոնություններ ստանալու համար անհրաժեշտ փաստաթղթերի տրամադրում: |
Փաստաթղթի հետ կապված վիճակներ
Ստորև ներկայացված են որոշակի դեպքերը, երբ հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ անկանխատեսելի իրավիճակներ:
- Արտասահմանցի քաղաքացիներ: Նրանք կարող են ունենալ լրացուցիչ պահանջներ:
- Դիմորդի ներկայացուցիչներ: Եթե դիմորդը չի կարող անձամբ մասնակցել, իր ներկայացուցիչը կարող է ներկայացնել որոշ փաստաթղթեր:
- Մինորիտարները: Այս դեպքում անհրաժեշտ է հաշվի առնել նաև ծնողների կամ հոգաբարձուների պատասխանատվությունը:
Հարցեր, որոնք կարող են առաջանալ
Դիմորդները հաճախ ունենում են որոշակի հարցեր, որոնք վերաբերում են իրենց իրավունքներին, պարտավորություններին և ներկայացունելի փաստաթղթերին:
Շատ կարևոր է, որ ցանկացած փաստաթուղթ, որը ներկայացվում է, լինի ճիշտ և ամբողջական: Եթե անձը հանդիպի խնդիրների, նա կարող է դիմել իրավաբանական խորհրդատվության:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը առավել արդյունավետ և ընդգրկուն դարձնելու համար 15.12.2023թ․ ընդունված որոշումը պարտադիր է բոլորն այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Այլևս գոյություն չունեն այն ժամանակները, երբ հարկային հարցերի լուծումները պահանջում էին երկար ժամանակ և թղթաբանություն:
Արդյունքների և հիմնավորման տրամադրում
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչությունը, որի ղեկավարն է Մանվել Օնիկի Հովհաննիսյանը, 2023 թվականի դեկտեմբերի 15-ին կայացրել է որոշում, որը վերաբերում է ֆիզիկական անձի՝ հարկային պարտավորությունների չկատարմանը։ Այս որոշման հիմքում ընկած է հարկային համակարգի արդյունավետության բարձրացումը և քաղաքացիների շրջանում հարկային գիտակցվածության խթանումը։ Հարկային պարտավորությունների կատարման անհրաժեշտությունը տրամադրվում է ինչպես օրենքի պահանջներով, այնպես էլ սոցիալական արդարության սկզբունքներով։
Այս որոշման արդյունքում պետական եկամուտների կոմիտեն մասնավորապես նպատակ ունի պարզաբանել, թե ինչու է հարկային պարտավորությունների կատարումը կարևոր, ինչպես նաև տրամադրել տվյալ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, որպեսզի նա տեղեկացված լինի իր պարտավորությունների մասին և կարողանա դրանք կատարել։
Որոշման կիրառման գործընթացի առանձնահատկությունները
Առանձին ուշադրություն է դարձվում որոշման تنفيذման գործընթացի կազմակերպմանը, որը ներառում է հարկային պարտավորությունների հավաքումը արհեստական խոչընդոտների վերացման և քաղաքացիների համար մատչելիության ապահովման նպատակով։ Այս գործընթացում կարևոր դեր է խաղում էլեկտրոնային ծառայությունների խթանումը, որը հնարավորություն է տալիս քաղաքացիներին հեշտությամբ ստանալ անհրաժեշտ տեղեկատվություն, հետևել իրենց հարկային պարտավորություններին և կատարել վճարումները օնլայն ռեժիմում։
Որոշման կիրառումը ենթադրում է, որ պետական եկամուտների կոմիտեն կկատարի ակտիվ աշխատանքներ՝ քաղաքացիների հետ կապ հաստատելու, նրանց հարկային պարտավորությունների մասին տեղեկություններ տրամադրելու և անհրաժեշտության դեպքում աջակցություն հասանելի դարձնելու համար։ Զանգերի կենտրոնները, էլեկտրոնային նամակների և սոցիալական ցանցերի միջոցով նախազգուշացումները կդառնան քաղաքացիների համար կապի օպտիմալ միջոցներ, ինչը կնպաստի ավելի արդյունավետ իրագործմանը։
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի հիմնական իրավունքն ու պարտադիր պարտավորությունն է։ ՀՀ հարկային օրենսդրությունը նախատեսում է որոշակի ժամկետներ, որոնց ընթացքում պետք է կատարվեն հարկային պարտավորությունները։ Հարկային պարտավորությունների չկատարման դեպքում քաղաքացին կարող է ենթարկվել վարչական պատասխանատվության, ներառյալ տուգանքներ և այլ հետևանքներ։
Շարունակական չկատարումը կարող է հանգեցնել հարկային պարտավորությունների ավելացման, ինչը կարող է դժվարացնել վճարումների կատարումը։ Այդ իսկ պատճառով, ՊԵԿ-ը, իր հերթին, հորդորում է քաղաքացիներին ակտիվ մասնակցել իրենց հարկային պարտավորությունների կատարմանը, որպեսզի հետագայում խուսափեն հնարավոր խնդիրներից և ֆինանսական դժվարություններից։