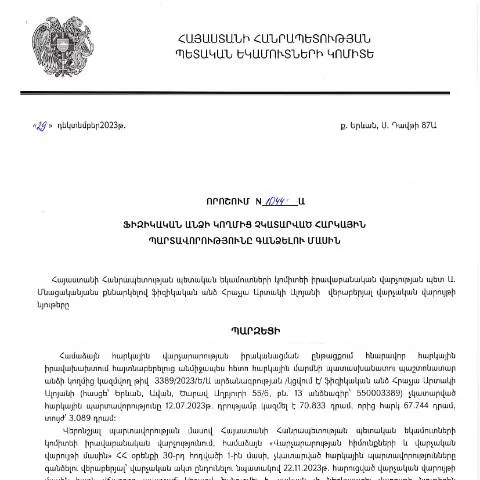
Կառավարության որոշում՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1044-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է այն դեպքում, երբ ֆիզիկական անձի կողմից տեղի է ունեցել հարկային պարտավորությունների չկատարում: Որոշումն իր մեջ ներառում է հարկային պարտավորությունների գանձման պայմանները, ընթացակարգերը և իրավական հետևանքները:
Իրավական հիմքերը և պատմական համատեքստը
Այս որոշումը ծնվել է հարկային օրենսդրության և վարչական գործընթացների կայունացման անհրաժեշտությունից: ՀՀ վարչական ընթացակարգերի օրենսգիրքը (HO-139-N) ինչպես նաև որոշ այլ օրենքներ հիմք են տալիս այդ որոշման ընդունմանը: Վերջին տարիներին նկատվում է հարկային վարչության կողմից հարկերի հավաքագրման արդյունավետության բարձրացման միտում, ինչը կապվում է նաև հարկային գործառույթների թվայնացման հետ:
Պատմական զարգացումները
- 2018թ․ - Հարկային փոփոխություններ, որոնք նպաստեցին հարկային պարտավորությունների ուղղակի թվայնացմանը:
- 2020թ․ - Նոր հարկային համակարգի ներդնում, որի արդյունքում ավելացավ վարչական իրավախախտումների հաշվառումը:
- 2023թ․ - Կառավարության որոշման ընդունումը, որը նպատակ ունի առավելագույնս թափանցիկ դարձնել հարկային պարտավորությունների գանձման պրոցեսը:
Թվային և ավանդական ցուցակներ՝ ներկայացման եղանակներ
Ներկայումս, Հայկական հարկային մարմինները առաջարկում են ինչպես էլեկտրոնային, այնպես էլ ավանդական եղանակներ՝ հարկային պարտավորությունների գանձման գործընթացում։
Ալգորիթմներ պետության կողմից
- Էլեկտրոնային ներկայացում: Անձնագրի միջոցով պետական ծառայություններում գրանցված օգտվողները կարող են ներբեռնել և լրացնել համապատասխան փաստաթուղթն:
- Ավանդական ներկայացում: Որոշումը կարող է ներկայացվել նաև անձամբ հարկային մարմնին կամ փոստով:
Փաստաթղթերի ներկայացման տարբերակներ
| Ակտիվություն | Ներկայացման եղանակ | Հնարավորություններ |
|---|---|---|
| Հարկային պարտավորությունների ներկայացում | Էլեկտրոնային | Անձնական հաշվի մուտք, ID քարտ |
| Հարկային պարտավորությունների ներկայացում | Ավանդական | Անձամբ կամ փոստով ներկայացում |
Իրավական հետևանքները և պարտավորությունները
Հարկային պարտավորություններ չկատարելու դեպքում քաղաքացիական և վարչական պատասխանատվություն կարող է առաջանալ: Այլ կերպ ասած՝ որոշումը կարող է հանգեցնել վարկային պատմության վնասմանը, այն դեպքում երբ պարտավորությունները չկատարվեն ժամանակին:
Հնարավոր հետևանքները
- Ֆինանսական տույժեր: Հարկային մարմինները կարող են կիրառել տույժեր:
- Մասշտաբային հարկային ստուգումներ: Չկատարված պարտավորությունները կարող են հանգեցնել հարկային ստուգումների:
- Այլ իրավական հետևանքներ: Հնարավոր է դատական պահանջ:
Պատրաստման գործընթացը և անհրաժեշտ փաստաթղթերը
Ուսումնասիրելով որոշումն, հարկավոր է հասկանալ, թե ինչ փաստաթղթեր են պահանջվում թղթային կամ էլեկտրոնային ներկայացման համար:
Պահանջվող փաստաթղթերը
- Անձնագրի պատճեն:
- Հարկային պարտավորությունների ունակությունների վկայական:
- Հարկային հաշվետվությունների պատճեն:
Հնարավոր իրավիճակները
Անձիների համար, որոնք ունեն տարբեր իրավիճակներ (օրինակ՝ անհատ ձեռնարկատերեր, սոցիալական պաշտպանություն ստացող անձինք), կարող են պահանջվել լրացուցիչ փաստաթղթեր:
Հետագա քայլեր և լրացուցիչ տեղեկություններ
Հարկային պարտավորությունները ներկայացնելուց հետո, հարկային մարմինները կատարում են ստուգումներ և որոշումներ: Սա պարտադիր գործընթաց է՝ ապահովելու համար, որ բոլոր հարկային պարտավորությունները կատարված լինեն:
Հետագա քայլեր
- Մուտքագրեք ձեր անձնական հաշիվը և ստուգեք՝ արդյոք ձեր ներկայացրած փաստաթղթերը ընդունվել են:
- Եթե պատճառ է եղել, որ պարտավորությունները չկատարվեն, ապա հարկավոր է դիմել համապատասխան մարմնի:
- Երբ հաստատված է պարտավորությունների կատարումը, ապա էքսպերտների կողմից կարող են տրամադրվել տեղեկատվություն:
Վերջնական մտքեր և արդյունավետ գործընթացի խթանում
Այս որոշումներն ու դրանց հիմքերը անհրաժեշտ են հանրությանը հարկային պարտավորությունները ավելի արդյունավետ և թափանցիկ կառավարելու համար: Ֆիզիկական անձինք պետք է գիտակցեն իրենց իրավական պարտավորությունները, որպեսզի խուսափեն իրավական խնդիրներից:
Անձնական տվյալների պաշտպանություն հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1044-Ա որոշումը կարևորագույն քայլ է հարկային կարգի ամրապնդման ուղղությամբ: Այս գործընթացում առանձնահատուկ ուշադրություն է դարձվում անձնական տվյալների պաշտպանության ապահովմանը: Օրենքով սահմանված են պարզ, բայց կարևոր պահանջներ, որոնք պարտադիր են բոլոր մասնակցող կազմակերպությունների և պետական մարմինների համար:
Սогласно ՀՀ օրենքի 2015 թվականի համար, յուրաքանչյուր ֆիզիկական անձի անձնական տվյալները պետք է պահպանվեն և օգտագործվեն բացառապես օրենքով նախատեսված նպատակներով: Կարևոր է, որ անձնական տվյալները, որոնք հավաքվում են հարկային պարտավորությունների գանձման ընթացքում, պետք է ապահովվեն և պաշտպանվեն ցանկացած տարածումից կամ չկանոնակարգված օգտագործումից:
Այստեղ անդրադարձված է նաև այն հարցին, թե ինչպես պետք է անհատները կարողանան վերահսկել իրենց տվյալների օգտագործումը: Ֆիզիկական անձինք ունեն տեսանելիություն իրենց անձնական տվյալների նկատմամբ և կարող են անհրաժեշտության դեպքում դիմել իրավական միջոցների:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1044-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության հիմնարար սկզբունքների վրա: Այս որոշումը, ի լրումն օրենքով սահմանված պարտավորվածությունների, ամրապնդում է նաև վարչական գործընթացների առավելագույն թափանցիկությունը:
Հարկային պարտավորությունները գանձելու գործընթացի իրավական հիմքերը ներառում են ՀՀ հարկային օրենսգրքի համապատասխան հոդվածները, որոնք կարգավորում են հարկերի հավաքումը, ինչպես նաև վարչական կարգի վերաբերյալ գործողությունները: Օրենքի շրջանակներում, հարկային մարմինները պարտավոր են հետևել որոշման համաձայնեցված ժամկետներին և պահանջներին, որոնք նախատեսված են ՀՀ վարչական արդարադատության օրենսգրքի կողմից:
Այս որոշման միջոցով ստեղծվում են նաև այն մեխանիզմները, որոնք ապահովում են հարկային պարտավորությունների արդյունավետ իրականացումը: Դրանք ներառում են տեղեկությունների փոխանցումը, հաղորդագրությունների ուղարկումը և համապատասխան միջոցառումների կազմակերպումը:
Ելքային ծրագրեր և թվային լուծումներ հարկերի գանձման գործընթացում
ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է թվային լուծումներ, որոնք նպաստում են հարկերի գանձման գործընթացի արդյունավետությանը: Տվյալ որոշումը նաև ենթադրում է, որ հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի էլեկտրոնային ծառայությունների միջոցով:
Հարկային մարմինները խրախուսում են քաղաքացիներին օգտվել էլեկտրոնային ստորագրությունից և անձնական թվային քարտերից, ինչը բացահայտում է նրանց ինքնությունը և ապահովում գործարքների անվտանգությունը: Անձնական թվային քարտերը հնարավորություն են տալիս քաղաքացիներին հեռավար հասանելիություն ունենալ հարկային ծառայություններին, ինչը նվազեցնում է ժամանակի և ռեսուրսների ծախսերը:
Այլ կարևորագույն ծրագիր է նաև QR-cոդերի օգտագործումը, որոնք տրամադրվում են բոլոր համապատասխան փաստաթղթերում: Այս QR-cոդերը թույլ են տալիս քաղաքացիներին հեշտ և արագ ստանալ բոլոր անհրաժեշտ տեղեկությունները իրենց հարկային պարտավորությունների վերաբերյալ:
Այս բոլոր ծրագրերը նպաստում են հարկային պարտավորությունների իրականացման հստակեցմանը և արդյունավետության բարձրացմանը, ինչը իր հերթին բարելավում է ՀՀ տնտեսության հավաքականաբար: