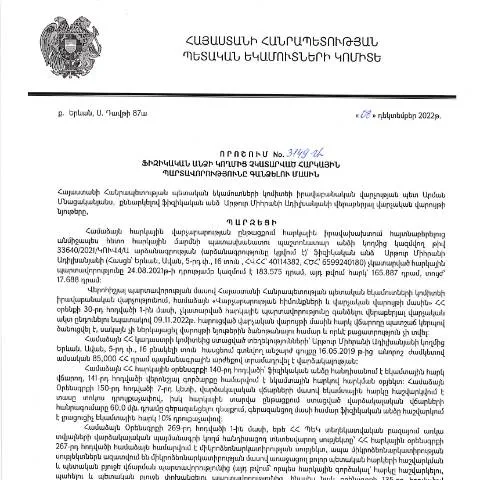
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման կարևորությունը
Արմենիայի Հանրապետության կառավարության 08.12.2022թ. ընդունված թիվ 3149-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին, ունի առանցքային նշանակություն հարկային վարչարարության շրջանակներում։ Այս որոշման միջոցով հանրային և մասնավոր հատվածների միջև կարող են ստեղծվել առավել արդյունավետ հաղորդակցություն և համագործակցություն, ինչը կարևոր է պետության ֆինանսական կայունության համար։
Ի՞նչու է կարևոր այս որոշումը
Այս պարտավորությունները վերաբերում են այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչը կարող է հանգեցնել պետության ֆինանսական միջոցների նվազման։ Այս որոշումը նախատեսում է միջոցներ, որոնք պետք է ապահովեն հարկային պարտավորությունների կատարման բարձրացմանը, ինչպիսիք են.
- Պարտավորությունների հստակեցում
- Պրոցեսի հեշտացում` առցանց տեխնոլոգիաների միջոցով
- Սահմանաչափերի և պատասխանատվությունների ավելացում
Պրոցեսի իրավական հիմքերը
Այս որոշման իրավական հիմքը պայմանավորված է ՀՀ վարչական ընթացակարգերի օրենսգրքի (HO-139-N) 2025թ. փոփոխություններով, որոնք նախատեսում են արդիականացված մոտեցումներ հարկային վարչարարությանը: Այս հենքի վրա ձևավորվել են ոչ միայն նոր կարգավորումներ, այլև նպատակների և գործողությունների համակարգ, որոնք կապում են հարկային պարտավորությունները և դրանց կատարման մոնիթորինգը:
Պատասխանատվության ֆիզիկական և իրավաբանական անձանց համար
Ամենատարածված դեպքերը, երբ ֆիզիկական անձը կարող է ենթարկվել պատասխանատվության, ներառում են:
- Հարկային վճարների ուշացում
- Հարկային հաշվետվությունների չներկայացում
- Վճարային տեղեկատվության ընթացքում խախտումներ
Ուղեցույց` ինչպես լրացնել և ներկայացնել որոշումը
Այս որոշման գործարկման գործընթացը սկսվում է գրավոր դիմումով, որը պետք է լրացվի համապատասխան ձևաչափով: Պարտադիր փաստաթղթերը, որոնք անհրաժեշտ են ներկայացնելու համար, են՝
- Անձնագրի պատճեն
- Տվյալների թվում՝ հարկային գրանցման թիվ (TIN)
- Ակտուալ ֆինանսական հաշվեկշիռ
Լրացման քայլերը
Դիմումը պետք է պարունակել հետևյալ տեղեկատվությունը:
| Տեղեկատվություն | Նկարագրություն |
|---|---|
| Անուն | Ֆիզիկական անձի ամբողջական անունը |
| Հասցե | Կանոնավոր բնակության հասցեն |
| Հարկային պարտավորություններ | Չկատարված հարկային պարտավորությունների մանրամասները |
Ինչ անել, եթե դիմումը մերժվի կամ սխալներ լինեն
Այս որոշման շրջանակներում մերժման կամ փաստաթղթերի սխալների դեպքում հարկադիր է դիմել ՀՀ ՊԵԿ իրավաբանական վարչության աշխատակիցներին, ովքեր կարող են տրամադրել օգնականություն և պարզաբանումներ: Կարևոր է, որ նոր դիմումը ներկայացվի արագ և ոչ ուշ, քան 30 օր ժամկետը:
Մերժման պատճառները
- Չփոխանցված անհրաժեշտ փաստաթղթեր
- Սխալ կամ ոչ լիարժեք լրացված դիմում
- Նոր տվյալների բացակայություն
Ի՞նչ է սպասվում հետագայում
Դիմումն ընդունվելուց հետո, հարկային մարմինները կսկսեն իրականացնել պարտավորությունների հաստատման գործընթացը: Այս գործընթացը ներառում է:
- Հարկային պարտավորությունների կամ տույժերի հաստատում
- Հարկային վճարումների մեկ անգամյա կամ պարբերական կատարում
- Սահմանված ժամկետներում տվյալների մշտական թարմացում
Բարդ իրավիճակներ և բացառություններ
Տվյալ որոշումը նախատեսում է նաև բացառություններ, որոնք վերաբերում են հատուկ իրավիճակներին, օրինակ՝
- Մասնավորապես, եթե դիմողը անչափահաս է կամ իրավունքներ չունեցող անձ է, դիմումը պետք է ներկայացվի նրա օրինական ներկայացուցիչների կողմից:
- Դիմողները, ովքեր գտնվում են արտերկրում, պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք հաստատում են նրանց ֆինանսական պարտավորությունները:
Ինտեգրած ծրագրեր և էլեկտրոնային ծառայություններ
ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք կարող են облегчить գործընթացը, այդ թվում:
- Հարկային հաշվետվությունների առցանց ներկայացում
- Հարկային պարտավորությունների հետևում
- Էլեկտրոնային ստորագրման համակարգեր
Հասանելի ռեսուրսներ
Ավելի մանրամասն տեղեկություններ և օգնություն հնարավոր է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ ներկայացված են թե իրավական հիմքերը, թե էլեկտրոնային ծառայություններն ու հանձնարարությունները:
Դիտարկումներ հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Արթուր Ադիլխանյանի կողմից 2022 թվականի դեկտեմբերի 8-ին կայացված թիվ 3149-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից կատարած հարկային պարտավորությունների խախտման դեպքում գանձման հատուկ մեխանիզմներ: Այս որոշման մեջ առանձնահատուկ ուշադրություն է դարձված հարկ վճարողների իրավունքներին և պարտականություններին, ինչպես նաև վերապահված են որոշակի ուրվագծեր, որոնք հետագայում կարող են ազդել հարկային հարաբերությունների դինամիկայի վրա:
Հարկային պարտավորությունների գանձման գործընթացը հաճախ ենթարկվում է իրավական տարբեր նրբությունների: Օրինակ, եթե ֆիզիկական անձը որոշակի ժամանակահատվածում չի կատարել իր հարկային պարտավորությունները, ապա ՊԵԿ-ը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթացը, ինչի հիմքում ընկած է բյուջեի կայունությունը և պետական ֆինանսների մատակարարումը:
Այս որոշման շրջանակներում կարևոր է նշել, որ հարկ վճարողները ունեն իրավական պաշտպանություն: Իրավական անձանց կամ ֆիզիկական անձանց կողմից դիմումի ներկայացումը կարող է փոխել պարտավորության գանձման ընթացքը, ինչը տարածում է ենթադրվում է, որ յուրաքանչյուր պարագայում ևս հաշվի կառնվեն առկա փաստարկները:
Հարկային պարտավորությունների ապացուցման և վիճարկման ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում հաճախ հարկ վճարողները կարող են հանդիպել տարբեր իրավական խնդիրների, որոնք պահանջում են պարտավորությունների ապացուցում և, հնարավորության դեպքում, վիճարկում: Դրան անհրաժեշտ է հասկանալ, թե ինչպես պետք է դրսևորվեն փաստաթղթավորումը և իրավական պաշտպանությունը:
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման որոշումներում, ինչպես նաև վեճերի դեպքում, պարտավորության ապացուցումը կարող է իրականացվել տարբեր փաստաթղթերի օգնությամբ, ինչպիսիք են հաշվեկշիռները, եկամտային հայտարարությունները, և այնպիսի տեղեկություններ, որոնք կարող են հանդիսանալ հարկային հաշվետվություններ:
Հարկ վճարողները իրավունք ունեն նաև վիճարկել իրենց նկատմամբ կիրառված հարկային պարտավորությունները՝ դիմելով համապատասխան դատարան կամ վարչական մարմին: Նման դիմումները պետք է ստորագրված լինեն հարկ վճարողի կողմից և ներկայացվեն ժամանակին, նկատի ունենալով ՀՀ վարչական ընթացակարգերի օրենսդրական պահանջները:
Հարկային պարտավորությունների կատարման վրա ազդող գործոնները
Հարկային պարտավորությունների կատարման գործընթացը կարող է կախված լինել մի շարք գործոններից, որոնք ազդեցություն ունեն ոչ միայն պարտադիր հարկերի վճարումներում, այլև անձի ընդհանուր ֆինանսական վիճակում: Այս հարցում կարող են լինել բազմաթիվ պատճառներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը:
Օրինակ, տնտեսական իրավիճակը, ֆինանսական ոչ թե հանգստի, այլ՝ ճգնաժամային իրավիճակները, ինչպես նաև անձի անհատական ֆինանսական խլացումները կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը: Հաշվի առնելով այս հանգամանքները, հարկ վճարողները պետք է առավել իսկապես հետևեն և պարբերաբար վերահսկեն իրենց ֆինանսական վիճակը:
Առավել ևս, հարկային պարտավորությունների կատարման վրա կարող են ազդել նաև արտաքին գործոններ, ինչպիսիք են՝ հանրային քաղաքականությունը, հարկային քաղաքականության փոփոխությունները և միջազգային ֆինանսական պայմանները: Այս հանգամանքները կարևոր են հասկանալու համար, որպեսզի հարկ վճարողները կարողանան ավելի լավ կազմակերպել իրենց ֆինանսական ռազմավարությունը և ժամանակին կատարել իրենց պարտավորությունները: