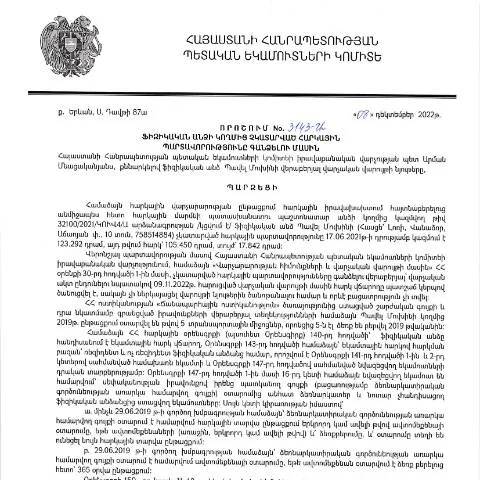
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ օրենքով նախատեսված օրենքների շրջանակներում հարկային պարտավորությունների գանձումը հանդիսանում է կարևոր քայլ ցանկացած ֆիզիկական անձի համար: Այս գործընթացի շրջանակներում, Կառավարության որոշումը N3143-Ա, ընդունված 08.12.2022 թվականին, հանդիսանում է հիմնական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման ընթացակարգը:
Ովքեր են պարտավորություններ կրում
Հարկային պարտավորությունները կարող են վերաբերվել այն ֆիզիկական անձանց, ովքեր:
- Ունեն եկամուտներ, որոնք ենթակա են հարկման,
- Չունեն կատարել իրենց հարկային պարտավորությունները,
- Որոնք ունեն ծանուցում ՀՀ ՊԵԿ-ից հարկային պարտավորությունների մասին:
Կառավարության որոշման հիմքերը
Ըստ ՀՀ ՊԵԿ իրավաբանական վարչության, այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսգրքի: Շրջանառվող հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, ներառյալ, բայց ոչ սահմանափակվելով եկամտային, արժեքային և այլ հարկերին:
Անհրաժեշտ փաստաթղթերը
Այս գործընթացի համար անհրաժեշտ են մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն միասնական խմբով:
- Շրջանառվող հարկային պարտավորությունների մասին տեղեկանք
- Անձի անձնագիր կամ նույնականացման քարտ
- Հարկային հաշվետվություններ
- Ծանուցում ՀՀ ՊԵԿ-ից:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների ամբողջ գործընթացը կարելի է բաժանել մի քանի փուլերի:
- Հարկային պարտավորությունների գնահատում: ՀՀ ՊԵԿ-ն գնահատում է պարտավորությունները և համապատասխան ծանուցում ուղարկում:
- Փաստաթղթերի ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի անհրաժեշտ փաստաթղթերը:
- Գանձման գործընթաց: ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների գանձման գործընթացը:
Ինչպես հետևել ձեր դիմումին
Դիմումի ընթացքը կարելի է հետևել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ տրամադրվում են բոլոր տեղեկությունները:
Ժամկետները և կարևոր թարմացումները
Հարկային պարտավորությունների գանձման գործընթացը ենթակա է որոշակի ժամկետների, որոնք կարևոր են հետևելու համար:
| Գործողություն | Ժամկետ |
|---|---|
| Փաստաթղթերի ներկայացում | 30 օր |
| Հարկային պարտավորությունների գնահատում | 15 օր |
| Դիմումների վերանայում | 21 օր |
Նորությունների և փոփոխությունների հայտնաբերում
Հարկային պարտավորությունների հետ կապված նորությունները կարող են ազդել ձեր դիմումի գործընթացի վրա: Սպասեք ՀՀ ՊԵԿ-ի պաշտոնական հայտարարություններին:
Դիմումի ներկայացման կարգը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժին, որտեղ դուք կստանաք հաստատում դիմումի ընդունման մասին:
Էլեկտրոնային եղանակով դիմումի ներկայացում
Սա միակ ձևաչափն է, որը պետք է օգտագործվի, քանի որ էլեկտրոնային տեսքով դիմումը կարգավորում է գործընթացի արագությունը և արդյունավետությունը:
Դիմումի հնարավոր արդյունքները
Դիմումի ընդունվելու դեպքում հնարավոր հետևյալ արդյունքները:
- Հարկային պարտավորությունների ճշգրտում
- Գանձման գործընթացի մեկնարկ
- Անհրաժետության կամ ընդհատման ծանուցում:
Խնդիրների դեպքում աջակցություն
Եթե դուք հանդիպում եք խնդիրների, դիմեք ՀՀ ՊԵԿ-ի խորհրդատվություն:
Հնարավոր ապակառուցողական իրավիճակներ և լուծումներ
Հարկային պարտավորությունների ձախողման դեպքում կարող են լինել հետևյալ իրավիճակները:
- Հարկային պարտավորությունների ուշացումն ու տուգանքները:
- Փաստաթղթերի բացակայությունը:
- Նախորդ պարտավորությունների չկատարումը:
Որպես լուծում, առաջարկվում է:
Նոր դիմումի ներկայացում և պահանջների կատարում:
Կառավարության որոշման ազդեցությունը
Այս որոշումը ազդում է տարբեր ոլորտների վրա, և դրա նշանակությունը դժվար է գնահատել:
Դրա միջոցով կարելի է բարձրացնել հարկային գիտակցությունը և ապահովել սոցիալական պատասխանատվությունը:
ՀՀ ՊԵԿ իրավաբանական վարչության դատական պրակտիկայի ուսումնասիրությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային պարտադիր վճարումների ապահովման հիմնական մարմին, ակտիվորեն ներգրավված է դատական պրակտիկայում: 2022 թվականի դեկտեմբերի 8-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3143-Ա որոշումը (Պավել Մուխին) ներկայացնում է մի շարք եզրակացություններ և կանխատեսումներ, որոնք կարող են նշանակալից ազդեցություն ունենալ հարկային վարչարարության վրա:
Որոշումը ոչ միայն կարևոր է հարկ վճարողների համար, այլև դատական համակարգի համար, քանի որ այն վեր հանող սուբյեկտիվ և օբյեկտիվ գործոնների հանդեպ վարչության մոտեցումը կարող է փոխել դատական պրակտիկան: Այն, ինչ պետք է նկատի ունենալ, այն է, որ յուրաքանչյուր դեպքում լսվում են առանձնահատուկ հանգամանքները, որոնք կարող են ազդել որոշման վրա:
Այս որոշման հիմքում ընկած են բազմաթիվ հարկային վեճեր, որոնք պայմանավորված են բյուջետային միջոցների հավաքագրման աննշան մանկության հետ: ՀՀ ՊԵԿ իրավաբանական վարչության գործելաոճը իրենից ներկայացնում է միտում, որը նպատակ ունի խթանել հարկային պարտավորությունները, ընդլայնել քաղվածքների շրջանակը և ինչու ոչ էլ, բարելավել հարկային մշակույթը:
Ակնառու է, որ այս որոշման ընդունումը կարող է ստեղծել նոր հարկային նախաձեռնություններ, որոնց արդյունքում ՀՀ տարբեր հարկային մարմիններն ավելի արդյունավետ կերպով կարող են առնչվել հարկ վճարողների հետ:
Անձնական տվյալների պաշտպանության և հարկային պարտավորությունների համադրությունը
Առավել կարևոր իրողություններից մեկը, որն առնչվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշմանը, տվյալների պաշտպանության հարցերն են: ՀՀ քաղաքացիների անձնական տվյալների պաշտպանությունը նկարագրված է «Անձնական տվյալների պաշտպանության մասին» օրենքով, որը պահանջում է, որ ցանկացած բիզնես կամ պետական մարմին, որը հավաքում է և մշակել անձնական տվյալներ, պետք է ապահովի այդ տվյալների անվտանգությունը:
Այս համատեքստում, հարկային մարմինները պետք է պատշաճ հետևեն օրենքին, երբ նրանք ուսումնասիրում են հարկ վճարողների անցյալը և ֆինանսական տվյալները: Դեռևս պարզ է, որ որոշման կայացման գործընթացում հարկային մարմինները պետք է լինեն զգույշ և հետևեն ինչպես իրավական, այնպես էլ բարոյական գործողություններին:
Կայացած որոշումը նաև կարող է նպաստել ավելի արդյունավետ ճանապարհի դուրս բերելու համար, որը հնարավորություն կտա հարկ վճարողներին ավելի արագ և արդյունավետ դասավորել իրենց հարկային պարտավորությունները, պահպանելով իրենց անձնական տվյալների գաղտնիությունը:
Բացի այդ, հարկային մարմինների միջամտությունները պետք է լինեն վերահսկելի, որպեսզի այդ բանաձևերը չվտանգեն քաղաքացիների անձնական կյանքի գաղտնիությունը:
Հարկային պարտավորությունների կատարման և խուսափման դեմ պայքարի միջոցառումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող քաղաքականությունը խիստ է և նպատակ ունի պայքարել հարկային պարտավորությունների կատարման խուսափման դեմ: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ընդունվել է 2022 թվականի դեկտեմբերի 8-ին, ընդգծում է այդ ուղղությամբ իրականացված միջոցառումները:
Այս որոշման միջոցով ՀՀ ՊԵԿ-ը մտադիր է նպաստել հարկային բացթողումների նվազեցմանը, ` հաստատելով մոնիթորինգի նոր մեխանիզմներ, որոնք թույլ կտան հայտնաբերել հարկ վճարողներին, ովքեր գիտակցաբար խուսափում են իրենց հարկային պարտավորություններից:
Հարկային մարմինները նաև փորձում են մշակել կանխարգելիչ միջոցառումներ, որոնք կնպաստեն հարկային մշակույթի ձևավորմանը: Դրա շրջանակներում նախատեսվում են տեղեկատվական արշավներ և հարկային կրթական ծրագրեր, որոնց նպատակն է բարձրացնել հասարակության տեղեկացվածությունը հարկերի կարևորության և պարտավորությունների կատարման հարցերում:
Դժվարությունները, որոնք ուղեկցում են հարկային պարտավորությունների կատարմանը, հաճախ պայմանավորված են ոչ միայն հարկ վճարողների անտեղյակությամբ, այլև համակարգի բարդությամբ: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից առաջարկվող լուծումները, որը ներառում է էլեկտրոնային ծառայությունների զարգացումը, կարող են հեշտացնել հարկ վճարողների աշխատանքը: Այս միջոցառումները ստեղծում են հարմարավետ միջավայր ըստ հարկային պարտավորությունների կատարելու, ինչը կնպաստի ինչպես պետական բյուջեի լիցքավորմանը, այնպես էլ քաղաքացիների բարեկեցությանը: