Մշտական հարկային պարտավորությունների անվատանգման ընթացակարգը
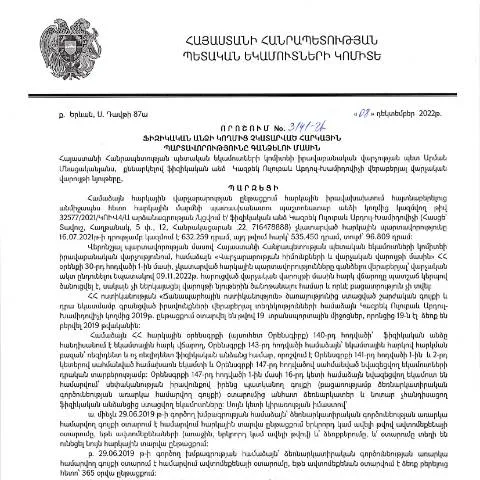
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից 2022 թվականի դեկտեմբերի 8-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3141-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է անհատների հարկային պարտավորությունների չկատարման իրավիճակները։ Դրա նպատակը հարկային իրավահարաբերությունների կարգավորումներն են, որոնք ուղղված են հանրապետության տնտեսության կայուն զարգացման ապահովմանը:
Օրենսդրական հիմք
Այս որոշումը հիմնված է ՀՀ հարկային օրենքների և Իրավական ընթացակարգերի մասին օրենսգրքի նորմերի վրա, որոնք սահմանում են հարկային պարտավորությունների կատարումը և դրանց չկատարման դեպքում կիրառվող միջոցառումները։ ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է այդ օրենքների և կարգավորումների գործադրման համար:
Արագացված օրինապահեցման շրջանը
Օրինապահեցման փուլը ներառում է հարկային պարտավորությունների մշակման և դրանց վճարման գործընթացները։ Մասնավորապես, նշված որոշումը ընդգծում է հետևյալ քայլերը՝
- Հարկային պարտավորությունների հաշվարկում;
- Հարկավորություններն անհատաբար տրամադրելու գործընթացը;
- Պարտավորությունների գանձումն անհրաժեշտության դեպքում:
Շրջանը սկսվում է հարկային փաստաթղթերի մշակմամբ և կարող է ներառել լրացուցիչ եզրակացություններ իրավաբանական վարչության կողմից:
Անհրաժեշտ փաստաթղթերը և մուտքի պահանջները
Ֆիզիկական անձի կողմից դիմումը պետք է ուղարկվի անհրաժեշտ փաստաթղթերով, որոնք ներառում են, բայց չեն սահմանափակվում.
- Դիմումի ձև, որտեղ նշված են անձնական տվյալները;
- Անձնագիր կամ նույնականացման քարտ;
- Հարկային պարտավորությունների վերաբերյալ տեղեկանք՝ ՀՀ ՊԵԿ-ից;
Միաժամանակ, հարկային պարտավորությունները մինչև 2022 թվականի դեկտեմբերի 8-ը չկատարված անձինք պարտավոր են ցուցաբերել համարժեք ապացույցներ և ցուցմունքներ:
Ֆորմայի կառուցվածքը և լրացման հրահանգներ
Դիմումը պետք է լրացվի <> ձևաչափով, որտեղ առավելագույն ուշադրություն պետք է դարձնել հետևյալ բաժիններին:
- Ինքնակենսագրական տվյալներ՝ ներառելով անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների բնույթը (например, եկամտային հարկ, ԱԱՀ և այլն):
- Դիմողի ձեռնարկության կամ անհատ ձեռնարկատիրոջ տվյալներ՝ հարկային ու գրանցման կոդ:
Լրացման ընթացքում կարևոր է պատշաճ լրացնել բոլոր տողերն ու պահպանել համապատասխան ձևաչափը, որպեսզի փաստաթուղթը ընդունվի:
Դիմումն ուղարկելու գործընթացը
Դիմումները կարող են ուղարկվել ինչպես առկա, այնպես էլ էլեկտրոնային եղանակով։ Առայժմ առավելագույնը ընդունվում են միայն ՀՀ ՊԵԿ պաշտոնական կայքում մուտք գործելու հնարավորությամբ:
Դիմումի ունակությունը ենթադրում է, որ այն պետք է ներկայացվի 60 օր ժամկետում՝ հաշվի առնելով դիմումի ընդունման ամսաթվից:
Արժեքավոր իրավունքներն ու պարտավորությունները
Դիմողը ունի իրավունքներ, որոնք կապված են հարկային պարտավորությունների հետ:
- Իրավունք ստանալ հարկային հանձնարարականներ և տեղեկանքներ;
- Անհրաժեշտության դեպքում դիմել դատական մարմիններին:
Ուղարկված դիմումը հաշվի առնելով, ստանալով պարտավորությունների կատարումը, դիմողը կարող է ունենալ հարկային արտոնություններ, եթե դրանք առաջադրված են:
Իրավական հետևանքներ և պատասխանատվություն
Նշված որոշումը փաստում է, որ հարկային պարտավորությունների չկատարման դեպքում, հնարավոր են ինչպես վարչական, այնպես էլ քրեական պատասխանատվություններ:
- Բազմաթիվ դեպքերում, պարտավորություններն անհատույց կերպով կարող են հանգեցնել վարչական տուգանքների;
- Հարմարավետ պայմաններ մատակարարելու դեպքում, օրենքը կարող է նաև կիրառվել քրեական գործընթացների նկատմամբ:
Մանրամասներ և բացատրություններ
Հարկային պարտավորությունների կարգավորման գործընթացում ուշադիր լինելը կարևոր է յուրաքանչյուր քաղաքացիների համար, որպեսզի նրանք չկորցնեն անհրաժեշտ իրավունքները և չհանդիպեն պատժամիջոցների:
Այս առումով, անհրաժեշտ է նաև հետևել ՀՀ ՊԵԿ պաշտոնական կայքին, որտեղ կան տեղեկատվություն և խորհրդատվություն, որը կարող է օգնել օգտվողներին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3141-Ա որոշումը կարևոր դեր է խաղում ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Դրանց նպատակն է ապահովել հարկային օրենսդրության կատարումը և պատշաճ հարկային բարեփոխումները: Որոշումը ընդգրկում է այն հիմնական սկզբունքները, որոնք պետք է հետևվեն հարկային պարտավորությունները չկատարելու դեպքում:
Հարկային պարտավորությունների գանձման գործընթացն իրականացվում է մի քանի փուլով, որոնց համար նշվում են հետևյալ կարևոր գործառույթները:
- Հարկային պարտավորությունների հաշվարկ և վերլուծություն. ՊԵԿ-ն պարտավոր է վերլուծել каждого ֆիզիկական անձի հարկային պարտավորությունները և դրանց չկատարման պատճառները:
- Հարկային իրավախախտումների արձանագրում. Այն սահմանում է, թե ինչպես պետք է արձանագրվեն հարկային իրավախախտումները, ինչպես նաև ընթացակարգերն ի ցույց դնելու համար:
- Հարկային պարտավորությունների գանձման մեթոդաբանություն. Այս որոշումը ներկայացնում է գրավային կամ հարկային հարկման մեթոդները, որոնք կիրառում են օրենքով նախատեսված:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը լինում է ոչ միայն կանոնակարգված, այլ նաև հստակ կերպով սահմանված: Կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր է շարունակաբար հետևել իր հարկային պարտավորություններին, որպիսի չհանդիպի նմանատիպ խնդիրների:
Նոր օրենքների ազդեցությունը ֆիզիկական անձանց հարկային պարտավորությունների վրա
Հնարավոր է, որ 2022 թվականի դեկտեմբերի 8-ին ընդունված որոշումը պայմանավորված լինի նոր օրենքների և փոփոխությունների ազդեցությամբ, որոնք, որպես կանոն, ուղղված են հարկային համակարգի արդիականացմանը: Վերջին տարիներին՝ ՀՀ հարկային օրենսդրության շրջանակներում, մի շարք նոր օրենքներ են ընդունվել, որոնք ուղղակիորեն ազդում են ֆիզիկական անձանց հարկային պարտավորությունների վրա:
Այս փոփոխությունները ներառում են, բայց չեն սահմանափակվում հետևյալներով:
- Հարկային հարկերի նվազեցում՝ որոշակի խմբերի համար, ինչպիսիք են ինքնազբաղված անձինք:
- Հարկային մուտքերի նոր աղբյուրների սահմանում, ինչպիսիք են օնլայն վաճառքները և էլեկտրոնային ծառայությունները:
- Հարկային հաշվետվությունների ու պարտավորությունների ավելի պարզեցված համակարգ՝ նպաստելով ֆիզիկական անձանց կարողություններին:
Այս փոփոխությունները աճեցնում են հարկային մշակույթի մակարդակը և բնակչության տեղեկացվածությունը հարկային պարտավորությունների նկատմամբ: Հասարակությունը, որը գիտակցում է իր իրավունքներն ու պարտականությունները, կարող է ավելի արդյունավետ կերպով կատարել իր հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման ընթացակարգերի անընդհատությունը
ՀՀ ՊԵԿ-ի կողմից սահմանված նոր կարգավորումները ենթադրում են, որ հարկային պարտավորությունների գանձման գործընթացը պետք է լինի անընդհատ, առանց որևէ ընդմիջումների: Այս թելադրումը կարևոր է ոչ միայն պետական բյուջեի լրացման, այլ նաև հարկային կարգապահության բարձրացման համար:
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի շարք փուլեր, որոնց մեջ կարող են ընդգրկվել՝
- Հարկային պարտավորությունների ստուգում. ՊԵԿ-ի համապատասխան ստորաբաժանմանը տրամադրվում են բոլոր անհրաժեշտ տեղեկությունները, որպեսզի կարողանա ստուգել պարտավորությունների կատարումը:
- Ուղղակի տեղեկատվության տրամադրում ֆիզիկական անձանց. Այդ տեղեկատվությունը կարող է վերաբերվել հարկային պարտավորությունների կոնկրետ մոդելներին, որոնք կարող են օգտագործվել ֆիզիկական անձանց կողմից:
- Իրավական խթանների կիրառություն. ՊԵԿ-ը կարող է իրականացնել նաև իրավական խթանների կիրառություն, որոնք առաջին հերթին նպատակ ունեն աջակցել ֆիզիկական անձանց հարկային պարտավորությունների կատարելության:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը երբեք չի ընդհատվում, այլ շարունակվում է, մինչև բոլոր հարկային պարտավորությունները կատարվեն: