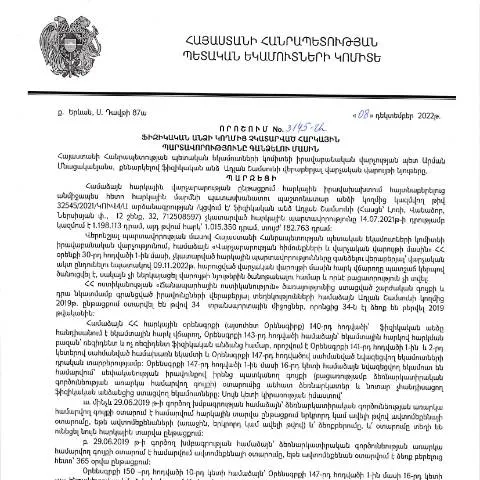
Իրավաբանական վարչության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3145-Ա որոշումը լայն ազդեցություն ունի հարկային պարտավորությունների կատարման վրա: Այս որոշմամբ պետությունը ռեսուրսներ է ցուցաբերում՝ անհատների հարկային պարտավորությունները կարգավորելու և դրանց կատարումը վերահսկելու նպատակով:
Ովքեր պետք է ներկայացնեն վճարման պահանջը
Այս որոշման շրջանակներում վճարման պահանջը կարող են ներկայացնել նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկադիր կատարողների կարգավիճակում գտնվող անհատները, որոնք ստանում են պարտավորությունները, պետք է համարժեքորեն ստանան փաստաթղթերը: Նրանց համար, ովքեր առաջին անգամ են դիմում, կարեւոր է իմանալ, թե երբ և ինչ որակի փաստաթղթեր պետք է ներկայացնեն:
Անհրաժեշտ փաստաթղթերը
- Անձնական փաստաթուղթ (չնայած նախկինում ներկայացվածը կարող է լինել բավարար)
- Հարկային պարտավորությունների ցանկը, որը չի կատարվել
- Հարկային հաշվետվության կազմած օրինակ
Հետագա քայլերն ու գործընթացը
Դիմելու գործընթացը սկսվում է համապատասխան փաստաթղթերի հավաքումը և դրանց նախապատրաստումը:
Նախապատրաստական փուլ
Նախ, պետք է վճարել բոլոր հարկային պարտավորությունները, որոնք առկա են, ուստի գանձման գործընթացը սկսելու համար անհրաժեշտ է միայն հայտարարություն ներկայացնել:
Դիմողը դիմում է հարկային մարմին
Դիմումի ձեւը հիմնականում դրվագային է, բայց դուք պետք է գտնեք համապատասխան ձեւը «Դիմում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (Dimum Dzev N2): Այն կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, դիմողը կարող է դիմել վերաքննիչ մարմնին` ներկայացնելով համապատասխան փաստարկները: Սա նշանակում է, որ դուք պետք է ունենաք փաստաթղթեր, որոնք ապացուցում են ձեր հայտարարությունը:
Հնարավոր խնդիրներ ու դրանց լուծումները
- Փաստաթղթերի բացակայություն: Այս դեպքում անհրաժեշտ է լրացնել փաստաթղթերի ցանկը և ներկայացնել համապատասխան փաստաթղթեր:
- Հնարավոր սխալներ: Եթե դիմումի մեջ առկա են սխալներ, դրանք պետք է շտկվեն հնարավորինս արագ:
Դիմումի կազմի մանրամասներ
Դիմումը պետք է հավաքի ճիշտ և պարզ էական տեղեկություններ, որպեսզի գործընթացը շարունակվի:
Դիմումի հիմնական մաս
| Տեղեկություն | Նկարագրություն |
|---|---|
| Անուն, Ազգանուն | Իրավաբանական անձի անունը |
| Հարկային համարը | Հարկային մարմնից ստացված համարը |
| Պարտավորությունների տեսակը | Որքան պարտավորություններ չեք կատարել |
Իրավաբանական վարչության աշխատանքի ընթացքը
Իրավաբանական վարչությունը ստանում է ներկայացված փաստաթղթերը և սկսում է ընթացակարգը:
Որոնում և ստուգում
Դիմումի ստանալուց հետո վարչությունը իրականացնում է փաստաթղթերի ստուգման գործընթաց, որը կարող է տևել մինչև 10 աշխատանքային օր:
Վճարման հաստատում
Եթե դիմումը ընդունվում է, վարչությունը հաստատում է վճարումը և ուղարկում համապատասխան տեղեկությունը:
Արկածալի դեպքեր. Խնդիրների կարգավորում
Որոշ դեպքերում, օրինակ, երբ դիմողը գտնվում է արտասահմանում, կամ եթե նա անչափահաս է, փաստաթղթերի ներկայացման կարգը կարող է փոփոխվել:
- Արտասահմանում ապրող անհատների համար հնարավոր է հեռակա դիմում ներկայացնել:
- Անչափահասների համար անհրաժեշտ է ծնողի կամ աֆտորիտար անձի համաձայնությունը:
Որպեսզի հնարավոր լինի խնդիրը լուծել, պետք է հետևել հետևյալ քայլերին
- Ստանալ բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումի ձևը:
- Ներկայացնել բոլոր փաստաթղթերը համապատասխան մարմնին:
Ավարտական արդյունքները և սպասվող որոշումները
Այս գործընթացի վերջում դուք կկարողանաք գնահատել, թե որքան արդյունավետ է եղել ձեր դիմումը ու կարո՞ղ եք արդյոք ապագա գործողություններ ձեռնարկել:
Հաջորդ քայլերը
Եթե ձեր դիմումը հաջողակ է, դուք ստանում եք վճարման հաստատումը և կարող եք շարունակել ընթացակարգը:
Պահանջներ և ընթացակարգեր հարկային պարտավորությունների գանձման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3145-Ա որոշումը նախատեսում է կոնկրետ ընթացակարգեր, որոնք պետք է կատարվեն՝ հարկային պարտավորությունները կատարելու համար: Որոշման նպատակն է ապահովել հարկերի արդար և արդյունավետ գանձումը, ինչը կարևոր է պետական բյուջեի համար: Այդպիսով, ֆիզիկական անձի կողմից պարտադիր հարկային վճարների չկատարումը կարող է հանգեցնել հետևյալ քայլերի:
Առաջին քայլը կազմում է դիմումի ներկայացումը, որտեղ հարկային մարմինը ցույց է տալիս բոլոր չկատարված պարտավորությունները, ինչպես նաև բացատրական նկատառումներ։ Դիմումը ներկայացնելու ընթացքում հարկային մարմինը պետք է մանրամասնորեն ներկայացնի յուրաքանչյուր պարտավորության հստակ պատճառները, ինչպես նաև համապատասխան փաստաթղթերը, որոնք վկայում են տվյալ պարտավորության գոյությունը:
Հաջորդը, հարկային մարմինները պարտավոր են իրականացնել համապատասխան ուսումնասիրություններ՝ պարզելու համար, արդյոք նշված պարտավորությունները արդարացված են, թե ոչ: Եթե հայտնաբերվեն որևէ խախտումներ, ապա իրավասու մարմինը իրավունք ունի կիրառել վարչական պատասխանատվություն՝ ենթադրելով նաև ֆինանսական տույժեր:
Վիճակագրական տվյալներ և պետական միջոցառումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը 2022 թվականին գրանցել է զգալի աճ: Սա հիմնականում պայմանավորված է նորարարական մոտեցումներով ու գործընթացների թվայնացմամբ: Այդ գործընթացները ներառում են տեղեկատուի կիրառումը, որը թույլ է տալիս քաղաքացիներին հեշտությամբ ստանալ իրենց հարկային պարտականությունների վերաբերյալ տեղեկատվություն և հետևել իրենց ֆինանսական պարտավորություններին:
2022 թ. տվյալների համաձայն, հարկային պարտավորությունների գանձման ոլորտում կատարվել է շուրջ 30% ավելացում, ինչը ցույց է տալիս պետական կառույցի արդյունավետությունը հարկերի հավաքագրման ոլորտում: Նշված աճը նաև պայմանավորված էր պետական տարբեր նախաձեռնություններով, այդ թվում՝ հանրային իրազեկման ծրագրեր, որոնք ուղղված էին քաղաքացիներին հարկային պարտավորությունների կարևորության մասին գիտակցությանը:
Այս համատեքստում, հարկային մարմինները նաև իրականացնում են հատուկ միջոցառումներ, որոնք նպատակ ունեն խրախուսել հարկային կարգապահությունը: Էլեկտրոնային հարթակների միջոցով քաղաքացիները ստանում են տեղեկատվություն հարկային փոփոխությունների և նորությունների մասին, ինչը դարձնում է նրանց ավելի տեղեկացված և պատրաստակամ հարկային պարտավորությունները կատարել:
Օրինակներ և բացառություններ հարկային պարտավորությունների գանձման ընթացակարգում
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի շարք բացառություններ, որոնք ներկայացված են ՀՀ օրենսդրությամբ: Օրինակ, որոշակի սոցիալական խմբերի, ինչպիսիք են հաշմանդամություն ունեցող անձինք կամ ցածր եկամուտ ունեցող ընտանիքները, կարող են օգտվել հարկային արտոնություններից կամ ստանալ լրացուցիչ ժամկետներ հարկային պարտավորությունները կատարելու համար:
ՊԵԿ-ն ունի նաև հատուկ կարգավորումներ, որոնք վերաբերում են փոքր գործարարներին: Նրանց համար, ովքեր աշխատում են ոլորտներում, որոնք են բարձր արժեքի հավելյալ հարկերով և ենթակա են պարբերական վերահսկողության, կարող են կիրառվել կարճատև արտոնություններ, եթե նրանք ցույց են տալիս, որ իրենց ֆինանսական իրավիճակը բարելավվում է:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև անձնական տվյալների պաշտպանությունը: Երբ հարկային մարմինները զբաղվում են պարտավորությունների գանձմամբ, նրանք պարտավոր են պահպանել գաղտնիություն և ապահովել, որ տվյալները չեն փոխանցվում երրորդ անձանց: Սրա արդյունքում, քաղաքացիների անձնական տվյալները պաշտպանված են օրենքի շրջանակներում, ինչը նաև նպաստում է պետական մարմինների վստահելիության բարձրացմանը: