Արտակարգ հարկային պարտավորությունների գանձման գործընթացի անջատիչ չափանիշներ
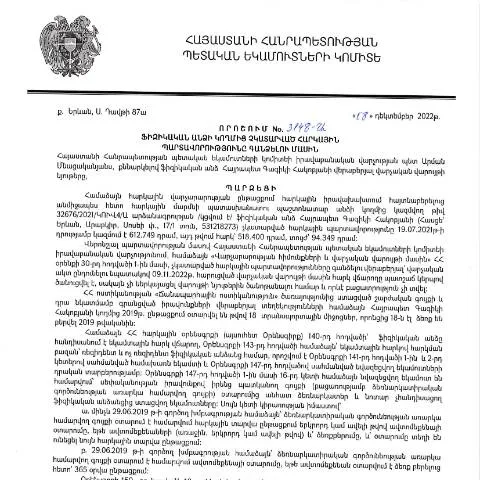
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հայրապետ Հակոբյանի կողմից կայացրած 08.12.2022 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3148-Ա որոշումը կարևոր քայլ է հարկային վարչարարության օրինականացման և հարկային պարտավորությունների կատարումը խրախուսելու ուղղությամբ։ Այս որոշմամբ սահմանվում են այն կանոնները և ընթացակարգերը, որոնց միջոցով լիազորված մարմինները կարող են հարկային պարտավորություններ գանձել ֆիզիկական անձանցից:
Ովքեր են հարկատուները և ինչպես են նրանք մասնակցում գործընթացին
Հարկային պարտավորությունների գանձման գործընթացը հիմնականում ուղղված է ֆիզիկական անձանց, ովքեր չկարողացան կատարել իրենց հարկային պարտավորությունները։ Այս անձինք կարող են լինել՝
- Ազգային բնակչություն:
- Վերջերս ՀՀ-ում բնակություն հաստատած օտարերկրյա քաղաքացիներ:
- Հարկային արտոնյալ կարգավիճակ ունեցող անձինք:
Նրանք, ովքեր բացակայել են հարկային վճարումների կատարումից, պետք է լինեն պատրաստված ներկայացնելու լրացուցիչ փաստաթղթեր, որոնք կարող են ապացուցել իրենց իրավիճակը:
Ինչպե՞ս են պատրաստվում փաստաթղթերը հանձնելու համար
Ֆիզիկական անձինք նախ պետք է պատրաստեն հետևյալ փաստաթղթերը՝
- Հարկային հայտարարություն (Dimum Dzev N2): Այս փաստաթուղթը պարտադիր է յուրաքանչյուր հարկատուի կողմից՝ ցույց տալով իրենց եկամուտները և հարկային պարտավորությունները:
- Որոշման պատճեն: Պարտադիր է տրամադրել նախորդ հարկային տարիների որոշումները, որոնք հաստատում են հարկային պարտավորությունների բացակայությունը կամ առկայությունը:
- Հարկային հաշիվների առկայություն: Ժամանակային հաշվետվություններ, որտեղ նշվում են բոլոր կատարած վճարումները:
Այս փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին՝ բացառելով լրացուցիչ դժվարություններ:
Առցանց և ավանդական հանձնումներ. ի՞նչ տարբերություններ կան
Հարկային պարտավորությունների հանձնման գործընթացը կարող է իրականացվել երկու տարբերակով՝ առցանց և ավանդական ձևով:
| Հանձնման ձև | Առավելություններ | Պակասություններ |
|---|---|---|
| Առցանց | Հեշտ, արագ, անհրաժեշտ փաստաթղթերի ձևակերպումը հեշտացված է: | Տեխնիկական խնդիրները կարող են խոչընդոտել գործընթացին: |
| Ավանդական | Պատրաստելու և հանձնելու հնարավորությունն ավելի ճանաչելի է: | Ժամանակատար, անհրաժեշտ է դիմելու համար հերթի մեջ կանգնել: |
Ընտրությունը կախված է հարկատուի անհատական նախասիրություններից, սակայն առցանց հանձնումը հաճախ ավելի արդյունավետ է:
Որպեսզի հաջողությամբ լրացնեք ձևաթուղթը. խորհուրդներ
Այս ձևաթուղթը լրացնելու ընթացքում հարկավոր է ուշադրություն դարձնել որոշակի կետերի:
- Ձեր անձնական տվյալները: Հաստատման համար անհրաժեշտ է անցկացնել բոլոր տվյալների ճշգրտում:
- Առանձնահատկություններ: Դիմեք հարկային ինֆորմացիաները ամբողջությամբ, քանի որ բացթողումները կարող են հանգեցնել մերժման:
- Փաստաթղթերի համատեղում: Երբեք մի մոռացեք տրամադրել բոլոր անհրաժեշտ փաստաթղթերը:
Խորհուրդ է տրվում առաջիկայում ստուգել պարտավորությունների կատարման ընթացքում տրված ակնարկները:
Կեղծարարության և մերժման դեպքում իրականացվող գործողությունները
Եթե ձեր դիմումը մերժվել է, կարևորը չէ միայն դիմել, այլ նաև հետևել բազմաթիվ գործիքներին՝ կնքելու և լրացնելու համար:
Լրացուցիչ՝ հարկային մարմինները առաջարկում են
- Աջակցություն ձևաթուղթերի լրացման հարցում:
- Մերժման պատճառների բերում և քննարկում:
- Որպեսզի հնարավորություն ընձեռվի նորից դիմել:
Պետք է կապվել հարկային վարչության՝ կառավարման բաժնի հետ, եթե անհրաժեշտություն կա:
Հատուկ իրավիճակներ՝ հարկային պարտավորությունների գանձման դեպքում
Բազմաթիվ իրավիճակներ կարող են առաջանալ, երբ հարկատուները ունեն հատուկ պայմաններ՝
- Եթե դուք դեռահաս եք, ձեր ծնողները պետք է դիմեն:
- Օտարերկրյա քաղաքացիներին պետք է լրացուցիչ փաստացի փաստաթղթեր, որոնք վերաբերում են նրանց հարկային իրավիճակին:
- Խոցելի խմբերին, ինչպիսիք են հաշմանդամները, պետք է հատուկ ուշադրություն դարձնել:
Անհրաժեշտ է, որպեսզի դիմողները տեղեկացված լինեն գործընթացի մասին՝ համապատասխան փաստաթղթերի և իրավունքների վերաբերյալ:
Վերջնական դիտարկումներ և խորհուրդներ
Հարկային պարտավորությունների գանձումը կարևոր գործընթաց է, որը պահանջում է ճիշտ և ուշադիր մոտեցում։ ՀՀ ՊԵԿ-ի կողմից ներկայացված որոշումը նպաստում է հարկային արդարության պահպանմանը և իրավական խախտումների բացառմանը։ Նման պայմաններում հարկավոր է հետևել բոլոր ընթացակարգերին և օրենսդրությանը՝ ապահովելով, որ ձեր իրավունքները և պարտավորությունները կատարվեն ճիշտ և ոչ ուշ:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 08.12.2022 թվով 3148-Ա որոշմամբ սահմանվում են հարկային պարտավորությունների գանձման գործընթացի հիմնական փուլերը, որոնք ընդգրկում են հարկացողի նկատմամբ վարչական վարույթների իրականացումը, իրազեկումը, պարտավորությունների վճարման ժամկետների և կանոնների պահպանումը:
Առաջին փուլում հարկային մարմինները, հիմք ընդունելով օրենքում սահմանված կարգը, ձևավորում են հարկային պարտավորությունների վերաբերյալ որոշումներ, որոնք պետք է ուղարկվեն հարկվող անձին: Դրանք կարող են ներառել հարկային պարտավորությունների ընդհանուր քանակը, դրանք մարելու ժամկետները և անհրաժեշտ գործողությունները:
Երկրորդ փուլում հարկ վճարողը ստանում է գրավոր հաղորդագրություն, որը տեղեկացնում է, թե ինչու են նրա պարտավորությունները չկատարել: Այս գործընթացը ներառում է պարտավորությունների մարումը, ինչպես նաև հնարավոր խթանման ծրագրեր, որոնք կարող են տրամադրվել հարկ վճարողներին:
Երրորդ փուլում, եթե հարկ վճարողը չի կատարում իրենց պարտավորությունները, վարչական վարույթը կարող է շարունակվել, ներառելով հարկային պարտավորությունների գանձման մեխանիզմների կիրառումը, ինչպիսիք են դրամական միջոցների բռնագանձումը կամ գույքի բռնագանձումը:
ՀՀ ՊԵԿ-ի և հարկ վճարողների միջև հաղորդակցությունը
Հարկային մարմինների և հարկ վճարողների միջև արդյունավետ հաղորդակցությունը չափազանց կարևոր է հարկային համակարգի կայուն աշխատանքի համար: Գրավոր հաղորդագրությունները, որոնք սահմանված են 3148-Ա որոշմամբ, պետք է լինեն պարզ, հասկանալի և ժամանակին տրամադրված:
Այս հաղորդագրությունները պետք է ներառեն ոչ միայն հարկային պարտավորությունների մանրամասները, այլ նաև անհրաժեշտ տեղեկությունները, որոնք կարող են օգնել հարկ վճարողներին հասկանալ իրենց իրավասությունները և պարտականությունները: Միաժամանակ, հարկ վճարողներին տրամադրվում են նաև հեռախոսային և էլ. փոստի ծառայություններ, որոնց միջոցով նրանք կարող են ստանալ հավելյալ տեղեկություններ կամ clarifications:
ՀՀ ՊԵԿ-ի պաշտոնական կայքում էլ կան հատուկ բաժիններ, որտեղ հարկ վճարողները կարող են գտնել տեղեկություններ իրենց քարտուղարությունը կամ հարկային պարտավորությունների մասին: Այսպիսի ծառայությունները նպաստում են հարկային գործընթացների թափանցիկությանը և պահանջում են, որպեսզի յուրաքանչյուր կողմ պատասխանատու լինի իրենց գործողությունների համար:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման իրավական հիմքերը որոշվում են ՀՀ հարկային օրենսդրությամբ, որը նախատեսում է պայմաններ և ընթացակարգեր, որոնց շրջանակներում իրականացվում է պարտավորությունների գանձումը: 3148-Ա որոշումը հիմնված է ՀՀ օրենսդրության համապատասխան հոդվածների վրա, որոնք սահմանում են վարչական վարույթները:
Որոշման մեջ նշված են նաև այն իրավական հիմքերը, որոնք կարող են կիրառվել հարկ վճարողների նկատմամբ, եթե նրանք չեն կատարում իրենց պարտավորությունները: Օրինակ, օրենքը նախատեսում է, որ բացակայող պարտավորությունները կարող են համարվել վարչական իրավախախտում, ինչը հանգեցնում է վարչական տուգանքների:
Գանձման գործընթացի ընթացքում հարկ վճարողի իրավունքներն ու պարտականությունները նույնպես պետք է խստորեն պահպանվեն: Սա ենթադրում է, որ հարկ վճարողը պետք է կարողանա ներկայացնել իրենց դիրքորոշումը, հանձինս ողջամիտ ժամկետների, գանձման գործընթացի ընթացքում: Այս պրոցեսը թույլ է տալիս հարկ վճարողներին հարգել իրենց իրավունքները ու վստահ լինել, որ նրանց լսվում է: