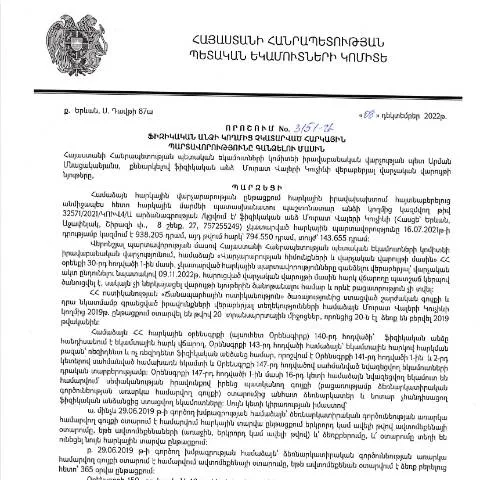
Արդյունաբերական հարկային պարտավորությունների կառավարության որոշման 3151-Ա առանձնահատկությունները
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3151-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը ուղղված է հարկային պարտավորությունների կատարումը խախտած ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին: Այս որոշման հիմքում ընկած են հարկային օրենսդրության պահանջները և քաղաքացիների իրավունքները:
Որոնք են գործընթացի հիմնական փուլերը
- Ներկայացման փուլ: Հարկային պարտավորությունները, որոնք չեն կատարվել, ըստ որոշման, պետք է ներկայացվեն համապատասխան մարմինին:
- Հաստատման փուլ: Կառավարության կողմից հաստատված պահանջների հիման վրա, որոշումը պետք է ստանա պաշտոնական հաստատում:
- Գանձման փուլ: Օրենքով սահմանված ժամկետներում տեղի է ունենում պարտավորությունների գանձումը:
Ի՞նչ փաստաթղթեր են անհրաժեշտ
Հարկային պարտավորությունների գանձման գործընթացին մասնակցելու համար, անհրաժեշտ է պատրաստել հետևյալ փաստաթղթերը:
- Հարկային հաշիվ-ապրանքագիր:
- Հարկային պարտավորությունների կատարումը հաստատող փաստաթղթեր:
- Հարկային հայտարարություն:
Փաստաթղթերի մանրամասն նկարագրություն
Յուրաքանչյուր փաստաթուղթ պետք է ներկայացվի նախապես նշված ձևաչափով:
- Հարկային հաշիվ-ապրանքագիր: Պետք է լինի լրացված և ստորագրված:
- Հարկային պարտավորությունների կատարումը հաստատող փաստաթղթեր: Կարևոր է ապահովել, որ բոլոր փաստաթղթերը համահունչ լինեն:
- Հարկային հայտարարություն: Կոնկրետ ձևով լրացված: Այն պետք է ներկայացվի նախապես սահմանված ժամկետներում:
Ովքեր են betroffen՝ այս որոշման շրջանակներում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ: Ըստ օրենքի, հարկավոր է հասկանալ, որ:
- Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային, արժեքի ավելացման, հասարակական ծառայությունների և այլն:
- Կան բացառություններ, երբ որոշման շրջանակում հարկային պարտավորությունը կարող է չգանձվել:
Երևույթներ և բացառություններ
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել մի շարք բացառություններ:
- Անհրաժեշտության դեպքում՝ ներկայացված փաստաթղթերի բացակայություն: Եթե փաստաթղթերը ներկայացված չեն, ապա պարտավորությունը կարող է չգանձվել:
- Տեղեկատվության բացակայություն: Եթե որոշման մասին տեղեկատվությունը նմանատիպ չէ, ապա կարող է գոյանալ անհասկանալի իրավիճակ:
Հարկային պարտավորությունների վերանայում
Հարկային պարտավորությունների վերանայման գործընթացը թույլ է տալիս քաղաքացիներին ներգրավվել և ներկայացնել իրենց փաստարկները, որոնք կարող են հիմք հանդիսանալ պարտավորությունների վերանայում:
- Առաջին հերթին անհրաժեշտ է կապվել համապատասխան հարկային մարմնի հետ:
- Ստանալ տեղեկություններ վերանայման գործընթացի մասին:
- Ներկայացնել փաստաթղթերը՝ համապատասխան ձևաչափով:
Քայլեր վերանայման գործընթացում
| Քայլեր | Նկարագրություն |
|---|---|
| Դիմումի ներկայացում | Կապվել հարկային մարմնի հետ և ներկայացնել դիմումը փոխադարձ պայմանավորվածությամբ: |
| Որոշման սպասում | Սպասել պատասխանին՝ որոշման մասին: |
| Ավարտին հասնել | Հնարավորության դեպքում, ստանալ հաստատում կամ մերժում: |
Ավելի լայն համատեքստում՝ հարկային պարտավորությունների կառավարումը
Այս որոշումն այն գործընթացներից մեկն է, որը կարգավորում է հարկային պարտավորությունների կառավարումը: Այսպիսով, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են հանդիպել մի շարք դժվարությունների:
- Հարկային պարտավորությունների չկատարման պատճառով հնարավոր է տուգանքների դիմակայել:
- Նմանատիպ գործընթացները կարող են հանգեցնել ֆինանսական դժվարությունների:
Հարկային պարտավորությունների կատարումը՝ քաղաքացիների իրավունքները
Հարկային պարտավորությունների կատարումը, ըստ օրենքի, ես պարտադիր իրավահաջորդություն: Քաղաքացիները իրավունք ունեն:
- Ներկայացնել փաստարկներ և դիմել վերանայման:
- Պաշտպանել իրենց իրավունքը՝ օրենքի սահմաններում:
Ամփոփելով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 3151-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների գանձման գործընթացում: Անհրաժեշտ է, որ բոլոր քաղաքացիները հիշատակեն իրենց իրավունքները և պարտականությունները, որպեսզի կարողանան պատշաճ կերպով կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների դատաիրավական հարթությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3151-Ա որոշման նշանակությունը խորապես կապված է ՀՀ հարկային օրենսդրության և դատաիրավական համակարգի զարգացման հետ: Այս համար կարևոր է հասկանալ, թե ինչպե՞ս են այդ պարտավորությունները ձևավորվում և ինչ հետևանքներ կարող են ունենալ վճարման խախտման պարագայում: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը, որի հիմքում ընկած է հարկային պարտավորությունների կատարումը, ցույց է տալիս, որ պետությունը նպատակ ունի առավել խիստ վերահսկողություն սահմանել հարկ վճարողների նկատմամբ:
Նախ, հարկային պարտավորությունները կարող են ձևավորվել տարբեր պատճառներով, այդ թվում՝ եկամուտ ստանալուց, հող կամ գույք ունենալուց: Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա պետությունը իրավունք ունի կիրառել հարկային պատժամիջոցներ, որոնք կարող են ներառել վարչական տուգանքներ, եկամուտների բռնագանձում կամ անգամ քրեական պատասխանատվություն, եթե իրավիճակը warranted է:
Հարկային պարտավորությունների գանձման գործընթացում առկա են մի շարք նրբություններ, որոնք հարկային մարմինները պարտավոր են հաշվի առնել: Դրանց թվում են՝ պարտավորությունների ժամկետները, ֆինանսական կարգավորումները, ինչպես նաև հարկ վճարողի իրավունքները և պարտականությունները: Պետական մարմինները պարտավոր են обеспечить իրենց գործողությունների իրավական հիմքերը և վերահսկել, որ հարկ վճարողը իր իրավունքները կիրառելու հնարավորությունը չունի:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման մեջ
ՀՀ ՊԵԿ-ի կողմից իրականացվող էլեկտրոնային ծառայությունները դարձել են կարևոր գործիք հարկային պարտավորությունների արագ և արդյունավետ գանձման գործընթացում: Շնորհիվ էլեկտրոնային համակարգերի, հարկ վճարողները կարող են հեշտությամբ հետևել իրենց պարտավորություններին, ստանալ անհրաժեշտ տեղեկություններ և կատարել վճարումներ, առանց անհրաժեշտության ներկայանալ անձամբ հարկային մարմիններին:
Այս գործընթացը հնարավոր է դարձնում նաև ID քարտերի և էլեկտրոնային ստորագրությունների օգտագործումը, ինչը զգալիորեն պարզեցնում է փաստաթղթաշրջանառությունը: Օրինակ, պետք է նշել, որ հարկ վճարողները կարող են տրամադրել իրենց ստորագրությունները և հաստատել իրենց կոմունիկացիան էլեկտրոնային ձևաչափով՝ օգտագործելով QR կոդեր: Դա նվազեցնում է մինչ այժմ գոյություն ունեցող բյուրոկրատական խնդիրները և թույլ է տալիս զգալիորեն արագացնել գործընթացը:
Թեև էլեկտրոնային ծառայությունների մատուցման համակարգը ունի իր առավելությունները, հարկ վճարողները նաև պետք է լինեն զգոն, որովհետև որոշ դեպքերում կարելի է հանդիպել տեխնիկական խնդիրների կամ տարբերակների, որոնք կարող են ազդել վճարումների ընթացքին: Կարևոր է նաև, որ հարկ վճարողները լավ ծանոթ լինեն առկա համակարգերին և կարողանան լիարժեք օգտվել դրանց հնարավորություններից:
Ներդրած իրավական ակտերի կարևորությունը հարկային համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող իրավական ակտերի, այդ թվում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3151-Ա որոշման, նշանակությունը ոչ միայն ձևավորում է հարկային վեճերի կարգավորման մեխանիզմները, այլ նաև ամրապնդում է պետության իրավասությունները հարկային հավաքագրումը կատարելիս: Այդ ակտերը հանդիսանում են հարկային քաղաքականության գործիք, որը նախատեսում է ինչպես հարկ վճարողների իրավունքների պաշտպանությունը, այնպես էլ պետության շահերը:
Հարկային համակարգի բարեփոխումների շրջանակներում կարևոր է զբաղվել նաև այդ ակտերի վերահսկման, ինչպես նաև հարկային օրենսդրության փոփոխությունների հետևանքով ձևավորված նոր սահմանափակումների և հնարավորությունների ուսումնասիրությամբ: Սեփական հարկային պարտավորությունների նկատմամբ պատասխանատվության ըմբռնումը և դրանց կատարումն ապահովելու համար հարկավոր է տարանջատել նաև գերակա իրավական ակտերը:
Այս առումով կարևոր է, որ հարկ վճարողները մշտապես տեղեկացված լինեն նորանշանակ ակտերի մասին՝ որպեսզի կարողանան ժամանակին արձագանքել և համապատասխան գործիքներ կիրառել հարկային պարտավորությունների կատարումը ապահովելու համար: Նոր օրենսդրական փոփոխությունները կարող են անդրադառնալ նաև անցումային փուլի պահանջներին, որոնց շրջանակներում հարկ վճարողներն ունեն հնարավորություն հստակեցնել իրենց պարտավորությունները: