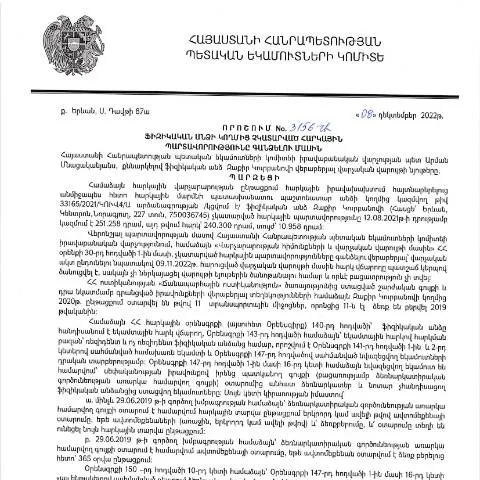
Նոր կարգավորումներ՝ հարկային պարտավորությունների կատարման համար
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3156-Ա որոշումն նպատակ ունի բարելավել հարկային պարտավորությունների կատարման գործընթացը, ընդլայնելով ՀՀ վարկանիշային համակարգը և տրամադրելով հարկ վճարողների համար ավելի պարզ, թափանցիկ և հասանելի մեխանիզմներ:
Դրույթներն ու ընթացակարգերը՝ որոշման հիմքում
Այս որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին ՀՀ ՊԵԿ պաշտոնական կայքում, հիմք է հանդիսանում՝ հարկային պարտավորությունների կատարման մեխանիզմները և ընթացակարգերը պարզելու համար: Ըստ այդմ, որոշումը նախատեսում է հետևյալ հիմնական դրույթները:
- Հարկային պարտավորությունների ժամկետները և դրանց կատարման ընթացակարգերը;
- Ֆիզիկական անձանց իրավունքներն ու պարտավորությունները հարկային ոլորտում;
- Հարկային պարտավորությունների անիրագործման դեպքում կիրառվող պատժամիջոցները:
Որոշման նպատակային լսարան՝ ֆիզիկական անձինք
Այս որոշման շահառու են բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն տարբեր պատճառներով (օրինակ՝ ֆինանսական ծանրություններ, տեղեկությունների բացակայություն) չեն կարողացել իրականացնել դրանք։ Կարծիք կա, որ այս որոշումը առավելապես օգտակար կլինի տնտեսապես թույլ երևույթների համար, որոնք հաճախ դժվարանում են պարտավորությունները կատարել:
Կատարման ժամկետները
Այսօր, հարկային վճարումների կատարումը պարտադիր է: Ֆիզիկական անձինք պետք է ուշադիր հետևեն իրենց պարտավորությունների ժամկետներին, քանի որ դրանց անտեսումը կարող է բերել տարբեր հետևանքների:
Հարկային պարտավորությունների կատարման հիմունքները
Հարկային պարտավորությունները կատարվում են ըստ օրենսդրության требований, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ: Այս որոշումը առավել մանրամասնորեն բացատրում է հարկային պարտավորությունների կատարման ընթացակարգը:
| Պարտավորության տեսակ | Ժամկետ | Կարևոր փաստեր |
|---|---|---|
| Ամբողջական հարկային վճարումը | Հայտարարության ներկայացումից հետո 30 օր | Անհրաժեշտ է պահել բոլոր փաստաթղթերը |
| Անվանական հարկային պարտավորություններ | Ընդունելի ժամկետ մինչև 90 օր | Կարևոր է ներկայացնել նախաձեռնող փաստաթղթեր |
| Հարկային հաշվետվությունների ներկայացում | Թվական ամսվա 15-ը | Պետք է լինի էլեկտրոնային ձևով |
Ֆիզիկական անձանց հաշվետվության ձևաթղթերը
Հարկային պարտավորությունների կատարումը, ինչպես նշվեց, ենթակա է որակի և ամբողջականության: Հարկ վճարողը պետք է լրացնի համապատասխան ձևաթղթերը, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ը:
Հարկային հաշվետվությունների կարգը
Հայաստանյան հարկային համակարգում հաշվետվությունները ունեն տարբեր ձևեր, և դրանք կարող են ներկայացվել ինչպես առցանց, այնպես էլ ֆիզիկապես:
- Առցանց ներկայացում: Պահանջում է ԻՆԺՆ՝ կայքում գրանցվել:
- Ֆիզիկական ներկայացում: Կարելի է ներկայացնել ձեր անձնագիր և լրացված փաստաթղթերը:
- Հեռախոսազանգ: Տեղեկություններ ստանալու համար կարելի է կապ հաստատել հարկային կենտրոնի հետ:
Զարույցի դեր և իրավական հիմունքներ
Զարույցը հանդիսանում է կապող օղակ իրավաբանական և հարկային համակարգի մեջ: Որոշման վերջինիվ լուսաբանման հիմքում ընկած են ՀՀ վարչական իրավակարգավորումները:
Կառավարության որոշման իրավական հիմքեր
Այս որոշումը հիմնված է ՀՀ կառավարության 2025-ին ընդունված «Վարչական վարքագծի օրենսդրություն» -ի վրա, որը նախատեսում է բոլոր իրավաբանական անձանց ու ֆիզիկական անձանց համար անհրաժեշտ իրավական արգելքներ:
Նորարարություններ և առավելություններ
Այժմ, երբ օրենքի փոփոխությունները սկսում են գործել, կարևոր է հասկանալ, թե ինչպես կարող են դրանք օգնել անձանց:
- Բարելավված գործընթացեր և ծառայություններ՝ ավելի բարձր արդյունավետությամբ:
- Լրացուցիչ տեղեկություններ, որոնք հեշտացնում են վճարման գործընթացը:
- Հարկային պարտավորությունների անիրագործման դեպքում տրված նվազեցված տուգանքներ:
Ինչպես դիմել և կազմել ձևաթուղթ
Դիմումը և ձևաթուղթը պետք է ներկայացվեն մասնավորապես որոշված ժամանակահատվածում:
Գործողությունները
- Դասավորել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումի ձևը, օգտագործելով ԻՆԺՆ:
- Առցանց ուղարկել, կամ ներկայացնել անձամբ:
Հայաստանի հարկային համակարգի առանձնահատկությունները
Հայաստանի Հանրապետությունում հարկային օրենսդրությունը ունի իր յուրահատուկ առանձնահատկությունները:
- Անհրաժեշտ է համակարգային մոտեցում:
- Խիստ հետևողականություն և պարտադիր պահանջներ:
- Արձագանքման արագ գործընթաց մաքսային ծառայությունների կողմից:
Հարկային պարտավորությունների կատարման հետևանքները
Եթե հարկ վճարողը չկատարի պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Տուգանքներ և վարչական պատասխանատվություն:
- Հարկային պարտավորությունների կուտակում:
- Հարկերի հետագա բարձրացում:
Այսօրևորության կարևորությունը
Այս հարցը կարևոր է ոչ միայն հարկ վճարողների, այլև պետության համար, քանի որ նա իր հերթին կարևոր նշանակություն ունի տնտեսության կայունության և զարգացման համար:
Հարկային վարչակազմը պետք է շարունակաբար բարեփոխումներ իրականացնի՝ նպատակ ունենալով ստեղծել բարենպաստ հարկային միջավայր, որը կնպաստի տնտեսության աճին:
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է համապատասխան օրենքների և կանոնների հիման վրա։ Հարկային վարչությունները, մասնավորապես ՀՀ ՊԵԿ-ը, իրավունք ունեն գանձելու ֆիզիկական և իրավաբանական անձանց կողմից չկատարված հարկային պարտավորությունները՝ ելնելով օրենսդրական ակտերից, ինչպես նաև նախորդ որոշումներից։ Այն դեպքում, երբ հարկային պարտավորությունները չեն կատարվում, ՀՀ ՊԵԿ-ն կարող է նախաձեռնել հարկային վարույթներ, որոնք պարունակում են համապատասխան տեղեկություններով և փաստերով հիմնավորված մի շարք քայլեր։
Այս գործընթացի շրջանակներում կարևոր է հաշվի առնել, որ հարկային պարտավորությունների գանձման ժամանակ ՀՀ ՊԵԿ-ը պետք է շարունակի գործել օրենքի սահմաններում և հետևի իրավաբանության պահանջներին։ Ամենակարևոր փաստը այն է, որ հարկ վճարողների իրավունքները պետք է պաշտպանվեն՝ նրանց համար ապահովելով պայքարի հնարավորություններ՝ հարկային պարտավորությունների գանձման դեմ։
Դիմումի գործընթացը և կառավարական մարմինների համագործակցությունը
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների عدم կատարման դեպքում, հարկային վարչությունները իրականացնում են դիմումի գործընթաց, որը կարող է ներառել մի շարք փուլեր։ Նախ, հարկ վճարողը պետք է ստանա համապատասխան ծանուցում ՀՀ ՊԵԿ-ից՝ իր պարտավորությունների վերաբերյալ։ Ծանուցման ստացման հետևանքով հարկ վճարողը կարող է դիմել ապացույցների ներկայացմամբ՝ անբավարար պարտավորությունների վերաբերյալ տեղեկություններ ստանալու համար։
Դիմումի ներկայացման ընթացքում հարկ վճարողը պետք է ապահովի, որ բոլոր տեղեկությունները ճիշտ և ամբողջական են։ Հարկային վարչությունն իր հերթին պարտավոր է արագ ու արդյունավետ պատասխանել ներկայացված դիմումներին՝ ապահովելով, որ հարկ վճարողի իրավունքները չեն խախտվում։ Այդ նպատակով ՀՀ ՊԵԿ-ը համագործակցում է այլ կառավարական մարմինների հետ՝ կապ հաստատելով և տեղեկատվություն փոխանակելով, ինչը հնարավորություն է տալիս ավելի արդյունավետ և արագ լուծել հարկային պարտավորությունների գանձմանը վերաբերող հարցերը։
Իրավական պաշտպանության միջոցներ և իրավական պահանջները
Երբ հարկ վճարողը չի համաձայնվում ՀՀ ՊԵԿ-ի ընդունած որոշման հետ, նա իրավունք ունի դիմել իրավական պաշտպանության միջավայր՝ օգտագործելով վարչական և դատական միջոցները։ ՀՀ վարչական իրավասությանը համապատասխան, հարկ վճարողը կարող է ներկայացնել բողոքներ, որոնց հիման վրա կգնահատվի որոշման իրավաչափությունը և համապատասխանությունը օրենքին։
Այս գործընթացի ընթացքում հարկ վճարողը պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը և ապացույցները, որոնք օգտակար կլինեն իր դիրքորոշումը արդարացնելու համար։ Կառավարության որոշման հիման վրա հարկ վճարողը կարող է ակնկալել, որ իր բողոքը կգնահատվի և կներկայացվի համապատասխան մարմնի կողմից։
Ավելին, հարկ վճարողները կարող են օգտվել նաև իրավաբանների և խորհրդատուների ծառայություններից՝ կարգավորելու իրենց հարկային պարտավորությունները և պաշտպանելու իրենց իրավունքները։ ՀՀ-ում գործում է բազմաթիվ իրավաբանական ընկերություններ, որոնք մասնագիտանում են հարկային իրավունքների վրա և կարող են աջակցել հարկ վճարողներին՝ ապահովելով որակյալ խորհրդատվություն և աջակցություն։