Ամփոփում որոշման նշանակության և նշանակված գործընթացի մասին
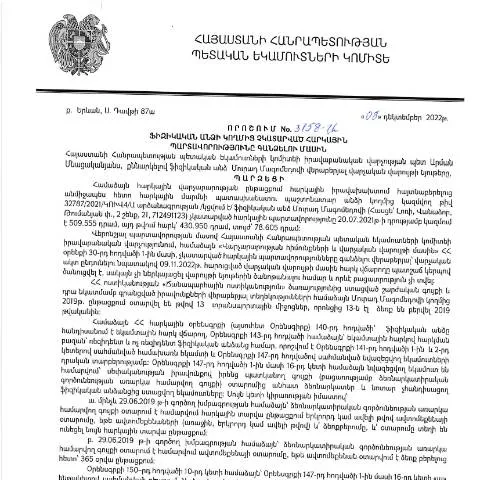
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 3158-Ա որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշմամբ կողմնորոշվում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների կատարումը, ինչպիսի պայմանների տակ կարող է իրականացվել գանձումը և ինչ քայլեր պետք է ձեռնարկվեն, եթե հարկատուն չի կատարում իր պարտավորությունները։
Որոշման ընդունման պատճառները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պետության եկամուտների պակասի, որն անդառնալի ազդեցություն ունի երկրի տնտեսական վիճակի վրա։ Ծրագրի նպատակն է՝ վերահսկել հարկային պարտավորությունները և ապահովել հարկահավաքի հուսալիությունը։ Հետևաբար, որոշման ընդունումը նպատակ է հետապնդում ոչ միայն գանձումը, այլև հարկային օրենսգրքի կիրառման ուժի վերականգնումը։
Որոշման գործընթացը. Քայլ առ քայլ
- Հարկային պարտավորությունների որոշումը: Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, համապատասխան պետական մարմինը սկսում է գործընթացը:
- Անհրաժեշտ փաստաթղթերը: Վերոնշյալ որոշման իրականացման համար հարկատուն պետք է ներկայացնի որոշակի փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների չկատարման փաստը:
- Փաստաթղթերի ստուգում: Պետական մարմինը ստուգում է ներկայացված փաստաթղթերը և որոշում, թե արդյոք հարկատուն իրավունքի վրա ունի արդարացում, թե ոչ:
- Գանձումն իրականացնելու գործընթացը: Եթե որոշվել է հարկային պարտավորությունները գանձել, պետությունը սկսում է կատարողական գործողություններ:
Անհրաժեշտ փաստաթղթերը և լրացման կարգը
Փաստաթղթերի ցանկը ու ձևակերպման կարգը, որպես կանոն, կարող են ներառել հետևյալը՝
- Հարկային հաշվետվություններ, որոնք ապացուցում են պարտավորությունների չկատարման փաստը,
- Անձնագրային տվյալներ,
- Հարկային պարտավորությունների չկատարմանը վերաբերվող որևէ այլ փաստաթուղթ:
Հարկային պարտավորությունների գանձման համար անհրաժեշտ փաստաթղթերն ու լրացման կարգը կարող են փոփոխվել, ուստի հարկավոր է ուշադիր հետևել ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակված տեղեկություններին:
Որոշման ամփոփման ժամանակահատվածը
Որոշման ընդունման գործընթացը կարող է տևել տարբեր ժամանակահատվածներ՝ կախված հարկատուի արձագանքներից և ներկայացված փաստաթղթերի համալիրից։ Եթե հարկատուն արագ արձագանքում է և բոլոր անհրաժեշտ փաստաթղթերը ներկայացված են, գործընթացը կարող է ավարտվել պատշաճ ժամանակահատվածում:
Դեպքեր, երբ կարող է տեղի ունենալ մերժում
Եթե որոշման գործընթացը մերժվում է, դրա պատճառները կարող են լինել՝
- Առկա փաստաթղթերի թերի լինելը,
- Անհամապատասխանություն օրենքի պահանջներին,
- Անլիարժեք տեղեկություններ ներկայացնելը:
Հարկատուն իրավունք ունի դիմելու վերանայման համար, եթե կարծում է, որ որոշումն արդարացված չէ:
Գանձման միջոցները և նրանց տարբերությունները
| Գանձման միջոց | Նկարագրություն | Դեպքեր |
|---|---|---|
| Ֆինանսական միջոցներ | Հարկային պարտավորությունների գանձում բանկային համակարգի միջոցով | Եթե հարկատուն չունի հաշիվ, ապա գումարը կարող է բերվել ուղղակիորեն պետական հանձման: |
| Գույքային միջոցներ | Գույքի վաճառք, եթե հարկատուն չի կարողանում վճարել պարտավորությունները | Գույքի առկայություն և գնահատում: |
Ի՞նչ անել մերժման կամ սխալի դեպքում
Եթե որոշումը մերժվում է կամ հարցակյության ժամանակ հայտնվում են սխալներ, հարկատուն կարող է դիմել վերանայման համար։ Կարևոր է՝ սա պետք է արվի սահմանված ժամկետում, որպեսզի հնարավոր լինի վերականգնել շահերը:
Հարկային մարմինը պարտավոր է վերանայել դիմումը և արձագանքել հաստատվելուց հետո:
Որտեղ կարող եք ներկայացնել փաստաթղթերը
Օրինակ, փաստաթղթերը կարելի է ներկայացնել Օնլայն՝ ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով, թե Փաստացի՝ տեղական հարկային մարմիններում։
- Օնլայն համակարգը հարմարավետ է, քանի որ թույլ է տալիս արագ քննություն անցկացնել,
- Փաստացի ներկայացումն անհրաժեշտ է, երբ հարկատուն չի կարողանում լիարժեք տվյալներ տրամադրել:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
Հարկային պարտավորությունները, որոնք չկատարվել են ժամանակին, կարող են հանգեցնել ոչ միայն շրջանառության կորուստների, այլ նաև ֆինանսական տուգանքների և իրավաբանական հետևանքների: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022թ. որոշմամբ նախատեսվում է, որ ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթակա են հարկային պարտավորությունների գանձման: Այս գործընթացը իրականացվում է մի շարք քայլերով՝ սկսած պարտավորությունների գրանցումից մինչև դրանց հիմնավոր պահանջում:
Առաջին հերթին, հարկային մարմինները պետք է կատարեն պարտավորությունների գրանցում, ինչը ենթադրում է տվյալների հավաքագրում, թե հատկապես որ հարկատեսակով և որ ժամկետում է մարմնից հարկային պարտավորությունը մնում անհատական:
Այնուհետև, հարկային մարմինները կարող են կիրառել վարչական միջոցներ՝ իրականացնելով հարկային ստուգումներ, ինչպես նաև պահանջելով լրացուցիչ փաստաթղթեր, որոնք բժշկելու են պարտավորությունների առկայությունը:
Որոշումն ընդունվելուց հետո, դիմել է հարկ վճարողի վարկանիշը, ինչը կարող է ազդել նրա ֆինանսական փոխհարաբերությունների վրա և թույլ չտալ հասանելիություն որոշ ֆինանսական ծառայություններին:
Վիճակային կարգավիճակը և դրա ազդեցությունը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական դժվարությունների, այլ նաև իրավաբանական խնդիրների, որոնք պահանջում են արագ լուծումներ: ՀՀ ՊԵԿ-ի որոշման համաձայն՝ ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չկան, կարող են հայտնվել հարկային պարտավորությունների բարձրաստիճան կարգավիճակում, ինչը կարող է բացասաբար ազդել նրանց սոցիալական և տնտեսական կարգավիճակի վրա:
Այսպիսով, հարկային պարտավորությունների բարձրաստիճան կարգավիճակը կարող է հանգեցնել մուտքի արգելափակման տարբեր ֆինանսական ծառայություններում, ինչպիսիք են վարկեր, վարկային քարտեր և այլ ֆինանսական միջոցներ: Հարկ վճարողները պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարումը կարող է երկարաժամկետ հետևանքներ ունենալ, որոնք կբարձրացնեն նրանց սոցիալական և ֆինանսական ռիսկերը:
Ավելին, հարկային մարմինները կարող են կիրառել կարգապահական միջոցներ, որոնք, օրինակ, կարող են ներառել հարկային կոտորակներ կամ հարկային պարտավորություններից հրաժարվելու պատասխանատվություն:
Նորարարական լուծումներ հարկային պարտավորությունների գանձման գործում
Հարկային պարտավորությունների գանձման գործընթացը մշտապես զարգանում է և նորարարական լուծումները կարող են նշանակալի դեր խաղալ: Հաշվի առնելով տեխնոլոգիական առաջխաղացումները, ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք облегчают գործընթացը և նվազեցնում են փաստաթղթաշրջանառության ժամանակը:
Օրինակ, հարկային պարտավորությունների վերաբերյալ տեղեկատվության ավտոմատացված համակարգերի ներդրումը հնարավորություն է տալիս հարկ վճարողներին վերահսկել իրենց պարտավորությունները իրական ժամանակում, ինչը նվազեցնում է բաց թողնված ժամկետների և պարտավորությունների չկատարելու ռիսկերը:
Այս նորարարությունները նաև նպաստում են հարկային մարմինների աշխատանքի արդյունավետությանը. առցանց դիմումներ և էլեկտրոնային ստորագրություններ ապահովում են արագ և ոչ բյուրոկրատիկ գործընթացներ, թույլ տալով հարկ վճարողներին հեշտությամբ իրականացնել հարկային գործառնությունները:
ՀՀ ՊԵԿ-ն էլ ինտենսիվորեն օգտագործում է QR կոդեր և 16-համարանիշային վավերացման մեթոդներ՝ փաստաթղթերը և դիմումները ստուգելու համար, ինչը ոչ միայն ապահովում է անվտանգությունը, այլ նաև ձևավորում է վստահություն հարկ վճարողների և պետական մարմինների միջև: