Նպատակ և նշանակություն
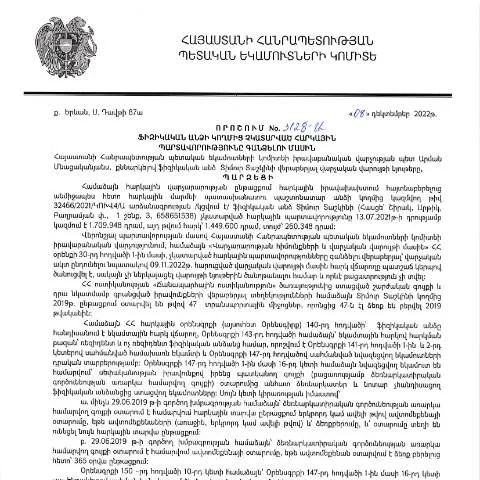
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3128-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունները ժամանակին կատարելու հարցում: Այս որոշումը պատկանում է Կառավարության որոշումների կատեգորիային և նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների վերակառուցում ու գանձում:
Ովքեր կարող են կիրառել այս որոշումը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Փորձագետները առաջարկում են, որ հարկ վճարողները, ովքեր անհամբեր սպասում են իրենց հարկային պարտավորությունների կարգավիճակի պարզաբանմանը, պետք է ծանոթանան այս որոշման պայմաններին և այն կիրառելու կարգին:
Դիմումի ներկայացման canales
Դիմումը կարելի է ներկայացնել երեք հիմնական եղանակներով՝
- Առցանց դիմում: Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ անհրաժեշտ է ունենալ էլեկտրոնային հաստատագրված մուտքային քարտ:
- Թղթային դիմում: Դիմումը կարելի է ներկայացնել անձամբ ՀՀ ՊԵԿ մարզային ստորաբաժանումներին, որտեղ պետք է լրացվի համապատասխան ձևաթուղթ:
- Էլեկտրոնային փոստ: Դիմումը կարող է ուղարկվել նաև կառավարության պաշտոնական էլեկտրոնային հասցեին:
Որոնք են անհրաժեշտ փաստաթղթերը
Դիմումը ներկայացնելու համար պետք է պատրաստել հետևյալ փաստաթղթերը:
- Դիմումի ձև, որը պետք է լրացնել համապատասխան ձևաչափով:
- Հարկային պարտավորությունների վերաբերյալ տեղեկությունները (օրինակ՝ հարկային հաշվետվություն):
- Որպեսզի իրավաբանական պահանջները օրինական լինեն, անհրաժեշտ է ունենալ դատական ակտեր կամ հարկային պարտավորությունների վերաբերյալ այլ պաշտոնական փաստաթղթեր:
Դիմումի լրացման ընթացակարգը
Դիմումը լրացնելիս պետք է ուշադիր լինել երկու կարևոր կետերի նկատմամբ:
- Տվյալների ճշտություն: Կարևոր է, որպեսզի ներկայացվող բոլոր տվյալները ճիշտ և լիարժեք լինեն.
- Վերջնաժամկետ: Լրացրած դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետում:
Գործընթացի հետևում մոնիտորինգ
Դիմումը ներկայացնելուց հետո կարագացնող ցավալի պահերից մեկը իրավասու մարմնի կողմից գործընթացի ֆոնդերի հետևումն է:
- Շահառուի իրավունքները: Դուք իրավունք ունեք ստանալ տեղեկություններ դիմումի կարգավիճակի մասին:
- Հեռախոսով կապ հաստատել՝ հարկային ծառայության աշխատակիցների հետ:
Այլ եզակի իրավիճակներ
Այս որոշումը կարող է կիրառվել մի շարք եզակի դեպքերում:
- Արտասահմանում գտնվող անձանց համար: Նրանք կարող են դիմել առցանց հիմնականում:
- Մանրահատակման գործընթաց: Մանկահասակներ կամ այլ զրուցակիցներ կարող են դիմել հաստատված մարմինների միջոցով:
Ստեղծվող իրավունքներ և պարտավորություններ
Այս որոշման կիրառման արդյունքում օգտվողների համար առկա են մի շարք իրավունքներ և պարտավորություններ:
- Իրավունքներ: Դիմողը իրավունք ունի՝ ստանալ տեղեկատվություն իր պարտավորությունների վերաբերյալ:
- Պարտավորություններ: Դիմողը պարտավոր է ժամանակին կատարել իր հարկային պարտավորությունները:
Դիմումի տարբերակները և դրանց համեմատականը
| Դիմումի տեսակ | Լրացման ընթացակարգ | Անցկացման ժամկետ | Հրամանատարություն |
|---|---|---|---|
| Առցանց | Ինտերնետային ձևի լրացում | 2 աշխատանքային օր | Կառավարության կայք |
| Թղթային | Անձամբ ներկայացնում | 5 աշխատանքային օր | ՀՀ ՊԵԿ |
| Էլեկտրոնային փոստ | Փոստով ուղարկելը | 4 աշխատանքային օր | Կառավարության էլ. հասցե |
Հասարակական քննարկումներ և հարցեր
Հարկային պարտավորությունների գանձման գործընթացը գտնվում է հասարակական քննարկման կենտրոնում, և հարկ վճարողներ կարող են ներկայացնել իրենց հարցերը:
- Հարցերի ներկայացում: ՊԵԿ-ի պաշտոնական կայքում կարելի է ներկայացնել հարցեր:
- Հասարակական լսումներ: Կառավարությունը հաճախ կազմակերպում է լսումներ, որոնց ժամանակ քննարկվում են այս գործընթացին առնչվող հարցերը:
Արտաքին հարկային պարտավորությունների կատարումը
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3128-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձանց հարկային պարտավորությունները չեն կատարվում սահմանված ժամկետներում: Այս որոշումը նպատակ ունի ամրապնդել հարկային դաշտում պարտավորությունների կատարումը և ապահովել պետության շահերը:
Շնորհիվ այս որոշման, հարկային մարմինները ստանում են իրավասություն հարկային պարտավորությունները հարկադրել պարտադիր կերպով: Հարկային պարտավորությունների կատարումը կարող է իրականացվել տարբեր մեթոդներով՝ հաշվի առնելով պարտավորության տեսակը, պարտապան անձի ֆինանսական վիճակը և այլ հանգամանքներ:
Հարկային պարտավորությունների կատարումը կարող է իրականացվել ինչպես հարկային մարմինների կողմից, այնպես էլ դատական իշխանության միջոցով: Այս դեպքում, վճարումը կարող է իրականացվել միջոցով վարկային կազմակերպությունների, ինչպես նաև բանկային հաշվեհամարների կամ այլ ֆինանսական հաստատությունների միջոցով:
Նոր կարգավորումներ և փոփոխություններ հարկային իրավունքում
ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշումները նախատեսում են նոր կարգավորումներ, որոնք օժանդակում են հարկային պարտավորությունների կատարմանը: Մասնավորապես, 3128-Ա որոշումը կոչված է կանխարգելել հարկային խուսափումները և ապահովել պետության եկամուտների աճը:
Այս կարգավորումները ներառում են նաև պարտադիր հաշվետվությունները, որոնց միջոցով ֆիզիկական անձինք պետք է ներկայացնեն իրենց ֆինանսական տվյալները, ինչպես նաև հարկային պարտավորությունների կատարման գործընթացը: Հարկային մարմինները, տեսնելով տվյալների բազաները, ունեն հնարավորություն առավել արդյունավետ կերպով վերահսկել պարտավորությունների կատարման ընթացքը:
Եվս մեկ կարևոր փոփոխություն է հարկային պարտավորությունների ստուգման գործընթացի էլեկտրոնային ձևակերպումը: Այս գործընթացը նպատակ ունի նվազեցնել օրինականության խախտումների հնարավորությունները և բարելավել հարկային վարչարարության արագությունը:
Արժեքային թուղթ և հարկային պարտավորությունների հետ կապված ձախողումներ
Ֆիզիկական անձանց հարկային պարտավորությունների կատարումն ու վերահսկումը կապվում է նաև արժեքների զեկույցների ձախողումների հետ: 3128-Ա որոշումը ընդգծում է այն հանգամանքը, որ արժեքային թղթերի միջոցով ֆինանսական միջոցների փոխանցումը պարտավորությունների կատարումը կարող է խոչընդոտել:
Արժեքային թղթերի փորձարկման գործընթացը կարևոր է այն անձանց համար, ովքեր զբաղվում են ֆինանսական գործունեությամբ: Այս գործընթացում հարկային մարմինները պետք է ստուգեն, թե արդյոք արժեքները հստակ կերպով ներկայացված են և համաձայնեցված են հարկային օրենսդրության պահանջներին:
Այսպիսով, հարկային պարտավորությունների հետ կապված որեւէ ձախողում կարող է հանգեցնել հարկային վարչության կողմից հարկային հետևանքների կիրառմանը, ինչպիսիք են տուգանքները կամ այլ վարչական պատասխանատվությունը: