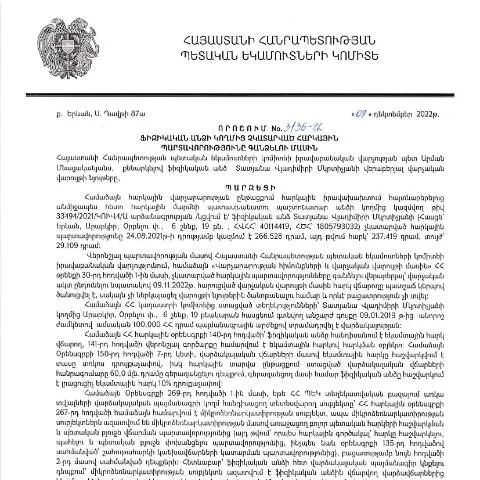
Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացի անհրաժեշտությունը
Անհրաժեշտություն է առաջանում, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։ Այդ դեպքում, պետությունը, ներկայացված առումով, թողարկում է Կառավարության որոշում՝ N3136, որը նաև հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3136-Ա որոշում։ Այս փաստաթուղթը կարևորագույն քայլ է հարկային կարգավորման գործընթացում, և դրա միջոցով կառավարությունը փորձում է ապահովել հարկային արդարության սկզբունքները, ինչպես նաև ապահովել պետական բյուջեի հստակ և արդյունավետ կատարումը։
Հարկային պարտավորությունների համալիրի ձևակերպման նախապատրաստումը
Ընթացքը սկսվում է համապատասխան փաստաթղթերի պատրաստումից, որոնք անհրաժեշտ են հարկային պարտավորությունների համար։ Ստորև ներկայացնում ենք փաստաթղթերի ցանկը, որոնք կարող են լինել անհրաժեշտ
- Անձնագիր կամ նույնականացման քարտ՝ պետական մարմնում ինքնության հաստատման համար։
- Հարկային հաշվետվություն՝ կարևոր է, որպեսզի ցուցաբերվեն ֆիզիկական անձի կողմից առկա հարկային պարտավորությունները։
- Մանրամասն տեղեկություններ եկամուտների մասին՝ ցանկալի է, որպեսզի ներկայացվեն բոլոր եկամուտները, ներառյալ այն եկամուտները, որոնք ենթակա չեն հարկման։
- Ֆինանսական հաշվետվություններ՝ որոնք կարող են ցուցադրել ֆինանսական իրավիճակը և այլ անհրաժեշտ տեղեկություններ։
Հարկային պարտավորությունների ներկայացման ժամանակացույցը
Հարկային պարտավորությունների ներկայացման գործընթացը հետևյալ ժամանակացույցին է ենթակա:
| Ինֆորմացիայի տեսակ | Ժամկետ |
|---|---|
| Պատրաստման սկիզբ | Ամեն տարի, հունվարի 1-ից |
| Պատրաստման ավարտ | Մայիսի 1 |
| Հայտարարության ներկայացման վերջնաժամկետ | Մայիսի 31 |
Ինչ անել՝ դիմումի մերժման, սխալի կամ փաստաթղթի բացակայության դեպքում
Եթե դիմումը մերժվում է, անհրաժեշտ է համապատասխան քայլեր ձեռնարկել:
- Միանգամյա վերանայում՝ պահանջվում է հաստատել, որ ներկայացրած փաստաթղթերը համապատասխանում են օրենքին։
- Նոր դիմում՝ անհրաժեշտության դեպքում պատրաստել նոր դիմում՝ շտկելով նախորդի սխալները։
- Աջակցություն պետական մարմիններից՝ անհրաժեշտ է կապվել հարկային մարմինների հետ և պարզել պատճառները։
Մասնավոր դեպքեր. Ինչպես վարվել արտասահմանյան քաղաքացիների հետ
Երբ խոսքը վերաբերում է արտասահմանյան քաղաքացիներին, հարկային պարտավորությունների ստացման գործընթացը կարող է ունենալ մի շարք առանձնահատկություններ:
- Հարկային համարը՝ արտասահմանյան քաղաքացիները պետք է ունենան հարկային համարը՝ ՀՀ-ում հարկային պարտավորություններ իրականացնելու համար։
- Կուսակցային պայմանագրեր՝ հարկային պարտավորությունները կարող են նաև պայմանավորված լինել Հայաստանի և այլ երկրների միջև կնքված հարկային պայմանագրերով։
- Հարկային ստուգումներ՝ արտասահմանյան քաղաքացիների հարկային պարտավորությունները կարող են ենթակա լինել ավելի խիստ ստուգումների, հաշվի առնելով միջազգային օրենսդրությունը։
Այս փաստաթղթի վերաբերյալ նախատեսված դիմումների հոգատարություն
Ստացված հավելյալ տեղեկությունները և հարցերը կարող են լինել կարևոր, ուստի դիմումի պահանջները պետք է հետևվեն ուշադիր:
- Հարկային մարմինների օգնություն՝ անհրաժեշտության դեպքում հարցերի համար դիմել հարկային մարմիններին։
- Մենք տեղեկացնում ենք՝ ցանկացած փոփոխություն հարկային օրենսդրության մեջ կարող է պահանջել նոր փաստաթղթերի տրամադրում։
- Հարկային խորհրդատվություն՝ հարկային խորհրդատուների օգնությունը կարող է լինել անգնահատելի, հատկապես բարդ դեպքերից խուսափելիս։
Անհրաժեշտություն և իրագործման կարգ
Հարկային պարտավորությունների իրականացումը ոչ միայն օրենքն է պահանջում, այլ նաև հասարակության բարոյական պարտավորություն։ ՀՀ իշխանությունները համակարգում են գործընթացը, որի միջոցով նախկինում կատարված հարկային պարտավորությունները կարող են իրականացվել:
Այս գործընթացի իրականացումը կարևոր է թե պետության, թե քաղաքացիների համար, քանի որ այն նպաստում է պետական բյուջեի լրացմանը, ինչը, իր հերթին, հնարավորություն է տալիս պետական համակարգի, ինչպես նաև սոցիալական ծրագրերի ֆինանսավորմանը:
Եզրափակում
Հարկային պարտավորությունների աստիճանական կատարումը, ինչպես նաև պետության կողմից իրականացվող վերահսկողական միջոցառումները, հանդիսանում են պետության կայուն զարգացման պայման:
Բոլոր քաղաքացիները պարտավոր են կատարել իրենց հարկային պարտավորությունները, իսկ կառավարությունը պետք է ապահովի համապատասխան իրավական հիմքեր:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3136-Ա որոշումը սահմանում է հարկային պարտավորությունների գանձման հատուկ ընթացակարգ, որը կարևոր է ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այս որոշման հիման վրա, հարկային մարմինները ունեն լիազորություններ՝ կիրառելու հարկային պատժամիջոցներ այն անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Կարգավորումները, որոնք ներառում են այդ պրոցեսի բոլոր փուլերը, ապահովում են ծրագրի թափանցիկությունն ու արդարությունը:
Այս գործընթացի մեջ կարևոր տեղ են զբաղեցնում՝ հարկային պարտավորության ճանաչման և վարկային պատմության ուսումնասիրման փուլերը, որոնք կպատասխանեն, թե արդյոք հարկ վճարողը իրականում չի կատարել իր պարտավորությունները: Կառավարության ներկայացուցիչները պարբերաբար ուսումնասիրում են տվյալները, որոնք վերաբերում են հարկային պարտավորություններին, որպեսզի կարողանան կատարել անհրաժեշտ գործողություններ:
Հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողների իրավունքները
Ըստ ՀՀ օրենսդրության, հարկ վճարողները ունեն որոշակի իրավունքներ, որոնք պաշտպանվում են հարկային համակարգի կողմից: Վերոնշյալ որոշման շրջանակներում հարկ վճարողների իրավունքները ներառում են, բայց չեն սահմանափակվում՝ տեղեկատվություն ստանալու, իրենց պարտավորությունների մասին հարցեր տալու, ինչպես նաև հարկային մարմինների որոշումների դեմ բողոքարկելու հնարավորությամբ: Այս իրավունքը թույլ է տալիս հարկ վճարողներին պաշտպանել իրենց շահերը:
Հարկ վճարողները պետք է ծանոթ լինեն նաև այն ընթացակարգերին, որոնք կարող են իրականացնել հարկային մարմինները: Օրինակ, եթե հարկ վճարողը մտածում է, որ հարկային պարտավորությունները չեն ճիշտ սահմանվել, նա կարող է դիմել հարկային մարմնին՝ նշելով իր կարծիքը և ներկայացնելով համապատասխան փաստաթղթերը: Հարկային մարմինները պարտավոր են վերանայել դիմումները և պատասխանել ըստ սահմանված ժամկետների:
Զարգացումները և փոփոխությունները հարկային պարտավորությունների գանձման գործում
Հարկային պարտավորությունների գանձման գործընթացը մշտապես ենթարկվում է փոփոխությունների, որոնք կապված են ինչպես օրենսդրական, այնպես էլ տեխնոլոգիական զարգացման հետ: Կառավարությունը մշտապես աշխատում է նորարարություններ իրականացնել՝ բարելավելով հարկային համակարգը և այն դարձնելով ավելի արդյունավետ ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այդ նպատակով, օգտակար է հետևել փոփոխություններին, որոնք տեղի են ունենում հարկային օրենսդրությունում:
2025թ.-ին նախատեսվում են մի շարք բարեփոխումներ, որոնք կկազմեն կարևոր փուլ հարկային պարտավորությունների կանոնակարգման մեջ: Այդ բարեփոխումները կարող են ներկայացնել նոր մեթոդներ հարկային պարտավորությունների գանձման ու վարչական վարույթի արագացման, ինչի արդյունքում հարկ վճարողները կկարողանան ավելի հեշտությամբ կատարել իրենց պարտավորությունները: Ընդհանուր առմամբ, մշակվում են համակարգեր, որոնք հիմնված են էլեկտրոնային ծառայությունների և անձնական թվանշանի վրա, ինչը հնարավորություն կտա պարզեցնել գործընթացը: