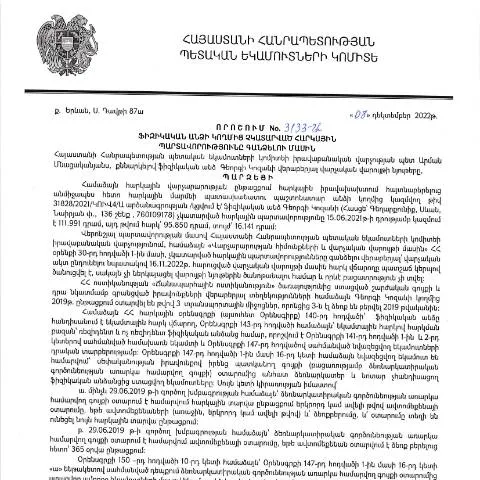
Ներդիր` ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը
2022 թվականի դեկտեմբերի 8-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3133-Ա որոշման իմաստը և նշանակությունը ունի առանցքային դեր հարկային գործընթացների իրականացման մեջ։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին, նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք ունեն չկատարված հարկային պարտավորություններ, և դրանց գանձման ընթացակարգը։
Հիմնավորման շրջանակը` օրենսդրական հիմքերը
Այս որոշումն ընդունվել է Հայաստանի Հանրապետության վարչական ընթացակարգի կոդեքսի շրջանակներում, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը։ Օրենսդրական հիմքերը հստակորեն սահմանում են պետության իրավասությունները հարկային պարտավորությունների նկատմամբ՝ ապահովելով հարկային բարելավումներ և ֆիզիկական անձանց պաշտպանության մեխանիզմներ։ Կառավարության որոշման ընդունումը նշանակում է, որ պետական մարմինները տիրապետում են անհրաժեշտ միջոցներին՝ հարկային պարտավորությունների կատարման ապահովման համար։
Ռազմավարական քայլեր` փաստաթղթերի նախապատրաստումը
Фիզիկական անձինք, որոնք ենթարկվում են հարկային պարտավորությունների գանձման, պարտավոր են նախապատրաստել մի շարք փաստաթղթեր։ Դրանք կարող են ներառել, բայց չեն սահմանափակվում հետևյալով.
- Հարկային հաշվետվությունները, որոնք ներկայացված են հարկային ծառայությանը;
- Անձնագրի պատճեն;
- Ծրագրային նախատեսված հայտարարագրեր;
- Վճարումների ապացույցները;
Այս փաստաթղթերը անհրաժեշտ են՝ հարկային պարտավորությունների իրականացումը հաստատելու համար։ Ավելին, հարկային ծառայությունը կարող է պահանջել լրացուցիչ փաստաթղթեր՝ կախված յուրաքանչյուր առանձին դեպքից։
Վիճակագրական տվյալների ներկայացումը
Կանխատեսվում են տարբերակներ, որոնք պահանջում են տարբեր վավերագրեր՝ կախված ֆիզիկական անձի ֆինանսական գործունեության տեսակից։ Օրինակ, եթե անձը զբաղվում է համայնքային ծառայություններով, ապա հարկային պարտավորությունների վերաբերյալ տվյալները կարող են լինել ավելի բարդ, քան սովորական աշխատողի դեպքում։
Անձնագրային գործընթացի ժամանակահատվածը
Պետական մարմինները պարտավոր են ապահովել այն, որ գործընթացները իրականացվեն սահմանված ժամանակահատվածներում։ Դրանք պետք է ներառեն.
- Փաստաթղթերի ընդունման ժամկետը՝ 15 աշխատանքային օր;
- Հարկային պարտավորությունների կատարման համար նախատեսված ժամանակահատված՝ 30 օր;
- Կայունացման գործընթացը՝ 10 աշխատանքային օր:
Խախտումների դեպքում կարող են կիրառվել վարչական պատիժներ, ինչպես նաև միջոցառումներ՝ հարկային պարտավորությունների կատարումը պարտադրել:
Այս փաստաթղթի դերակատարումը տվյալ գործընթացում
Այս որոշումը հանդիսանում է ռազմավարական առումով կարևոր փաստաթուղթ, որը սահմանում է հարկային պարտավորությունների գանձման ընթացակարգը։ Այն էական դեր է խաղում այն բանում, որ ֆիզիկական անձինք կարող են ճշտել իրենց պարտավորությունները և դրանց կատարման ժամկետները։ Օրինակ, եթե ֆիզիկական անձը չի ներկայացրել հարկային հաշվետվություն կամ չի կատարել պարտավորությունները, ապա որոշումը թույլ կտա պետական մարմիններին ձեռնարկել անհրաժեշտ գործողություններ:
Հարկային պարտավորությունների կատարման հետևանքները
Ֆիզիկական անձինք, որոնք անտեսում են իրենց հարկային պարտավորությունները, կարող են ենթարկվել տարբեր պատիժների, այդ թվում՝ գումարային տուգանքների:
- Տուգանքներ, որոնք կարող են հասնել մինչև 50,000 դրամ;
- Հարկային պարտավորությունների դելիգիտիմացում;
- Հարկային պարտավորությունների պաշտպանություն:
Սպասարկման ծառայությունների և լրացուցիչ աջակցություն
Ֆիզիկական անձինք, որոնք ունեն հարցեր կամ ցանկանում են ստանալ պրոֆեսիոնալ խորհրդատվություն հարկային պարտավորությունների վերաբերյալ, կարող են դիմել պետական մարմիններին կամ մասնագիտացված հարկային խորհրդատուներին։ Նրանց ծառայությունները կօգնեն պարզել հարկային խնդիրները և գտնել լուծումներ:
Հատուկ պատահարներ` արտասահմանցիների և անչափահասների համար
Ինչպես արտասահմանցիները, այնպես էլ անչափահասները ենթակա են հատուկ կանոնակարգերի, որոնք կարող են տարբեր լինել սովորական ընթացակարգերից։ Օրինակ, արտասահմանցի անձինք, որոնք ունեն Հայաստանի Հանրապետության հարկային պարտավորություններ, պետք է ներկայացնեն լրացուցիչ փաստաթղթեր, ինչպիսիք են:
- Անձնագրի պատճեն;
- Վիզայի կամ հաստատումի փաստաթուղթ;
- Փաստաթղթեր իրենց հարկային բնակության մասին:
Անչափահաս անձանց դեպքում, պարտադիր է, որ նրանց ծնողները կամ խնամական օրգաններն ապահովեն հարկային պարտավորությունների կատարման գործընթացը:
Այս գործընթացի ի հայտ բերած իրավունքներն ու պարտականությունները
Ֆիզիկական անձանց համար, որոնք իրականացրել են իրենց հարկային պարտավորությունները, օրենքը նախատեսում է որոշ իրավունքներ, մասնավորապես:
- Հարկային պարտավորությունների ժամանակին կատարելու դեպքում, անձը իրավունք ունի պահանջել վերադարձ;
- Մարդը կարող է դիմել հարկային ծառայությանը՝ ստանալու տեղեկություններ իր պարտավորությունների մասին;
- Մարդը ունի իրավունք՝ օրինական կերպով վիճարկել հարկային որոշումները:
Առաջին հերթին, հարկային պարտավորությունների անտեսումը կարող է հանգեցնել բազմաթիվ խնդիրների, որոնք կարող են խաթարել ֆինանսական կայունությունը:
Հատուկ իրավիճակներ` շահառուների տեսանկյունից
Դիտարկելով որոշումների ընդունման գործընթացը, առաջնահերթություն է պետք տալ նաև քաղաքացիների իրավունքներին։ Հատուկ դեպքերի դեպքում, երբ քաղաքացին չկարողանա կատարել պարտավորությունները, հարկային մարմինները կարող են կայացնել որոշումներ՝ հաշվի առնելով ֆինանսական դժվարությունները:
Ահա մի քանի դեպքեր, երբ կարևորվում է հատուկ մոտեցումը:
- Ֆինանսական դժվարությունների դեպքում, քաղաքացի կարող է ներկայացնել դիմում՝ խնդրելով ժամանակացույցի փոփոխություն;
- Սոցիալական հիմնարար իրավունքների չարաշահման դեպքում, կարելի է դիմել դատարան;
- Արտասահմանում բնակություն հաստատած քաղաքացիների համար՝ հարկային պարտավորությունների ժամկետներն ու պայմանները կարող են խստորեն վերահսկվել:
Հանձնաժողովների ու ծառայությունների գործառույթները
Պետական մարմինները, ինչպես նաև հանձնաժողովները, պատասխանատու են հարկային պարտավորությունների մոնիթորինգի ու վերահսկողության ապահովման համար:
Այս կառույցները պետք է ունենան հետևյալ գործառույթները.
- Հարկային պարտավորությունների վերահսկում;
- Գանձման գործընթացի կազմակերպում;
- Վիճակագրական տվյալների վերլուծություն;
Այս բոլոր գործընթացները ապահովում են հարկային պարտավորությունների իրականացումը և քաղաքացիների իրավունքների պաշտպանության մեխանիզմները:
Որոշման իրավական հիմքերը և ազդեցությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3133-Ա որոշման իրավական հիմքերը հիմնված են Հայաստանի Հանրապետության հարկային օրենսդրության մենիշների վրա: Հարկային պատասխանատվության, հարկերի հավաքագրման և ֆինանսական կարգավորումների գերատեսչական քաղաքականության շրջանակներում, որոշումը հնարավորություն է տալիս ՊԵԿ-ին իրականացնել հարկային պարտավորությունների պարտադիր գանձում ֆիզիկական անձանց նկատմամբ, ինչը կապում է իրենց ֆինանսական գործունեությունը պետական համակարգին:
Այս որոշումը, որ հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., ունի կարևոր նշանակություն ոչ միայն պետության բյուջեի լրացման համար, այլ նաև հարկային գիտակցության բարձրացման համար: Տվյալ որոշումը կանխարգելիչ ազդեցություն է ունենում՝ ուղղված հարկային պարտավորությունների չկատարումը նվազեցնելու նպատակով:
Ծառայությունների մատուցման մեթոդология և օգտակար խորհուրդներ
Ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացը, որը կարգավորվում է 3133-Ա որոշմամբ, ենթադրում է որոշակի գործողություններ, որոնք պետք է կատարվեն այնպես, որ պահանջվող վճարումը կատարվի օրենքի սահմաններում: Նախ առաջին հերթին անհրաժեշտ է հասկանալ, թե որոնք են այն պարտավորությունները, որոնք չեն կատարվել: Հարկային կտրվածքով, դա կարող է լինել եկամտի հարկ, ավելացված արժեքի հարկ, կամ այլ հարկեր:
Օգտակար կլինի սկսել գործընթացը՝ այցելելով ՊԵԿ-ի պաշտոնական կայքը, որտեղ կարելի է գտնել անհրաժեշտ տեղեկությունները և փաստաթղթերը: Այնտեղ նաև հասանելի են տարբեր էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս կատարել հարկային պարտավորությունները առցանց եղանակով, ինչը շատ ավելի արագ ու հաղթանակարար է:
Նաեւ, հարկային պարտավորությունները չկատարելու դեպքում, ֆիզիկական անձինք կարող են դիմել օրենսդրական խորհրդատվության, որպեսզի պարզեն իրենց իրավունքներն ու պարտականությունները, և իմանան, թե ինչ քայլեր պետք է ձեռնարկեն:
Կարգավորող մարմինների համագործակցություն և պատասխանատվություն
Այս որոշումը նաև կարևոր ձեռքբերում է ՊԵԿ և այլ պետական մարմինների միջև համագործակցության առումով: Հարկային պարտավորությունների գանձումը պահանջում է որոշակի ինստիտուցիոնալ կապեր՝ ինչպես պետական, այնպես էլ մասնավոր հատվածի միջև: ՊԵԿ-ը պետք է համագործակցի ֆինանսական ոլորտի մարմինների, ինչպիսիք են Հայաստանի Հանրապետության կենտրոնական բանկը, ինչպես նաև ոստիկանությունն ու դատական մարմինները, որպեսզի ապահովի որոշման արդյունավետ իրականացում:
Պաշտոնյաները պետք է ուշադիր հետևեն, որ պարտադիր գանձումն իրականացվի բացառապես օրենքի շրջանակներում, պահպանելով ֆիզիկական անձանց իրավունքները և խթանելով հարկային արդարությունը: Սա կարևոր է նաև քաղաքացիների վստահության բարձրացման համար՝ պետության նկատմամբ: