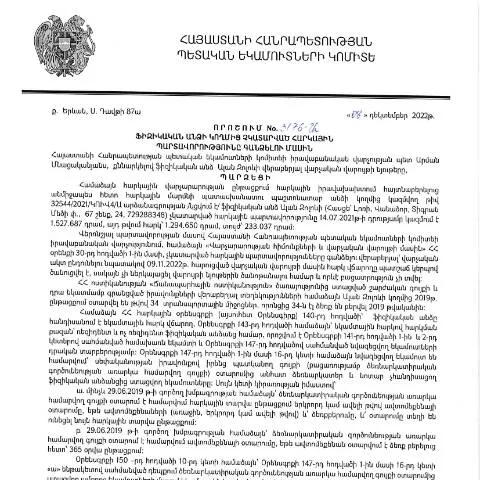
Իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3176-Ա որոշումը, որը հրապարակվել է 07.02.2023թ., հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը։ Այդ որոշումը, ճիշտ է, այնպիսի փաստաթղթի նկարագրություն է, որը վերաբերում է հարկային պարտավորություններին, սակայն այն ունի յուրահատուկ առանձնահատկություններ, որոնք շնորհիվ իրենց առանձնահատկությունների խիստ կարևոր են հարկադիր միջոցառումների շրջանակներում։
Որոնք են գլխավոր առանձնահատկությունները
Այս որոշումը, ըստ որի սահմանվում են հարկային պարտավորությունների գանձման պայմանները և ընթացակարգերը, ունի մի շարք կարևոր առանձնահատկություններ, որոնք պետք է հաշվի առնել.
- Նպատակաուղղվածություն: Հակառակ բազմաթիվ այլ որոշումների, այս փաստաթուղթը հատուկ ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության իրականացմանը։
- Հարկադիր միջոցառումներ: Հարկերի գանձումը ընթացակարգ է, որը ենթադրում է նաև հարկադիր միջոցառումներ, ինչպիսիք են գույքի բռնագանձումը։
- Իրավաբանական հիմքերը: Կառավարության որոշումը համակցվում է ՀՀ հարկային օրենսդրության և վարչական կարգավորման միասնական համակարգի հետ։
Որոնք են պահանջված փաստաթղթերը և լրացման ընթացակարգը
Այս որոշման ուժի մեջ մտնելու համար, հարկային պարտավորությունների կատարումը պարտադիր է, և այն պետք է իրականացվի ՀՀ ՊԵԿ միջոցով։ Բարձրաձայնելու համար, հարկադիր կատարման գործընթացն սկսվում է համապատասխան փաստաթղթի ստացումից։ Առաջին հերթին, անհրաժեշտ է լրացնել հարկային հայտարարագիրը, որը կարող է լինել հիմնական փաստաթուղթը՝ համեմատաբար այլ փաստաթղթերի։
Հարկային հայտարարագրի լրացում
- Դիտարկեք ձեր հարկային պարտավորությունները: Նախ պետք է պարզել, թե ինչ գումարներ եք պարտք։
- Լրացրեք հայտարարագիրը: Օգտագործեք ՀՀ ՊԵԿ կայքի տրամադրած ձևերը և մանրամասն լրացրեք բոլոր անհրաժեշտ տեղեկությունները։
- Դեպոզիտ: Լրացված փաստաթղթերը պետք է ներկայացվեն համապատասխան վարչությանը՝ ավելի մանրամասն գործընթացի համար։
Ինչպես կատարել դիմումը
Դիմումը կարող է իրականացվել մի քանի եղանակներով, ներառյալ էլեկտրոնային դիմումը կամ անձամբ ներկայացնելով համապատասխան փաստաթղթերը։ Առաջարկվում է օգտագործել էլեկտրոնային համակարգը, քանի որ այն ավելի արագ և արդյունավետ է։
Դիմելու ալիքներ
| Ալիք | Ավելի մանրամասն |
|---|---|
| Էլեկտրոնային դիմում | Անհրաժեշտ ձևը լրացվելիս, կարող եք ուղարկել այն ՀՀ ՊԵԿ էլեկտրոնային համակարգի միջոցով։ |
| Անձնական ներկայացում | Եթե ընտրում եք այս եղանակը, պետք է մտնել համապատասխան գրասենյակ և ներկայացնել բոլոր փաստաթղթերը։ |
Իրավաբանության վերլուծություն
Այս որոշումն ունի իրավաբանական հիմք, որը հիմնված է ՀՀ հարկային օրենսդրության վրա։ Կառավարության որոշումը ձևավորում է իրավաբանական միջավայր, որտեղ ֆիզիկական անձանց պարտավորությունները պետք է կատարվեն ժամանակին։ Վիճակագրական տվյալները ցույց են տալիս, որ որոշման ուժի մեջ մտնելուց հետո հարկային պարտավորությունները կատարելու մակարդակը զգալիորեն աճել է։
Մասնագիտական խորհուրդներ
Գրանցման և դիմումների լրացման գործընթացում անհրաժեշտ է հետագա գործողությունների համար ճիշտ ընտրել ճիշտ փաստաթղթերը:
- Բանավոր կամ գրավոր խորհրդատվություն: Խորհուրդ է տրվում դիմել իրավաբանների կամ ֆինանսական խորհրդատվական ծառայությունների, որոնք կարող են օգտակար լինել գործընթացի ընթացքում։
- Հետևել ժամկետներին: Կարևոր է ուշադիր լինել ժամկետներին, որպեսզի հարկային պարտավորությունները չվնասվեն։
- Ավելի շատ տեղեկություններ որոնել: Օգտագործեք ՀՀ ՊԵԿ պաշտոնական կայքը՝ վերջին նորությունների և տեղեկատվության համար:
Հետագա քայլերը
Դիմումը ներկայացնելուց հետո սպասեք պատասխան՝ 7-14 աշխատանքային օրերի ընթացքում։ Եթե բացասական պատասխան ստանաք, կարող եք դիմել վերակացու մարմնին և ներկայացնել ձեր փաստարկները։ Այս գործընթացը ներգործում է անհատական դիտորդություն և օրենքի շրջանակներում գործում:
Քաղաքացիների իրավունքները
ՀՀ քաղաքացիները ունեն իրավունք հարցնել պաշտոնական տեղեկություններ, ինչպես նաև դիմել հարկային մարմիններին՝ պարզաբանումների համար:
Հետևանքներ և պատասխանատվություն
Եթե ֆիզիկական անձը չի կատարում հստակեցված պարտավորությունները, ապա կարող են կիրառվել հարկադիր միջոցառումներ՝ կապված գույքի բռնագանձման հետ:
Վերջնական դիտարկումներ
Դիմումը ներկայացնելը և հարկային պարտավորությունների կատարման գործընթացը զգալիորեն կարևոր են անձի ֆինանսական կարգապահության պահպանման համար։ ՀՀ ՊԵԿ-ի կողմից իրականացվող միջոցառումները հիմնված են վարչական կարգի վրա, որպեսզի յուրաքանչյուր անձ հասկանա իր պարտավորությունները:
Դրական և բացասական հետևանքներ հարկային պարտավորությունների չկատարելու դեպքում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3176-Ա որոշման կիրառումը հանգեցնում է ինչպես դրական, այնպես էլ բացասական հետևանքների, որոնք կարևոր են ուսումնասիրելու համար:
Դրական հետևանքները վերաբերում են հարկային կայունության պահպանմանը, քանի որ որոշումը նպաստում է իշխանության կողմից հարկային պարտավորությունների կատարման վերահսկմանը: Սա, իր հերթին, կարող է բարձրացնել պետական բյուջեի եկամուտները և բարելավել տնտեսական իրավիճակը:
Բացասական հետևանքներից մեկը կարող է լինել քաղաքացիների նկատմամբ հարկային վարչակազմի նկատմամբ վստահության կորստի աճը, հատկապես, եթե վարքագծի վերահսկման մեթոդները չեն համապատասխանում քաղաքացիների ակնկալիքներին: Անհրաժեշտ է նաև նշել, որ որոշումը կարող է ստեղծել ֆինանսական դժվարություններ այն քաղաքացիների համար, ովքեր ֆինանսական անհնարինության պատճառով չեն կարողանում կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների փոխանցման գործընթացը՝ մեկ անձից մյուսին
Հայաստանի Հանրապետությունում հարկային պարտավորությունների փոխանցումը, ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3176-Ա որոշման, կարող է տեղի ունենալ, երբ հարկային պարտավորությունները փոխանցվում են մեկ անձից մյուսին՝ պայմանավորված իրավաբանական կամ ֆիզիկական անձի հետևանքներով:
Այդ գործընթացը ենթադրում է, որ պարտավորությունները կարող են փոխանցվել օրինակ՝ ժառանգային իրավունքի շրջանակներում կամ իրավաբանական անձի վերակազմավորման դեպքում: Այսպիսի փոխանցումներ պետք է պաշտոնապես գրանցվեն համապատասխան պետական մարմիններում՝ հարկային մարմնի կողմից:
Պետք է նշվի նաև, որ հարկային պարտավորությունների փոխանցումը պարտավորեցնում է նոր պարտապանին կատարելու նախկին պարտավորությունները, և պահանջվում է, որպեսզի նոր պարտապանը ներկայացնի համապատասխան փաստաթղթեր, որոնք կպահպանեն ամբողջականությունը և շարունակականությունը հարկային պարտավորությունների կատարման:
Հարկային պարտավորությունների գանձման վարչական գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային պարտավորությունների գանձման պատասխանատու մարմին, կիրառել է վարչական գործընթացներ, որոնք նախատեսված են «Արդարադատության և հարկային օրենսդրության մասին» օրենքում: Այդ գործընթացները ներառում են տարբեր փուլեր՝ գրավոր ծանուցումների envío, պահանջների ներկայացում, և, վերջին պահին, հնարավոր դատարան դիմում:
Հարկային պարտավորությունները գանձելու վարչական գործընթացների մեջ կարևոր է նաև քաղաքացիների իրավունքների պաշտպանությունը: Այս գործընթացում հարկային մարմինները պարտավոր են ապահովել, որպեսզի տրամադրվող տեղեկությունները լինեն լիարժեք և ճիշտ, իսկ պահանջների ձևակերպումը՝ համապատասխանեցված օրենսդրությանը:
Դրա համար ՀՀ ՊԵԿ-ը մշակում է նաև մեծ թվով տեղեկատվական նյութեր, որոնց միջոցով քաղաքացիները կարող են առավել տեղեկացված լինել իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև կարգավորել իրենց հարկային խնդիրները: