Անհրաժեշտ է հասկանալ՝ ինչպե՞ս վարել հարկային պարտավորությունները
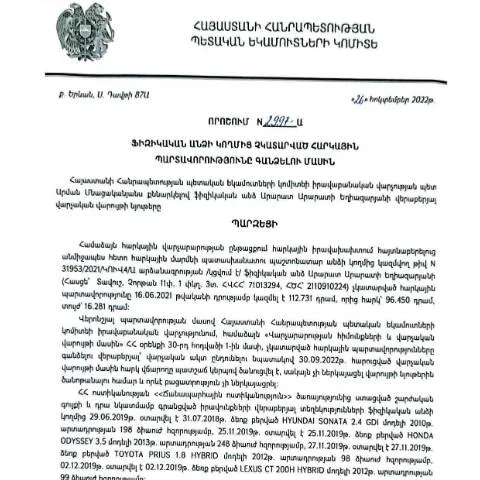
Հարկային պարտավորությունները կատարելը կարևորագույն հարցերից մեկն է յուրաքանչյուր քաղաքացիի համար, ով ցանկանում է պահպանել իր կարգավիճակը և երկրորդ հերթին՝ օրինականությունը երկրում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2997-Ա որոշումը հանդիսանում է այս անհրաժեշտության մի մասնիկը:
Ինչո՞ւ է կարևոր այս որոշումը
Այս որոշումը կարեւոր է ոչ միայն հարկային պարտավորությունների կատարման գործընթացի օրինականության հետ կապված, այլեւ այն պայմանների համար, որոնցում քաղաքացիները կարող են դիմել օրենսդրական մարմիններին:
Նախադրյալներ և պատմություն
Առաջին հերթին, կարևոր է նշել, որ ՀՀ Արտաքին տնտեսական գործունեության ոլորտում հարկային քաղաքականությունը և հարկային պարտավորությունների կատարման համակարգը կազմավորվել են երկար ժամանակահատվածում: 2022 թվականի որոշումը գալիս է բավարարելու նոր պահանջները, որոնք կրում են ժամանակակից տեմպեր:
- Պահանջների փոփոխություն
- Հարկային վարչության բարեփոխումներ
- Նոր իրավական դաշտի ներդրում
Ինչպես լրացնել և ներկայացնել ձևը
Առաջին քայլը, որ պետք է ձեռնարկվի, դա ձևի ճիշտ լրացումն է. Այս գործընթացը բաղկացած է մի շարք քայլերից:
- Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել ձևը՝ հետևելով ցուցումներին:
- Առաջարկել ձևը համապատասխան մարմիններին:
Սույն ձևը ներկայացնելուց հետո տարբերակը պետք է պահպանել՝ հետագա օգտագործման համար:
Ովքեր են պաշտպանում իրենց իրավունքները
Այն քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ կամ պարտքեր, պետք է լրացնեն այս ձևը: Հարկային վարչության լիազոր մարմինները կարող են օգնել բոլոր իրավաբանական և ֆիզիկական անձանց, ովքեր գտնվում են նման իրավիճակներում:
Հնարավոր իրավիճակներ և խոչընդոտներ
Որպեսզի քաղաքացիները կարողանան արդյունավետ և արագ լրացնել ձևը, պետք է հաշվի առնել մի շարք հարցեր:
- Ինչպես վարվել, եթե մնացել է փաստաթղթերի պակաս;
- Ինչ անել, եթե ձևը մերժված է;
- Ինչպես դիմել դժգոհությունների դեպքում:
Այս հարցերի պատասխանը նույնպես նախատեսված է օրենքի շրջանակներում:
Հնարավոր ազդեցությունները
Հարկային պարտավորությունները չկատարելու արդյունքում քաղաքացի կարող է ունենալ հետևանքներ՝ մինչև հաշվարկված գումարի ավելացում:
«Անհրաժեշտ է, որ յուրաքանչյուր քաղաքացի պատասխանատու լինի իր հարկային պարտավորությունների նկատմամբ»
Անհրաժեշտ փաստաթղթեր
Ֆորմայի լրացման ընթացքում պահանջվող փաստաթղթերը ներառում են.
| Փաստաթուղթ | ՆԿԱՐԱԳՐՈՒԹՅՈՒՆ |
|---|---|
| Հարկային հաշվետվություն | Ունեցեք վերջին հաշվետվությունը |
| Ներգրավված անձի ID քարտ | Պահանջվում է անձի ինքնությունը հաստատող փաստաթուղթ |
| Հարկային պարտավորությունների մասին տեղեկանք | Ընդունեք վերջին պարտավորությունների տեղեկանքը |
Տվյալների ներկայացման սակագները
Հարկային վարչությունը պարտավոր է տրամադրել համապատասխան տեղեկություններ և վերանայման ընթացակարգեր:
- Ռազմավարական միջոցառումների կիրառումը՝ հարկային պարտավորությունների իրականացման համար:
- Տվյալների մշակում և ներկայացման ժամկետներ:
Ամբողջականությամբ գործընթացի ավարտից հետո
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը 30 օրվա ընթացքում պետք է տրամադրեն պատասխան կամ այլ տեղեկություններ:
Նայեք ձեր պարտավորություններին և պարբերաբար ստուգեք հասցեատեր բանկային հաշիվները:
Այդ պատճառով, անհրաժեշտ է կազմել հստակ ժամանակացույց՝ երբ պետք է կատարել տարբեր պարտավորություններ:
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար առանձին կարևոր նշանակություն ունեն: Հայտնի է, որ հարկերը երկրի տնտեսական զարգացման կարևոր բաղադրիչն են, և դրանց լիարժեք կատարումը ապահովում է պետական բյուջեի կայունությունն ու սոցիալական ծրագրերի ֆինանսավորումը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլև ավելի խորը իրավական հետևանքների, որոնք կարող են ազդել անհատի ֆինանսական կարգավիճակի վրա:
ՀՀ ՊԵԿ-ը, որպես հարկային համակարգի գործադիր մարմին, մշտապես վերահսկում է հարկերի հավաքագրման գործընթացը և իրավական կարգի պահպանման հարցերում ակտիվ դեր է խաղում: Ֆիզիկական անձանց հարկային պարտավորությունների կատարման պարտավորությունը կարևոր է ոչ միայն օրենքի պահանջները բավարարելու համար, այլև սոցիալական պատասխանատվություն է հանրության նկատմամբ: Հարկային պարտավորությունների կատարումը նաև նպաստում է պետական կառավարման ավելի արդյունավետ համակարգի ձևավորմանը:
Դատական գործընթացների դերը հարկային պարտավորությունների կատարման հարցում
Դատական գործընթացները կարևոր նշանակություն ունեն հարկային պարտավորությունների կատարման հարցում, հատկապես այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները կամ վիճարկում է հարկային մարմնի որոշումները: ՀՀ քաղաքացիները ունեն իրավունքն իրենց հարկային պարտավորությունների կատարման հարցում դիմելու դատարան, եթե կարծում են, որ իրենց իրավունքները խախտվել են:
Դատական գործընթացի շրջանակներում կարևոր է ունենալ փաստական տվյալներ և բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհնարավորեն հիմնավորել դիմումը: Հարկային մարմինները, այդ թվում՝ ՀՀ ՊԵԿ-ը, պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստերը և փաստաթղթերը, որոնք կբացահայտեն հարկային պարտավորությունների կատարման ընթացքը: Հարկային վճիռները կարող են ունենալ տարբեր հետևանքներ, ներառյալ հարկային պարտավորությունների վկայագրերի և հաշվետվությունների վերանայում:
Դատական նիստերը հաճախ կարող են դառնալ երկարատև գործընթացներ, ինչը կարող է ազդել նաև քաղաքացիների ֆինանսական վիճակի վրա: Սպասելի է, որ դատարանում ֆիզիկական անձինք կարող են պաշտպանել իրենց իրավունքները և վիճարկել հարկային մարմնի օրինականությունը: Սակայն, հարկային գործերով պայմանավորված դատական գործընթացների բարդությունը հաճախ պահանջում է մասնագիտական իրավապաշտպանական աջակցություն:
Հարկային պարտավորությունների կատարումը և միջազգային պարտավորությունները
Հայաստանի Հանրապետությունը, որպես միջազգային հանրության անդամ, պարտավորվել է կատարել միջազգային հարկային պարտավորությունները, որոնք դրված են տարբեր միջազգային պայմանագրերով և կոնվենցիաներով: Միջազգային պարտավորությունները, ինչպիսիք են հարկային հրաժարվելուն առնչվող համաձայնությունները, նախատեսում են ազդեցության մեխանիզմներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարումից բխող հետևանքների միջազգային մակարդակում:
Ֆիզիկական անձինք, ովքեր մասնակցում են միջազգային տնտեսական հարաբերություններին, պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ ինչպես երկրում, այնպես էլ արտերկրում: ՀՀ ՊԵԿ-ը և ՄՀՆԻ-ն (Միջազգային Հարկային Նաշիրի Ինստիտուտ) համագործակցում են միջազգային հարկային կառավարման հարցերում, նպատակ ունենալով ապահովել հարկային պարտավորությունների պատշաճ կատարումը:
Որպեսզի ֆիզիկական անձանց հարկային պարտավորությունները կատարվեն առանց տարաձայնությունների, անհրաժեշտ է համակարգված կերպով ուսումնասիրել միջազգային պահանջները և համապատասխանեցնել դրանք ազգային օրենսդրությանը: Այս գործընթացը շատ հաճախ պահանջում է իրավաբանների կամ հարկային խորհրդատուների մասնագիտական աջակցություն, որոնք կարող են տրամադրել համապատասխան գիտելիքներ և տեղեկություններ: