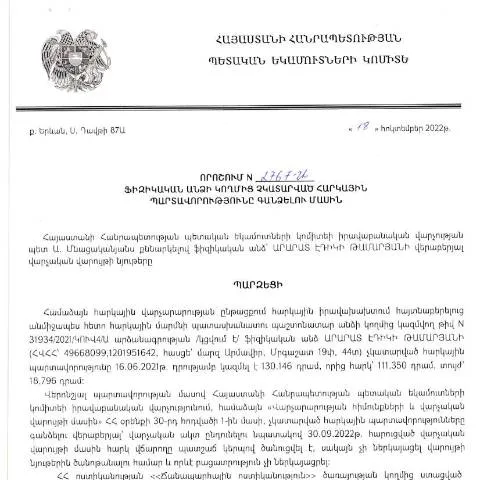
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2022 թվականի 18 հոկտեմբերի թիվ 2767-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 2022 թվականի 18 հոկտեմբերի թիվ 2767-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու՝ մի շարք կարևոր հանգամանքների ու ընթացակարգերի իրավական հիմքերն ապահովող փաստաթուղթ է։ Այս որոշումը շատ կարևոր դեր ունի հարկային համակարգում, քանի որ այն նախատեսում է մեխանիզմներ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը և դրանք խախտելու դեպքում կիրառվող միջոցառումներին։
Ովքե՞ր կարող են դիմել և ի՞նչ ընթացակարգեր են նախատեսված
Այս փաստաթուղթը ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ներկայացնեն համապատասխան հայտ՝ օրենքի սահմաններում։ Այս գործընթացը նախատեսում է մի շարք փուլեր, որոնք հետևում են ՀՀ հարկային օրենսդրությանը։ Արտաքին գործոնները, ինչպիսիք են հարկային պարտավորությունները չկատարելը, կարող են հանգեցնել տուգանքների և այլ իրավական հետևանքների։
Դիմումների տեսակները
- Դիմումը կարող է լինել էլեկտրոնային կամ գրավոր։
- Կան նաև տարբերակներ, որոնք վերաբերում են հարկային պարտավորությունների բողոքարկմանը։
- Դիմումի ձևն ու բովանդակությունը կարող է փոփոխվել՝ կախված հարկային պարտավորությունների տեսակից։
Կարգավորող ուղեցույցներ և նախապատրաստական աշխատանքներ
Սա կարևոր է, որպեսզի դիմողները նախապես պատրաստվեն անհրաժեշտ փաստաթղթերի հավաքագրմանը։
Փաստաթղթերի ցանկ
- Հարկային կարգավիճակի հավաստագիր
- Պետական պարտավորությունների բացառության փաստաթուղթ
- Նախորդ հարկային հաշվետվություններ
Հայտի հիմնական բաժինները և դրանց լրացման առանձնահատկությունները
Դիմումը բաղկացած է մի շարք բաժիններից, յուրաքանչյուրում ներկայացված են տվյալներ, որոնք անհրաժեշտ են հարկային պարտավորությունները ճիշտ գնահատելու համար։
Դիմումի բաժինները
| Բաժնի անվանում | Նկարագրություն | Լրացման առանձնահատկությունները |
|---|---|---|
| Անձնական տվյալներ | Դիմողի անուն, ազգանուն, ֆիզիկական հասցե | Պետք է ճշգրիտ ներկայացնել տվյալները՝ avoiding mistakes. |
| Հարկային պարտավորությունների տեսակ | Ինչպիսի հարկային պարտավորություն է չկատարվել | Պետք է նշել կոնկրետ հարկատեսակը՝ օրինակ՝ եկամտային հարկ կամ VAT |
| Հայտի ամսաթիվ | Հայտը ներկայացնելու ամսաթիվ | Շրջափակումների ընթացքում կարևոր է, որպեսզի ժամկետները չխախտվեն |
Ելքերի բազմազանությունը՝ դեպքերի հատուկ վերլուծություն
Տարբեր դեպքեր կարող են պահանջել հատուկ մոտեցում։ Օրինակ, եթե դիմումը ներկայացնող անձինք ունենում են արտասահմանյան քաղաքացիություն կամ գտնվում են արտերկրում, նրանք կարող են հանդիպել որոշակի դժվարություններին։
Հատուկ հանգամանքներ
- Եթք դիմողը անչափահաս է, ապա նրա իրավունքը ներկայացնելու համար անհրաժեշտ կլինի իրավաբանական պատասխանատու անձի համաձայնությունը։
- Արտասահմանցի քաղաքացիների համար անհրաժեշտ է ՀՀ-ում օրինական բնակության մասին տվյալներ ներկայացնել։
Դիմման ներկայացման ալիքները և դրանց առանձնահատկությունները
Դիմումը կարելի է ներկայացնել մի քանի տարբեր ձևերով՝ էլեկտրոնային, թղթային կամ հաշվում։ Յուրաքանչյուր ալիք ունի իր առանձնահատկությունները։
Էլեկտրոնային ներկայացման առավելությունները
- Անդամակցություն՝ արտոնյալ գործողությունների, արագ ընթացք
- Բոլոր փաստաթղթերը կարող են ուղարկվել և ստացվել առցանց՝ նվազեցնելով ժամանակային ծախսերը
Թղթային ներկայացման առանձնահատկությունները
- Անհրաժեշտ է անձամբ ներկայանալ հարկային մարմին՝ դիմումը ներկայացնելու համար
- Պետք է ունենալ բոլոր համապատասխան փաստաթղթերը՝ ձեռնարկված գործողությունների համար
Փաստաթղթածրերի կարևորությունը՝ ավելի լայն ընթացակարգերում
Դիմումը համարվում է ավելի լայն գործընթացի բաղադրիչ, որը նվիրված է հարկային պարտավորությունների ընթացակարգերին։ Ընդհանուր առմամբ, քանի որ հարկային պարտավորությունները չեն կատարվում, անհրաժեշտ է, որպեսզի այդ գործընթացը կազմակերպվի ճիշտ ու արդյունավետ։
Իրավական հետեւանքները
- Եթե դիմումը ճիշտ չի ներկայացվում, ապա այդ ժամանակ կարող է առաջանալ իրավական հետևանքներ՝ տուգանքներ, գերատեսչական վարույթներ եւ այլն։
- Դիմողների իրավունքները և պարտականությունները նույնպես ներկայացվում են այս գործընթացում, ուստի կարևոր է դրանց վրա ուշադրություն դարձնել։
Օգտակար խորհուրդներ դիմողների համար
Դիմելու գործընթացը կարող է լինել բարդ, բայց որոշակի նախապատրաստական աշխատանքի օգնությամբ կարելի է նվազեցնել շատ խնդիրներ։
Հետևելու քայլեր
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը ճիշտ ձևով, որպեսզի դիմումը ներկայացնելու պահին չունենաք խնդիրներ։
- Պարբերաբար ստուգեք ընթացքի կարգավիճակը՝ հետևելով ձեր դիմումի ստացման ամսաթվին։
Օրենսդրական հիմքը և բացառությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 18.10.2022թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2767-Ա որոշման կիրառման շրջանակում կարևոր է ուսումնասիրել, թե որ օրենսդրական հիմնադրույթները և բացառությունները կարող են ազդել հարկային պարտավորությունների կատարման վրա։ ՀՀ Հանրապետության հարկային օրենսդրությունը, մասնավորապես՝ «Հարկերի մասին» օրենքը, սահմանում է հարկային պարտավորությունների կատարման ժամկետներն ու ընթացակարգերը, սակայն որոշ դեպքերում կարող են լինել բացառություններ, որոնք վերաբերում են ֆիզիկական անձանց, ովքեր գրանցված են որպես հարկատու։
Օրենքի արխիվային տվյալները, ինչպես նաև վարչական կարգի մասին օրենսդրությունն (HO-139-N, փոփոխված 2025թ.) ընձեռում են իրավական հիմքեր, որոնք թույլ են տալիս հարկային մարմիններին իրականացնելու հարկային պարտավորությունների գանձման գործընթացները։ Սակայն, հարկատուների իրավունքը կարող է ներառել նաև որոշակի բացառություններ՝ օրինակ՝ դեպքեր, երբ ֆիզիկական անձը կարող է նշել, որ հարկային պարտավորությունները չկատարելու պատճառները կապված են առողջական վիճակի, ուժ Force majeure իրավիճակների կամ այլ օբյեկտիվ պատճառներով։
Դիմումների գործընթացի առանձնահատկությունները
Հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է որոշակի քայլերի կատարում, որոնք պետք է դրսևորվեն վարչական մարմինների առջև։ Դիմումների գործընթացը պետք է իրականացվի ըստ սահմանված կարգի, ինչը ներառում է համապատասխան փաստաթղթերի ներկայացումը, ինչպես նաև գրանցման և վերահսկման ընթացակարգերը։ Օրինակ, հարկային պարտավորությունները գանձելու մասին հայտը (Dimum Dzev N2) պետք է լրացվի և ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումին, որտեղ կհնարավորացվի դիմումի ստացման և գրանցման գործընթացը։
Դիմումի ներկայացումն իրականացվում է էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ կողմից տրամադրված էլեկտրոնային ստորագրության և անձնական համ番号ի միջոցով, ինչը ապահովում է դիմումների անվտանգությունը և արագությունը։ Հարկային մարմինները պարտավոր են ապահովել դիմումների արագ մշակումը, որտեղ հնարավոր է ընդունել վճարման որոշակի շեմեր կամ հապավումներ՝ հիմնվելով դիմողի հարկային կարգավիճակի և հնագիտական տվյալների վրա։
Հարկային պարտավորությունների գանձման հետևանքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են ունենալ մի շարք հետևանքներ, որոնք ուղղակիորեն ազդում են անձի ֆինանսական և իրավական կարգավիճակի վրա։ Նախ, հարկային պարտավորությունների պարտապանությամբ կարող են առաջանալ տուգանքներ և հավելյալ տոկոսներ, որոնց չափը կախված է պարտավորության արժեքից և այն ժամկետներից, որոնք սահմանված են ՀՀ հարկային օրենսդրությունում։
Երկրորդ, եթե անձը չի կատարում իր հարկային պարտավորությունները, նրա անունը կարող է հայտնվել ՀՀ ՊԵԿ համացանցային հրապարակումներում, ինչը բացասաբար կազդի նրա հեղինակության վրա։ Անձը կարող է ստիպված լինել նաև դիմելու դատարան, եթե հարկային մարմինները փորձում են պարտադրաբար հավաքել պարտքեր՝ առանց հաշվի առնելու անհատական իրավիճակը։ Այդ պատճառով կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ, ով կասկածում է իր հարկային պարտավորությունների կատարելու հնարավորություններում, նախքան տույժերի կամ տուգանքների կիրառումը, դիմի իրավական մասնագետի կամ հարկային խորհրդատվի՝ անհրաժեշտ տեղեկությունների ստացման համար։