Դիմումի նշանակությունը և կարևորությունը
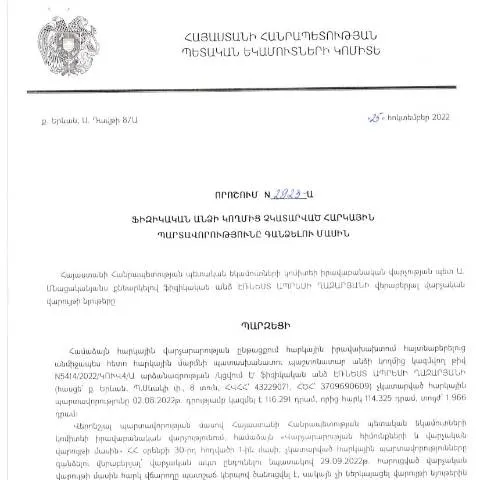
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2923-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչարարության ոլորտում: Այս փաստաթուղթը պետական կառավարման մարմինների կողմից հարկային պարտավորությունների կատարման վերահսկողության ապահովման միջոց է:
Որպեսզի հասկանանք այս որոշման դերը, հարկ է նշել, որ այն վերաբերում է այն իրավիճակներին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այդպիսի դեպքերում, պետությունը ունի իրավունք կասկածել, որ տվյալ անձը կարող է խուսափել հարկային հաշվետվությունից:
Աջակցող կարգավորումները
Այս որոշման իրավական հիմքը ձևավորվել է ՀՀ հարկային օրենսդրության և վարչական կարգավորման շրջանակներում: Ըստ Ապրիլ 2025-ի փոփոխությունների՝ ՀՀ վարչական գործընթացների օրենսդրությունը սահմանում է, որ հարկային վարչարարության գործընթացներում պետք է ապահովվի թափանցիկություն և իրավական պաշտպանության մեխանիզմներ:
«Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վճռական քայլերի, որոնք սահմանված են օրենքով», - նշված է կետում 1:
Որոնք են ժամկետները և անհրաժեշտ փաստաթղթերը
Դիմումի ներկայացման ժամկետները կարող են տարբեր լինել, կախված նրանից, թե երբ է ֆիզիկական անձը պարտավորություններ ունեցել: Զգալիորեն կարևոր է գիտակցել, որ ժամկետների պահպանումը խիստ անհրաժեշտություն է:
- Դիմումը պետք է ներկայացվի 30 օրերի ընթացքում, երբ ֆիզիկական անձը ստացել է հարկային հայտարարություն:
- Բացի այդ, հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր, որոնք ապացուցում են պարտավորությունների կատարման անհնարինությունը:
Ուղղություններ դիմումի ներկայացման
Դիմումը ներկայացնելու տարբերակները կարող են լինել՝ առցանց, թղթային տարբերակով կամ անձամբ պետական մարմիններում:
| Թուփ | Առցանց | Թղթային | Անձամբ |
|---|---|---|---|
| Հաստատումը | Կատարել կարող եք էլեկտրոնային ստորագրությամբ | Պահանջվում է ձեռքով ստորագրություն | Պետք է այցելեք հարկային մարմինը |
| Ժամկետները | Ամեն օր 24 ժամ | Երկու աշխատանքային օրը | Աշխատանքային ժամերին |
Ինչպես լրացնել դիմումը
Հարկային պարտավորությունների վերաբերյալ դիմումը պետք է լրացվի հետևյալ կերպ:
- Նշեք ձեր անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթվը:
- Ընդգրկեք հարկային պարտավորությունների վերաբերյալ անհրաժեշտ տեղեկությունները:
- Ներկայացրեք փաստաթղթերը, որոնք հիմնավորում են ձեր կասկածները:
Խորհուրդ է տրվում նախապես ստուգել, որ բոլոր տվյալները ճիշտ են լրացված, որպեսզի հետագայում չվերադառնաք լրացում կատարելու:
Մասնավորապես ուշադրություն դարձնելու դեպքեր
Եթե դուք օտարերկրյա քաղաքացի եք, կամ ունեք հատուկ իրավիճակներ, որոնք կարող են փոխել գործընթացը, առաջարկվում է հետևյալ:
- Օտարերկրյա քաղաքացիները պետք է ներկայացնեն իրենց արտաքին փաստաթղթերը և համապատասխան թարգմանումները:
- Մինորները, որոնք չունեն իրավաբանական ներկայացուցիչներ, պետք է ներկայացնեն իրենց ծնողների հաստատումները:
- Ավելի բարդ իրավիճակների դեպքում, օրինակ, հարկային խախտումների հետ կապված, հարկավոր է դիմել իրավաբանական խորհրդատվության:
Փոքր տարբերությունները հարակից փաստաթղթերի հետ
Այս որոշումը կարևոր տարբերություն ունի այլ ձևաթղթերի համեմատ, որոնք հաճախ շփոթվում են:
- «Հարկային պարտավորությունների կատարումը կարգավորող դիմումը» չի համապատասխանում «Հարկային հաշվետվության» ձևին:
- Երկու փաստաթղթերն ունեն տարբեր նպատակներ՝ մեկում ներկայացվում են պարտավորությունները, մյուսում՝ հաշվետվություն:
Ապագա քայլեր
Դիմումի ներկայացումից հետո, պետական մարմինները կատարում են ուսումնասիրություն:
- Դուք կարող եք ստանալ պատասխան 30 աշխատանքային օրվա ընթացքում:
- Եթե պահանջվում է լրացուցիչ տեղեկատվություն, դուք կստանաք ծանուցում:
Հարկային մարմինների կողմից հաստատման դեպքում կհայտարարեք, թե ինչու է ձեր դիմումը պատասխանել:
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված որոշման մանրամասները
2022 թվականի հոկտեմբերի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էռնեստ Ղազարյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2923-Ա որոշումը կարևոր է, քանի որ այն արձանագրում է հարկային պարտավորությունների կատարման դաշտում առկա խնդիրները և որոշակիացում է տալիս հարկային վարչարարության գործընթացին։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին, նաև ընդգրկում է հարկային պարտավորությունների կատարման գործընթացին առնչվող իրավական հիմքերը, որը կարող է ներկայացվել իրավաբանական անձանց և ֆիզիկական անձանց կողմից։
Որոշման մեջ մանրամասված են այն դեպքերը, երբ ֆիզիկական անձինք պարտավոր են կատարել հարկային վճարումներ, ինչպես նաև դրանց չկատարելու հետևանքները։ Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն պարտադիր է, այլև անհրաժեշտ է տնտեսության կայունության համար։ Կառավարությունը և հարկային մարմինները հետևում են այս պարտավորությունների կատարմանը՝ նպատակ ունենալով խթանել տնտեսական զարգացմանը և ապահովել պետական բյուջեի համալրումը։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշված է 2923-Ա որոշման մեջ, ներառում է մի շարք քայլեր, որոնք նախատեսված են օրենքով։ Առաջին հերթին, հարկային մարմինները պարտավոր են նախազգուշացնել ֆիզիկական անձին, եթե վերջինս չի կատարել իր հարկային պարտավորությունները։ Այս մասին տեղեկացումը կարող է իրականացվել ինչպես ֆիզիկական, այնպես էլ էլեկտրոնային եղանակով՝ հաշվի առնելով ՀՀ օրենսդրության պահանջները։
Եթե հարկատուն շարունակում է խախտել իր պարտավորությունները, հարկային մարմիններն իրավունք ունեն կիրառել հարկային գանձման մեթոդներ, որոնք կարող են ներառել բռնագանձում կամ վարչական տուգանքներ։ Այս դեպքում հարկային մարմիններն, ըստ անհրաժեշտության, կարող են դիմել նաև դատարան՝ պարտավորությունները բռնագանձելու նպատակով։ Նշված գործընթացը ենթադրում է, որ հարկաչափերը պետք է գործել օրենքով սահմանված պայմաններով, որպեսզի ապահովեն արդար մրցակցությունը և կանխարգելեն հարկային խախտումները։
Էլեկտրոնային ծառայությունների ազդեցությունը հարկային պարտավորությունների կատարումին
Կառավարությունը ակտիվորեն խթանում է էլեկտրոնային ծառայությունների կիրառումը՝ նպատակ ունենալով հեշտացնել հարկային պարտավորությունների կատարումը։ 2923-Ա որոշման կիրառումով, պարտադիր է, որպեսզի ֆիզիկական անձինք օգտվեն ՀՀ ՊԵԿ տրամադրած էլեկտրոնային ծառայություններից, ինչպիսիք են հարկային հաշիվների կատարումը և տեղեկությունների ստացումը։
Այս ծառայությունները թույլ են տալիս հարկատուներին առանց բյուրոկրատական խոչընդոտների իրականացնել իրենց պարտավորությունները՝ օգտագործելով էլեկտրոնային ստորագրություն և նույնականացում։ Ավելին, որոշումը ընդգծում է նաև QR կոդերի կիրառումը, որոնք կարող են հեշտացնել հարկային փաստաթղթերի ստուգումը և դրանք վերածել պրոցեսների ավելի թափանցիկ և արդյունավետ։ Այս փոփոխությունները նպատակ ունեն բարձրացնել հարկային մտածելակերպը և խթանել պարտավորությունների կատարումը, ինչը կարևոր է հասարակական վստահության և պետական կառավարման արդյունավետության համար։