Ներածություն՝ Հարկային պարտավորություններին վերաբերող նոր օրենսդրություն
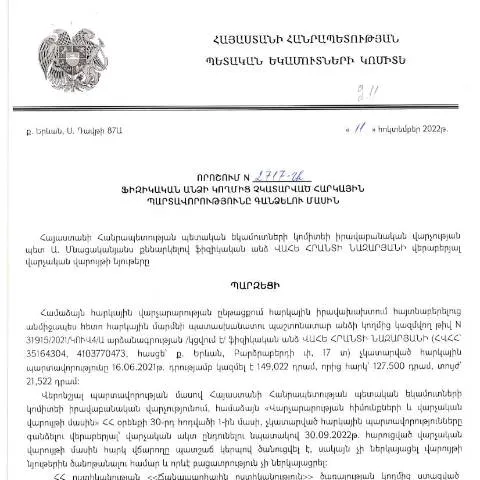
2022 թվականի հոկտեմբերի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2717-Ա որոշումը, որն իր մեջ ներառում է նոր մոտեցումներ և կարգավորումներ, որոնք վերաբերում են հարկային պարտավորությունների իրականացման գործընթացին։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին, հստակեցնում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը ֆիզիկական անձանց կողմից, որոնք չի կատարվել:
Ովքեր են պատասխանատու՝ դնում և կատարում այդ որոշումը
Այս որոշումը նախատեսված է բոլոր ֆիզիկական անձանց համար, որոնք ունեն հարկային պարտավորություններ, որոնց հետ կապված գանձման գործընթացը չի իրականացվել։ Հարկային մարմինները, մասնավորապես Հայկական Պետական եկամուտների կոմիտեն, պատասխանատու են որոշման կիրարկման և վերահսկման համար:
Պարտադիր դեպքեր, երբ պարտավորությունները չեն կատարվել
- Հարկային հայտարարությունները չեն ներկայացվել
- Շահութային հարկերի կամ այլ հարկերի վճարումները չեն կատարվել
- Հարկային պարտավորությունների տեղափոխումը կամ տեղափոխման մերժումը
Օրենքի կիրառման սկզբունքները և ընթացակարգերը
Դպրոցական օրենքը նախատեսում է, որ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է ներկայացնեն համապատասխան դիմումներ և ներկա լինեն որոշակի ընթացակարգերի:
Դիմումի ժամկետները
Դիմումները պետք է ներկայացվեն որոշման ուժի մեջ մտնելուց կարճ ժամանակահատվածում։ Հարկային մարմիններն ունեն առաջնահերթություն՝ տվյալ դիմումները ընդունել և մշտապես վերահսկել ժամկետները:
Դեպքեր, երբ դիմումը կարող է մերժվել
Դիմումի մերժման պատճառները կարող են լինել հետևյալները՝
- Անվավեր կամ ناقարգավորված փաստաթղթերի ներկայացում
- Հարկային պարտավորությունների չմեկնարկումը
- Հարկային մարմինների կողմից ներկայացված պայմաններին չհամապատասխանելը
Եթե դիմումը մերժվի, ապա ֆիզիկական անձը կարող է դիմել վերաքննիչ մարմին՝ ներկայացնելով նոր փաստաթղթեր:
Ինչպես կատարել դիմումը՝ փաստաթղթերի հավաքումը և ներկայացումը
Դիմումը պետք է պատրաստ լինի հետևյալ փաստաթղթերով՝
- Հարկային պարտավորության մասին տեղեկացող փաստաթղթեր
- Շահութային հարկի հաշվետվություններ
- Ներգրավվող փաստաթղթեր, որոնք ապացուցում են պարտավորությունների առկայությունը
Որտեղ ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել հետևյալ ձևերով՝
- Հարկային մարմնում՝ անձամբ
- Էլեկտրոնային համակարգի միջոցով
- Փոստի միջոցով
Ընդհանուր ընթացակարգը՝ դիմումի ընդունումից մինչև որոշման կայացում
Ներկայացման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն, որպեսզի գործընթացը լինի արդյունավետ:
- Դիմումը ներկայացնել՝ ընտրելով ցանկալի եղանակը
- Հարկային մարմինը ստուգում է փաստաթղթերի ամբողջականությունը
- Եթե όλα ճիշտ է, ապա սկսվում է հարկային պարտավորությունների բարդացման գործընթացը
- Հաջորդ փուլում հարկային մարմինը տրամադրում է համապատասխան տեղեկանքներ
Հարկային պարտավորությունների կատարումը՝ իրավական հետևանքներ
Չի կատարված հարկային պարտավորությունները կարող են հանգեցնել հետևյալ հետևանքների՝
- Հարկային պարտավորությունների վերականգնում
- Տուգանքների և ֆինանսական պատժամիջոցների կիրառություն
- Հարկային պարտավորությունների փաստացի գանձում
Իրավական վիճակի վերականգնումը
Ֆիզիկական անձինք ունեն հնարավորություն վերականգնելու իրենց իրավական վիճակը՝ ներկայացնելով համապատասխան փաստաթղթեր հարկային մարմիններին:
Եզրակացություն՝ կարևորությունը
Այս որոշումը տրամադրում է նոր հնարավորություններ ֆիզիկական անձանց համար հարկային պարտավորությունների զգալի բարելավման համար։ Մարդիկ պետք է լինեն ուշադիր, որպեսզի չկորցնեն իրենց իրավական իրավունքները և պարտավորությունները:
Առաջիկայում նպատակահարմար է ստանալ ավելի շատ տեղեկություններ գործընթացի և հարկային պարտավորությունների վերաբերյալ:
Դիմումները և ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2717-Ա որոշումը նախատեսում է որոշակի ընթացակարգեր և պայմաններ, որոնք կապված են հարկային պարտավորությունների կատարման հետ: Հարկադիր մարմինը հնարավորություն է տալիս ֆիզիկական անձանց դիմել որոշման դեմ, եթե նրանք ունեն հիմնավոր պատճառներ, ինչը կարող է ներառել, բայց չսահմանափակվել, ֆինանսական դժբախտությունների, առողջական խնդիրների կամ այլ անժամկետ փաստերի առկայությամբ:
Անդրադարձնելով դիմումների ընթացակարգին, հարկադիր մարմինը պահանջում է, որպեսզի բոլոր դիմումները ներկայացվեն էլեկտրոնային եղանակով, օգտագործելով քաղաքացիների ID քարտերը կամ էլեկտրոնային ստորագրությունները: Դիմումները պետք է լինեն լավ հիմնավորված, ներառյալ ցանկացած փաստաթուղթ կամ ապացույց, որ ենթադրում է, որ հարկային պարտավորությունները չեն կատարվել բացառիկ հանգամանքների պատճառով:
Հարկային պարտավորությունների կատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման հիման վրա, հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր: Առաջին հերթին, հարկային մարմինը կարող է կիրառել վարչական տույժեր, որոնք նախատեսված են հարկային օրենսդրությամբ: Տույժերը կարող են փոփոխվել համաձայն պարտավորության չկատարման չափի, և դրանք իրականում կարող են նշանակալից լինել:
Նմանապես, հարկային մարմինը կարող է նաև սկսել բանկային հաշիվների կամ դրամապանակների բռնագրավման գործընթաց, որը կարող է հանգեցնել ֆինանսական դժվարությունների: Սա հատկապես կարևոր է իրավաբանական և ֆիզիկական անձանց համար, ովքեր ունեն գործունեություն, որը կապված է ֆինանսական շրջանառության հետ:
Առաջարկվում է, որ անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, մշտապես հետևեն իրենց հարկային հաշվետվություններին և, անհրաժեշտության դեպքում, դիմել մասնագիտական խորհրդատվության:
Հարկային պարտավորությունների կազմակերպման արդյունավետության բարելավման մեթոդներ
ՀՀ ՊԵԿ-ի որոշման կատարումը կարող է նպաստել հարկային պարտավորությունների կազմակերպման և կառավարման արդյունավետության բարելավմանը: Դրա համար առաջարկվում են մի շարք մեթոդներ, որոնք կարող են աջակցել հարկային մարմիններին՝ բարելավելու իրագործման համակարգը:
Առաջին հերթին, անհրաժեշտ է իրականացնել հարկային կրթության ծրագրեր, որոնք կհամապատասխանեն ֆիզիկական անձանց և գործարարներին տվյալների տրամադրմանը հարկային պարտավորությունների մասին: Դա կարող է ներառել սեմինարներ, վեբինարներ և էլեկտրոնային դասընթացներ:
Երկրորդ, հարկային մարմնի կողմից պետք է մշակվի էլեկտրոնային համակարգ, որը թույլ կտա քաղաքացիներին հեշտությամբ ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկատվություն, հարցումներ կատարել և հետևել իրենց վճարումների ընթացքին:
Վերջապես, հարկային մարմինները կարող են կիրառել նորագույն տեխնոլոգիաներ, ինչպիսիք են բլոկչեյն և արհեստական բանականություն, որպեսզի բարելավեն հարկային վարչարարության գործընթացները՝ ապահովելով ավելի բարձր մակարդակի թափանցիկություն և վստահություն: